Weekly Report (11/16) 強い米国経済に支えられ、USD指数/USD円共に上昇サイクルを維持

国内大手金融機関の外国為替取引部門で外国為替、外国証券等のディーラーとして20年、海外金融機関でアセットマネージャーとして15年以上の経験を有する為替のエキスパート。貿易企業の経営者を経て、企業年金基金の資産運用を担当。2021年1月よりCAOとして投資助言部門を担当。
マーケット分析
<テクニカル分析判断>
●短・中期:「200日・21週MAの強い上値抵抗帯」も突破し、上昇サイクルを確認
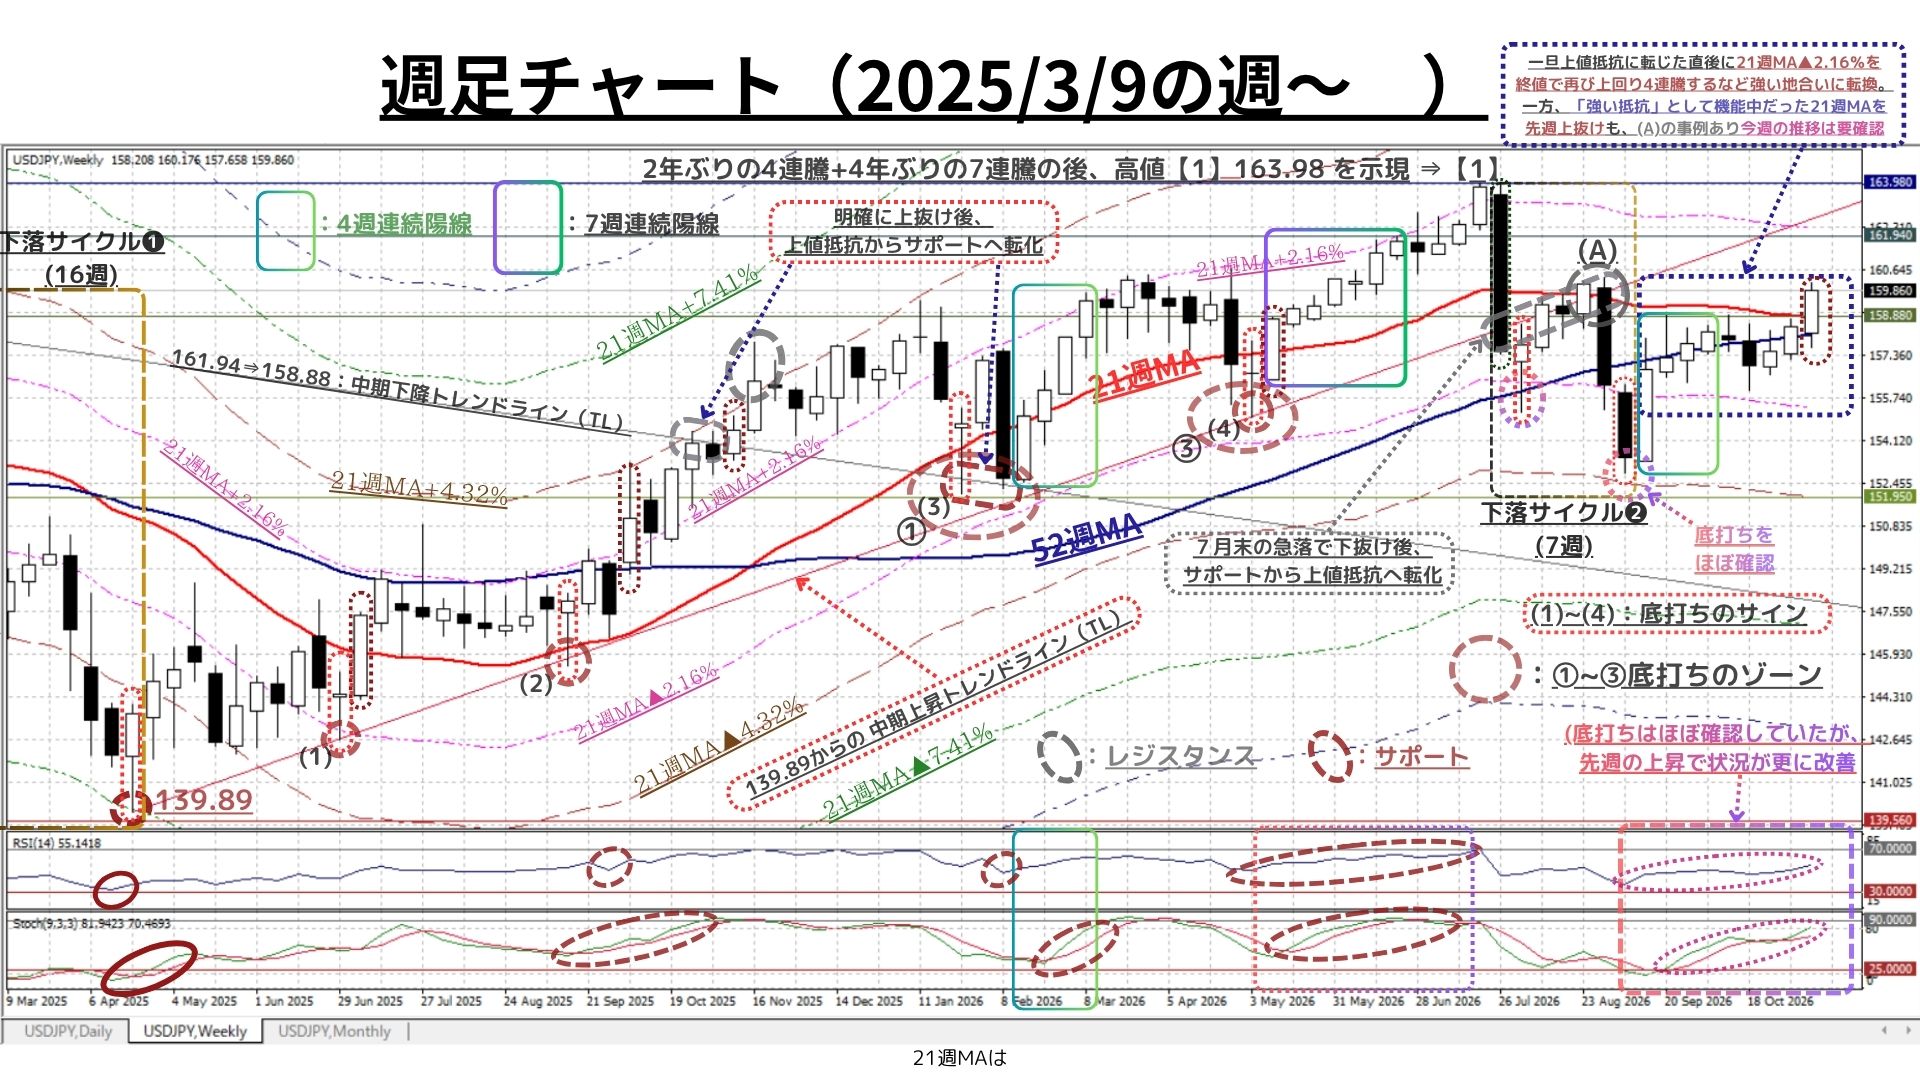
□11/9週:「寄付158.37:157.68~160.18:終値159.69、前週比+1.20円の円安)」
〇11/9週は、前週比+1.20円と3週続伸。週央から非常に強い上値抵抗と目されていた『21週MA』を上抜けると、週末にかけては一時9/2以来の160円台前半(160.18)をつける非常に強い展開。しかし、久々の160円台では戻り売りに押され159円台半ば(159.69)での越週となった
〇また、日足でも9/24以来終値で一度も上回ることが出来なかった『200日MA』をあっさりと突破し159円台後半を記録した後、上記の通り、週末にかけては一時9/2以来の160円台前半をつける極めて堅調な展開
〇先週は、週初と週末に小幅な陰線を交えたが「日足は5日連続で・週足でも3週連続で下値/上値を切上げる典型的な上昇サイクル」を確認
〇この過程(特に160円台)では相応の戻り売り圧力が観測されたものの、押し目買い圧力は週を通じて根強く、特に非常に強い上値抵抗と目されていた『21週MA』/『200日MA』を上抜けて以降は下値支持線に転化した両サポートラインからは大きく距離を置いての反発が目立った
◇なお、当週の週間変動幅は「2.50円」。再度縮小傾向が続いていた11/2週(1.50円)比では、明確な拡大に転じた
⇒<上下双方の圧力が拮抗し(方向性を見出しづらい)「膠着感が強まる展開」が再現?:先週のコメント> としていたが<きっかけさえあれば『逆に変動率が急上昇する』可能性も排除できない:同>方が示現した格好
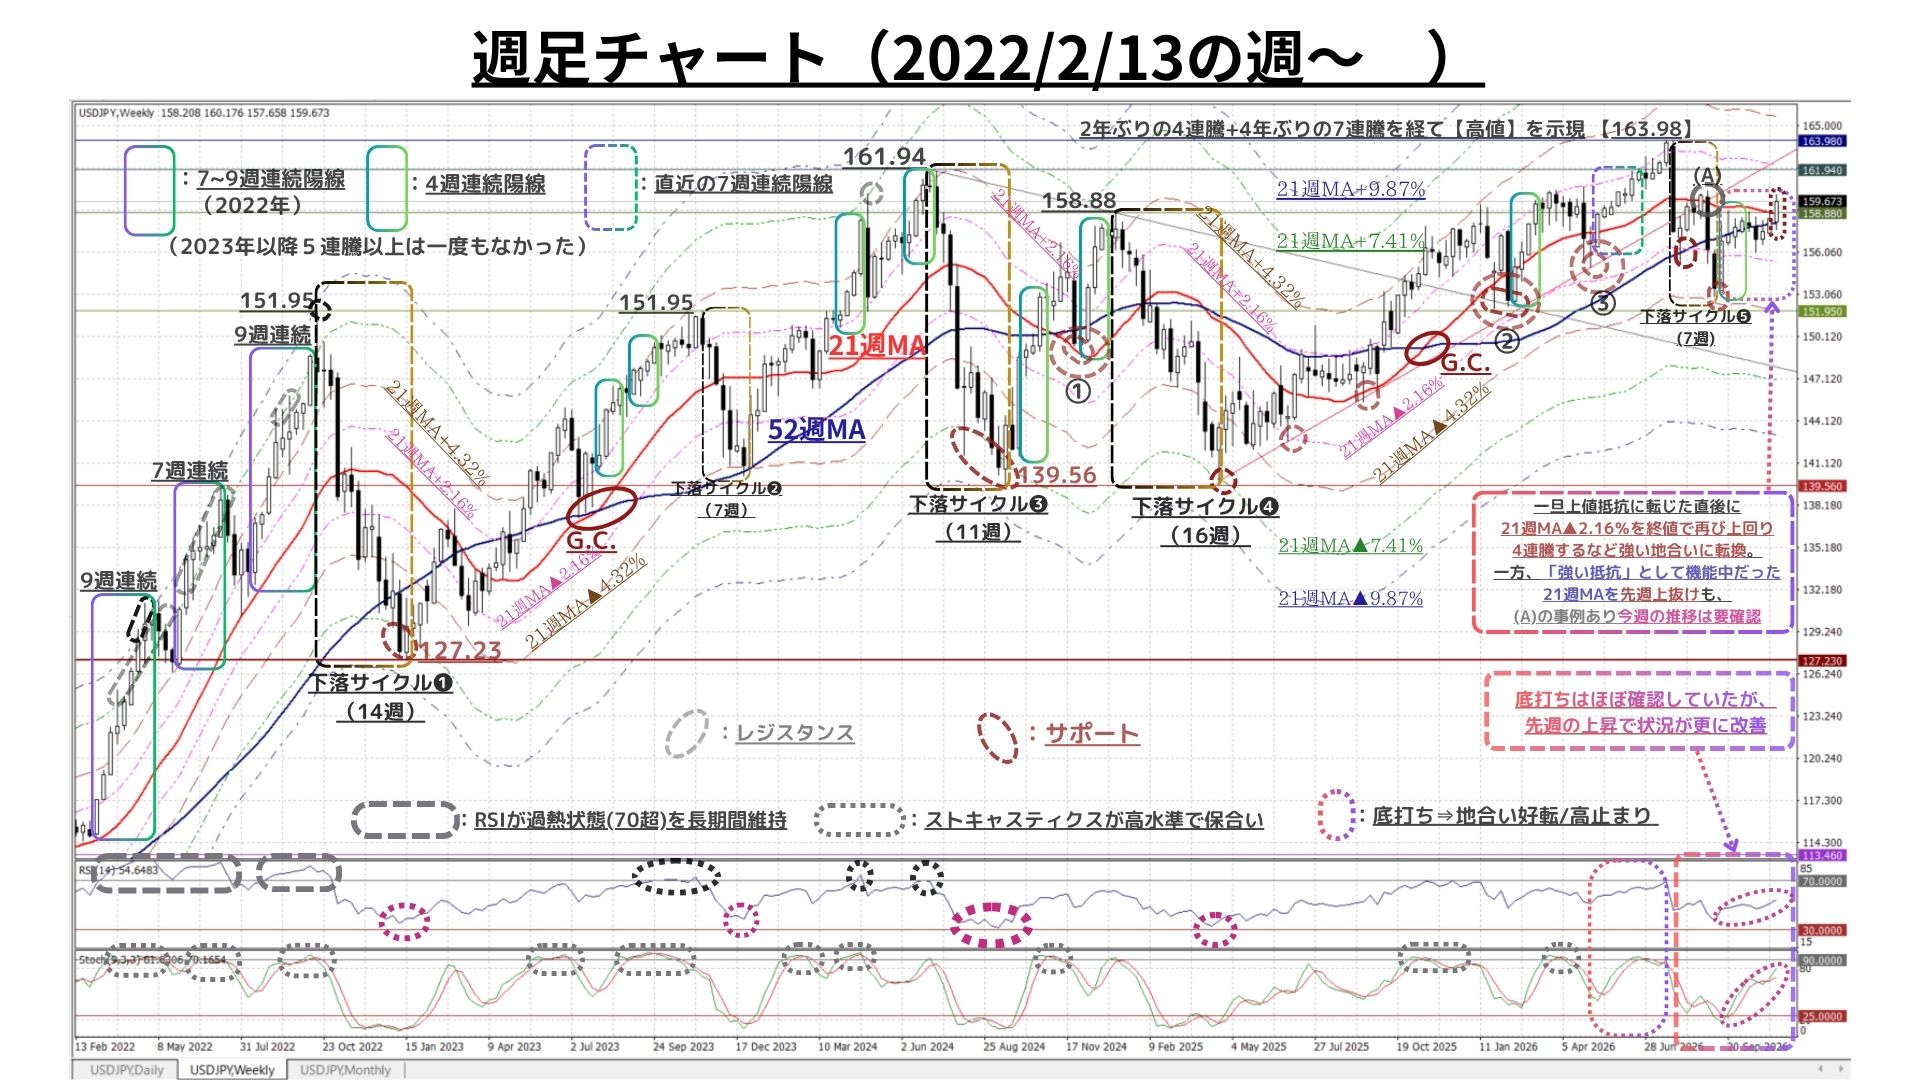
(図は冒頭掲載分の期間を約4.5年に拡大したもの)
<冒頭&直上掲チャートの注目ポイント(週足):中期時間軸>
◇9/7週に152.88円(21週MA▲4.32%に急接近)での底打ち⇒急反発が示す通り、自律反発主導で「強い地合い」に転換したことは明らか
⇒9/7週に上値抵抗線に転化した『21週MA▲2.16%』水準を翌週には終値で回復したことで「底打ち」の蓋然性が高まった
〇また、RSIやストキャスティクス等のオシレーターも直近10週で「当面の底打ち」をほぼ確認できる(上2図参照)
⇒これにより、直近の下落サイクル(冒頭➋・直上❺)は「7週で終息」し『底打ち』を確認
〇更に既述の通り、先週は<7月最終週以降「(終値ベースで)15週中14週は21週MA未満」となるなど「21週MAは重い(強い)上値抵抗」>だったが、これを明確に突破
⇔ただし、上記の通り「8/24週には終値で超えたものの翌週には急落:上2表中の(A)」の事例もあるため<この水準(超)を2週連続で維持できれば「中期上昇トレンド再開」の可能性も再び高まろう:先週のコメント>。「突破の“確認”」には今週末の終値が注目される
◇今後のポイントは、(復活した)「上昇モメンタムの持続力」
1)まずは上記の通り、先週、終値ベースでの『21週MA(158.82@11/13)』の回復は達成したため、この水準超を今週も維持できるか
2)次に、既述の「9/2の高値(160.38)」を突破できるか
3)続いて、協調介入が実施された7/30以来一度も達成されていない『21週MA+2.16%(162.15@11/16予想)』の回復
⇒2)の突破が示現すれば、3)は比較的スムーズに回復(上昇が加速)できる可能性あり
◆ただし、既述のUSD高/円安の加速が示現した場合、「160円超は“行き過ぎ”」との認識をお持ちの日米通貨当局者がおられるため、3)のレベルに達すれば「介入」の可能性は相応に高まる
⇒「介入はスムージングオペに過ぎず、時のファンダメンタルズに沿った相対評価を変えることは出来ない」との考え方に著変なし。ただし、一時的には最大5円程度の下落は想定の必要あり
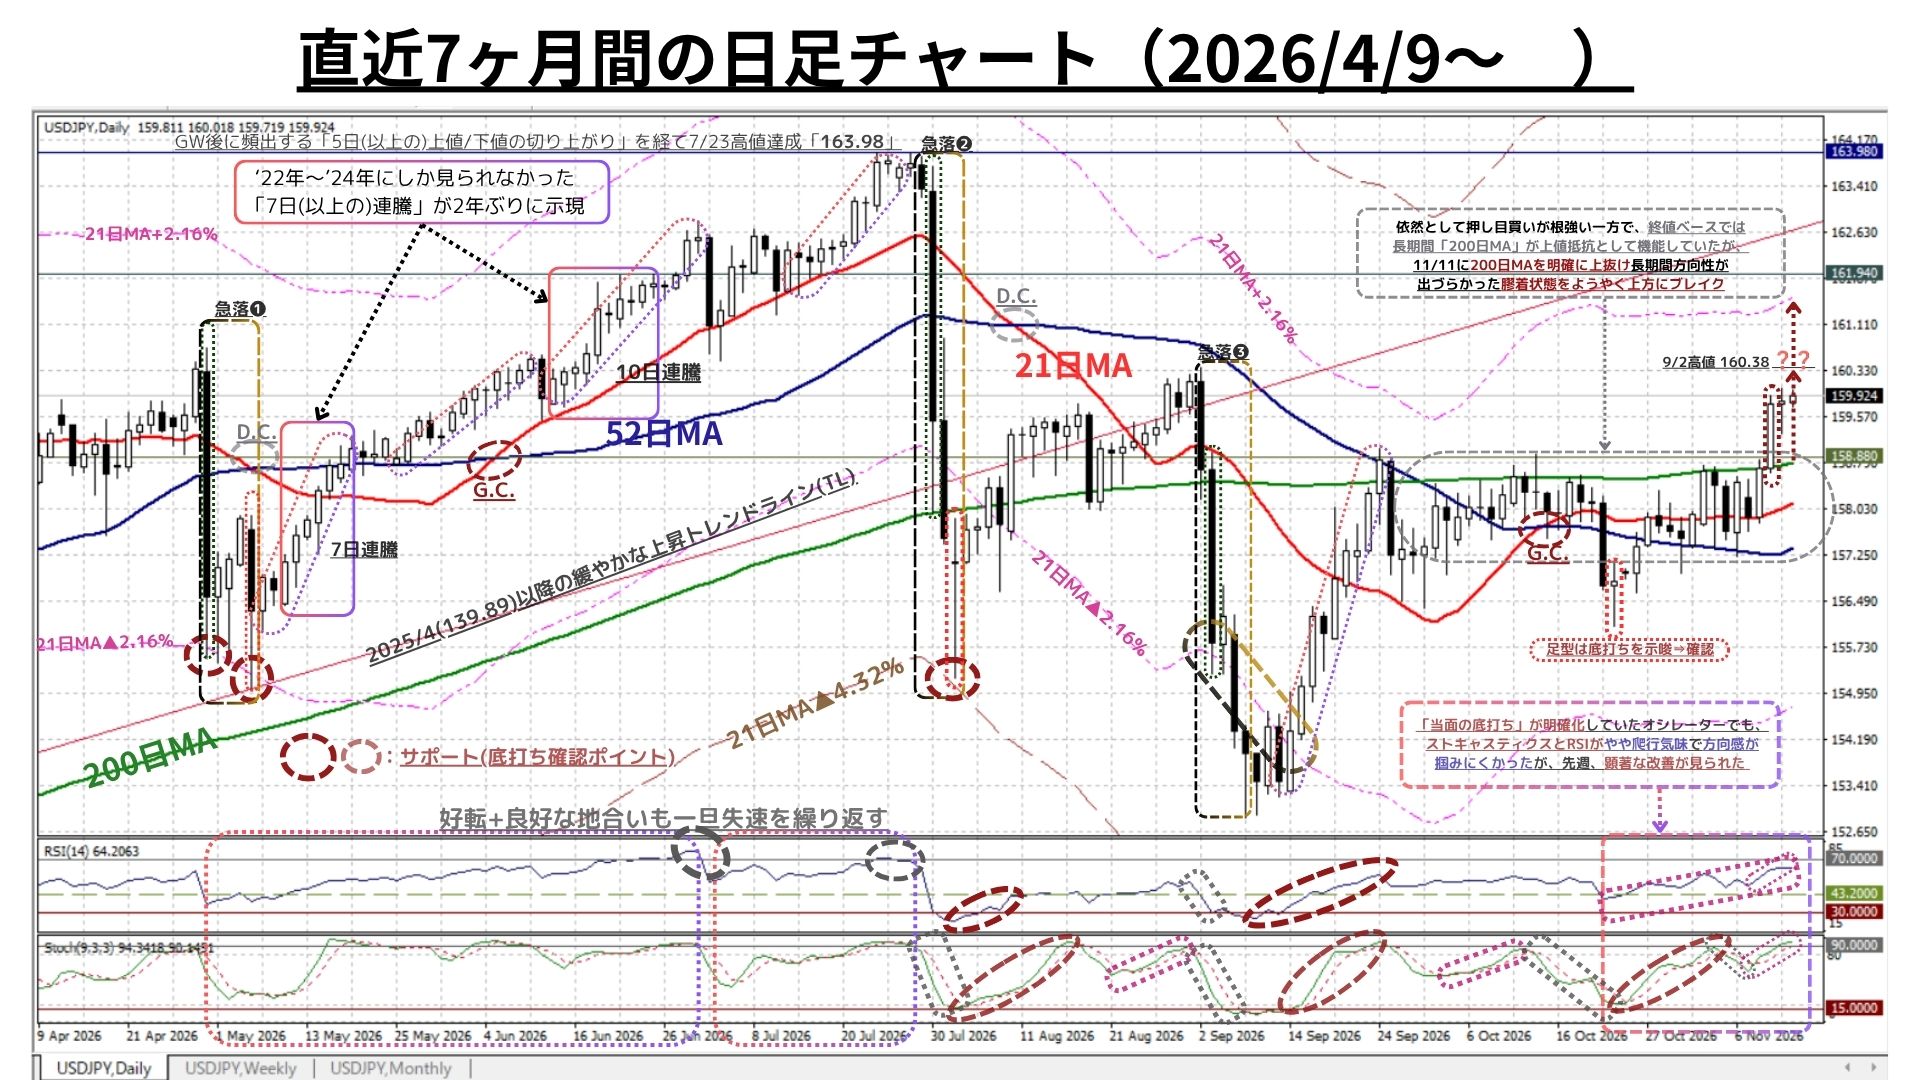
<チャートの注目ポイント(日足):短期時間軸:既述週足コメントもご参照>
◎一旦、上値抵抗線に転化していた『21日MA▲2.16%』を終値で上回って以降、上昇を加速。9/24までは9日連続で上値・下値を切り上げるなど展開的には「“当面の”底打ち」をほぼ確実にした
●しかし、上記の好調は9/25の急落によってその上昇モメンタムを大きく削ぎ落された格好となり、結果的に「200日MAが強い上値抵抗線」として機能中だった
◇ただし、先週は9/24以来終値で一度も上回ることが出来なかった『200日MA』をあっさりと突破し159円台後半を記録した後、週末にかけては一時9/2以来の160円台前半をつける極めて堅調な展開
⇒この『200日MA』超が達成されたため、「中期上昇トレンド再開」の可能性が再び高まった
〇また、週初と週末に小幅な陰線を交えたが「日足は5日連続(週足でも3週連続)で下値/上値を切上げる典型的な上昇サイクル」を確認
〇この過程(特に160円台)では相応の戻り売り圧力が観測されたものの、押し目買い圧力は週を通じて根強く、特に非常に強い上値抵抗と目されていた『200日MA』を上抜けて以降は下値支持線に転化したこのサポートラインからは大きく距離を置いての反発が目立った
◇週足と同様、今後のポイントは「根強い押し目買い圧力の維持と(復活した)上昇モメンタムの持続力」
1)まずは上記の通り、先週、終値ベースでの『200日MA(158.79@11/13)』の回復は達成したため、この水準超を今週も維持できるか
2)次に、既述の「9/2の高値(160.38)」を突破できるか
3)続いて、本年3/9-13に最接近して以降、協調介入が実施された7/30直前ですら一度も達成されていない『21日MA+2.16%(161.61@11/16予想)』の回復
以上より<今週のテクニカル分析の結論>は以下の通り
〇週足・日足ともに、9/8での「ボトムアウト(底打ち)」は確実
〇更に、共に非常に強い上値抵抗線だった21週MA・200日MAを終値で明確に上抜けたことで、「中期上昇トレンド再開」の可能性が再び高まった
⇔ただし、上記の通り「8/24週には終値で超えたものの翌週には急落」の事例もあるため「突破の“確認”」には今週末の終値が注目される
〇この状況下、9月半ばから顕現化した『USD指数』の堅調に後押しを受け、「USD円の上昇モメンタム」も中短期時間軸を中心に復活基調に入った模様
◇日足・週足共に、今後のポイントは「根強い押し目買い圧力の維持と(復活した)上昇モメンタムの持続力」
1)まずは、先週、終値ベースで達成した「非常に強い上値抵抗線」だった「200日MA」・「21週MA」の水準超を今週も維持できるか
2)次に、「9/2の高値(160.38)」を突破できるか
⇒突破できた場合、目立った上値抵抗線は161円台超となり上昇が加速する可能性あり
3)続いて、21日・21週「MA+2.16%」
⇒日足では、本年3/9-13に最接近して以降、協調介入が実施された7/30直前ですら一度も達成されていない『21日MA+2.16%(161.61@11/16予想)』の回復
⇒週足では、協調介入が実施された7/30以来一度も達成されていない『21週MA+2.16%(162.15@11/16予想)』の回復
◆ただし、既述のUSD高/円安の加速が示現した場合、「160円超は“行き過ぎ”」との認識をお持ちの日米通貨当局者がおられるため、3)のレベルに達すれば「介入」の可能性は相応に高まる
⇒「介入はスムージングオペに過ぎず、時のファンダメンタルズに沿った相対評価を変えることは出来ない」との考え方に著変なし。ただし、一時的には最大5円程度の下落は想定の必要あり
□以上を踏まえ、引き続き「過度に予断を持つことなく」変化の兆しを見落とさぬ姿勢を維持した上で、終値が以下の水準を「突破or維持」できるかどうかに注目
1 162.15円=21週MA+2.16%
2 161.65円=21日MA+2.16%
3 ☆ 160.70円=21週MA+1.23% ☆
4 160.20円=21日MA+1.23%
5 158.75円=21週MA
6 ☆ 158.25円=21日MA ☆
7 157.45円=52日MA
8 156.80円=21週MA▲1.23%
>>>上記3(上方)と6(下方)が「抜けると加速する」と思われる水準
~以下では『短期・中期・長期の方向性』についての分析ポイント及び各時間軸での想定レンジをご案内します。(今号の分析は2026/11/13のNY市場の終値をベースに実施) ~
<以下の用語補足:「MA」=移動平均線、「RSI」=(上下への過熱を示す)相対力指数>
➊日足チャート:「21MA±4.32%のバンド、52MA & 200MA」、RSI等
短期(1週間~1か月)の方向性:上昇サイクル確認。上値トライへ
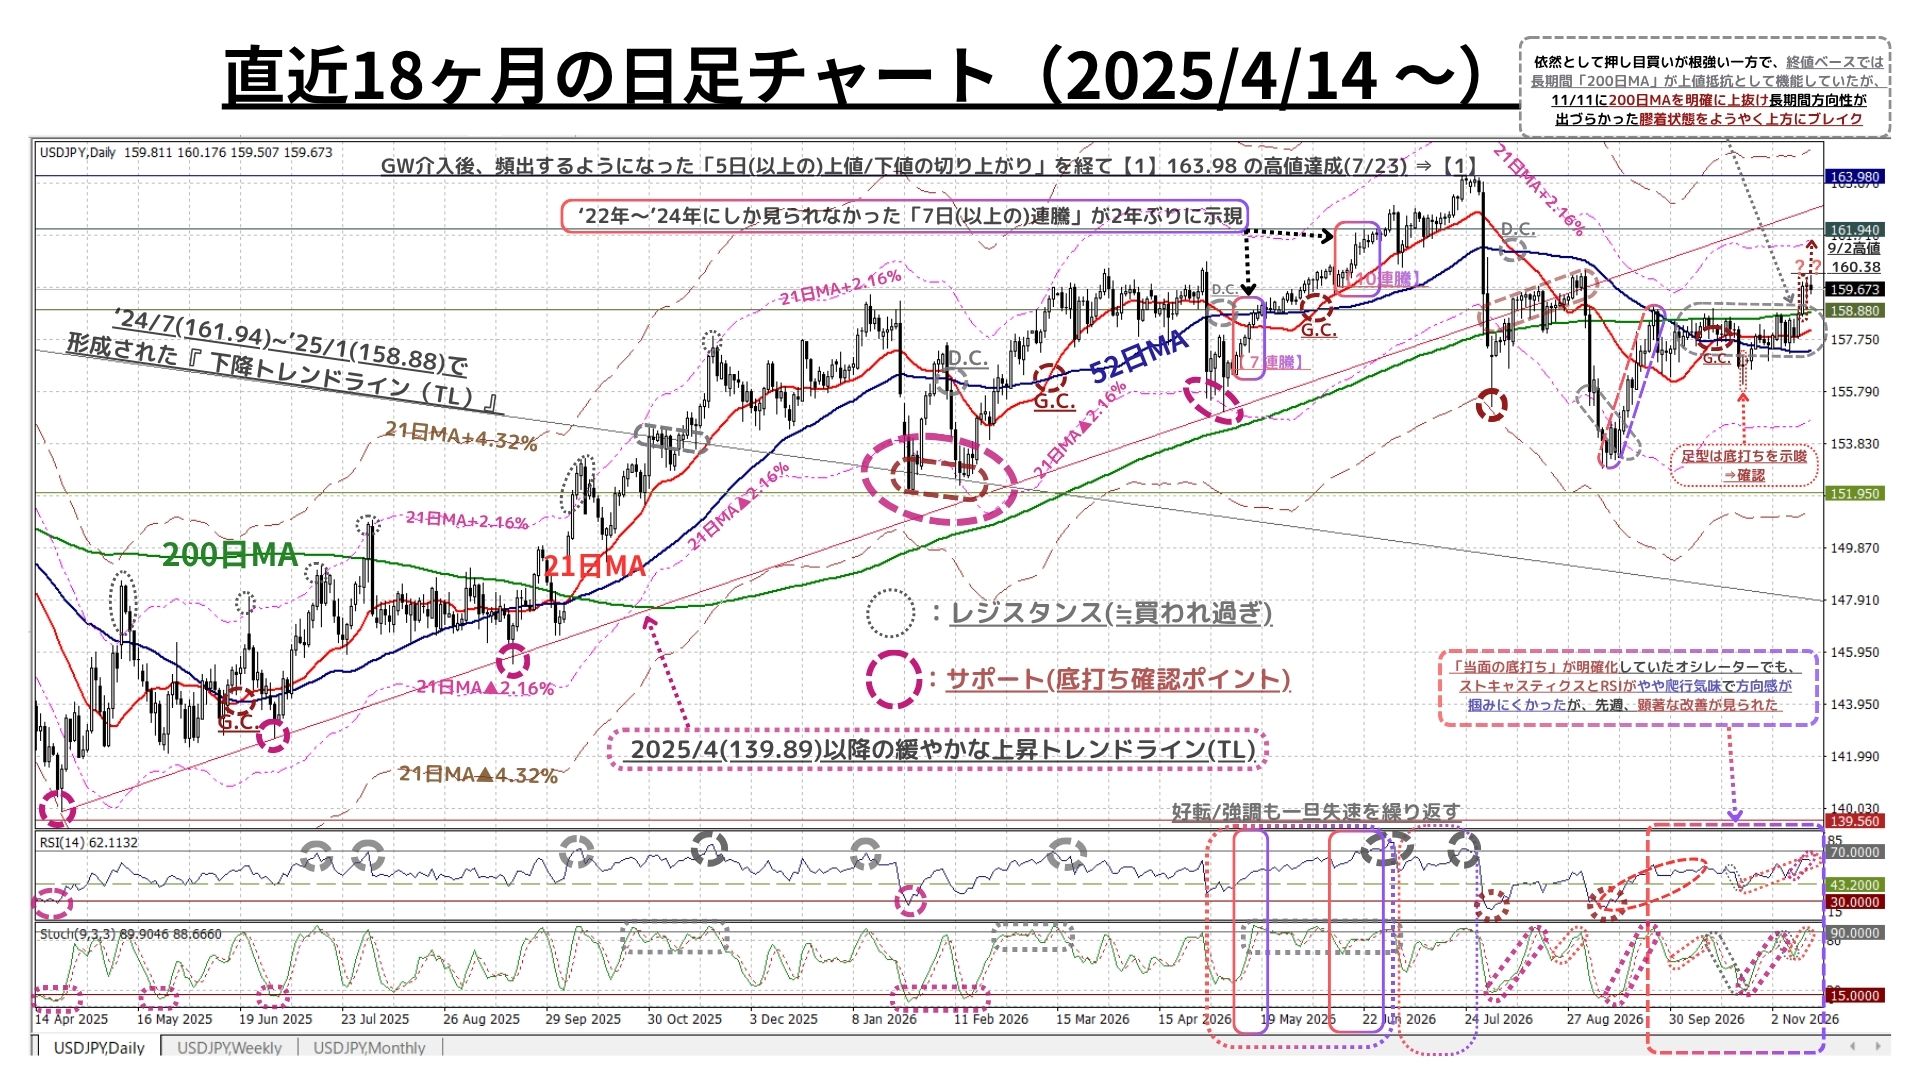
〇上図は既掲(直近8ヶ月分)を1.5年分に拡大したもの。解説コメントは既掲をご参照下さい
◇ただし、11/3には、一時非常に強い上値抵抗線となっていた『200日MA』を超えて10/14以来の158.76まで上昇。この日の終値は『200日MAとほぼ同水準(158.65)』となった
〇また、押し目買い圧力は週を通じて根強く、週後半に2度見られた押し目は強い下値支持線に転化した『52日MA』近辺の水準で2回とも急反発に転じ、158円台半ばでの越週となった
>>> 想定レンジ= 今後2週間:156.30~162.65、今後1ヶ月:155.30~162.65 =
➋週足チャート:「21MA±4.32%/±7.41%/±9.87%のバンド & 52MA」、RSI等
中期(1か月~半年程度)の方向性:中期上昇トレンド確認?上値トライへ
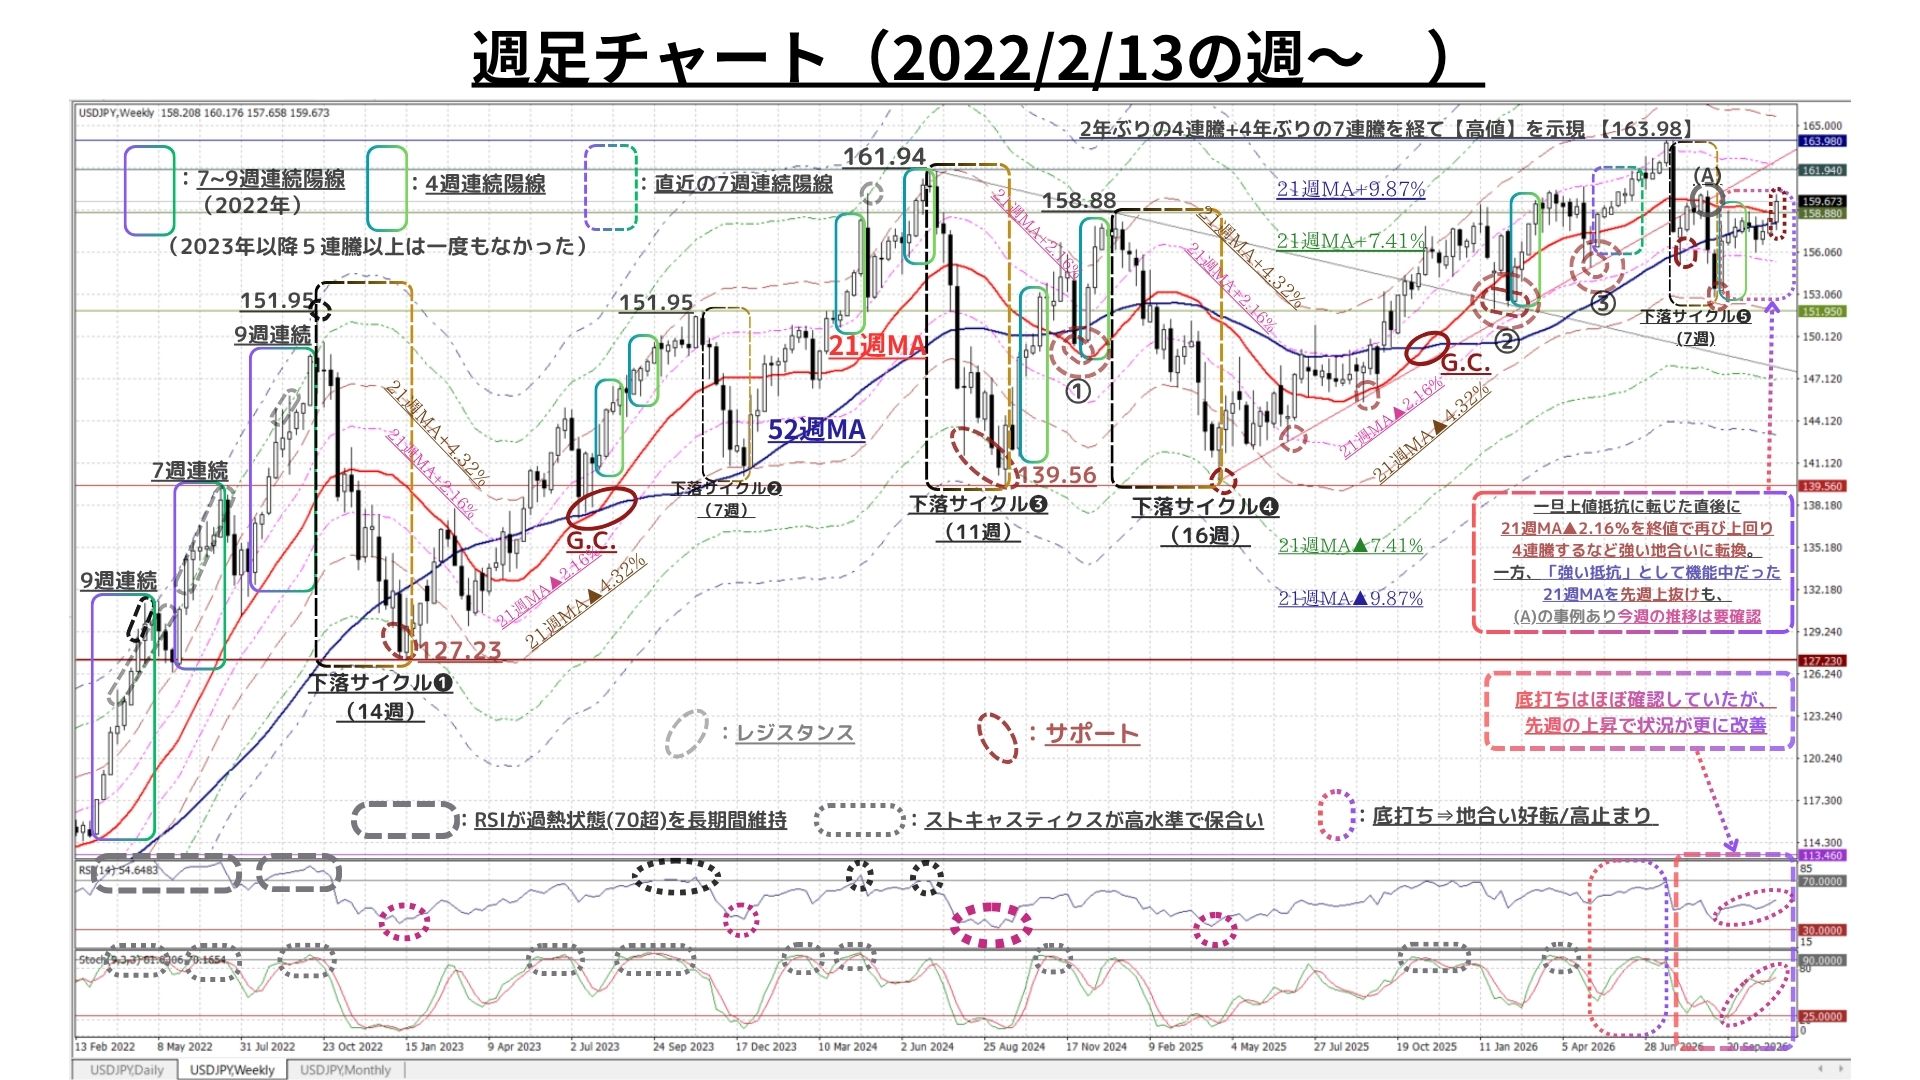
◇上図は冒頭2枚目(4.5年)と同じ。解説コメントについては既掲をご参照下さい
◇今後のポイントは、(復活した)「上昇モメンタムの持続力」
1)まずは上記の通り、先週、終値ベースでの『21週MA(158.82@11/13)』の回復は達成したため、この水準超を今週も維持できるか
2)次に、「9/2の高値(160.38)」を突破できるか
3)続いて、協調介入が実施された7/30以来一度も達成されていない『21週MA+2.16%(162.15@11/16予想)』の回復
⇒2)の突破が示現すれば、3)は比較的スムーズに回復(上昇が加速)できる可能性あり
>>>今後6か月間の想定レンジ = 151.90~162.75⇒ 155.30~164.20=
➌月足チャート:「20MA±18.0%のバンド」「60MA±30.0%のバンド」、RSIを付記
長期(半年超~1年程度)の方向性:モメンタムに翳りも依然超長期上昇トレンドを維持
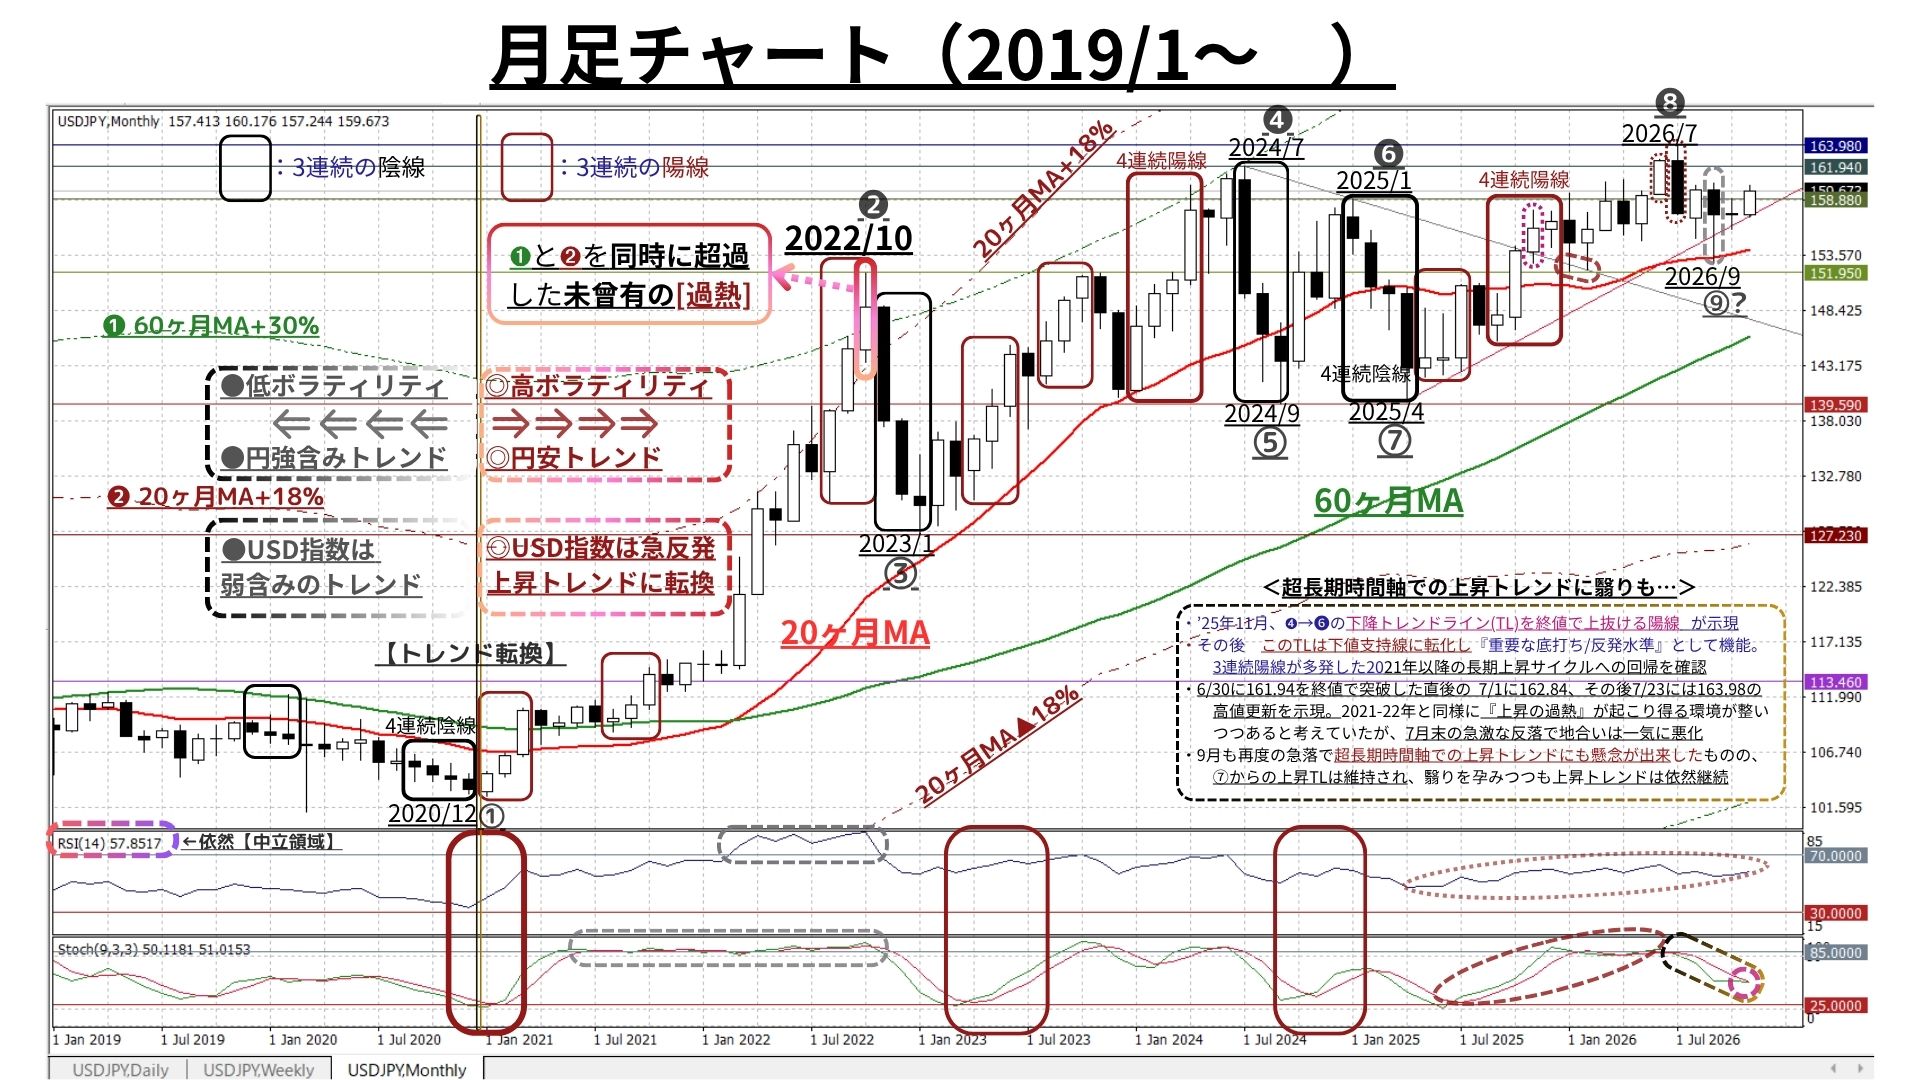
◆かつて「RSIやストキャスティクスが警戒すべき高水準を長期間維持し続けることを可能にした2022年の“強固な地合い”」は徐々に復活しつつあったが、相場の地合いは直近3ヶ月で中短期から悪化が波及。超長期時間軸における『着実な上昇トレンド』にも翳りが顕在化
◇しかし、10月末も「20か月MA(156.28@10/30)」超の水準を維持できたことで「超長期上昇トレンドは11月にかけても依然として維持」
>>> 今後1年間の想定レンジ = 147.75~165.60 ⇒ 147.75~165.60 =
<ファンダメンタルズ分析判断>
□先週の日米金融市場の変化(下表右端):前週までのリスクオフの反動が主流の展開
◇米国:経済指標/インフレは事前予想以上⇒金利上昇、株式は前週の反動で小反発
◇日本:米国とほぼ連動。前週までのリスクオフの反動から株式・金利ともに急反発
◇USD指数:景気・インフレは事前予想を上回り、金利・株式の反発と共に上昇を継続
◇USD円:前週までのリスクオフの巻き戻し、USD指数の上昇からUSD円も一段の上昇
<スペース>
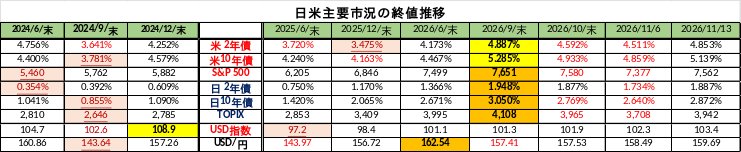
上記・上表の通り、グローバル金融市場では前週までのリスクオフ展開からの巻き戻し/反発が進展。
前週まで続いた「質への逃避」は、一旦収束する格好となりました。
<株式>:前週までのリスクオフ展開の反動で、主要国の株式市場は反発しましたが、その度合いはまちまち。
〇米主要3指数は先週いずれも反発(2.1~2.3%)。下げも大きかったからか、日本の2指数は6.5~6.3%と大幅な反発。
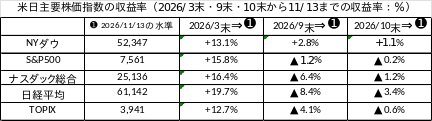
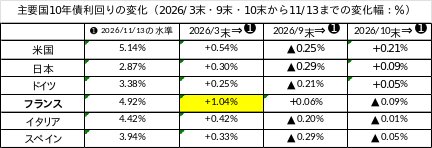
<債券>:債券市場でもリスクオフの反動から利回りは上昇しましたが、予想を上回るインフレ指標に大幅利上げ観測が浮上した米国の上昇が目立ちました。特に、政策金利の変化を織り込みやすい2年債利回りは先週0.34%も上昇し2年ぶりの週間上昇幅を記録しました。
欧州でも金利は上昇しましたが、やはり財政不安がくすぶり続けるフランスの金利上昇(債券価格は下落)幅が相対的に大きくなりました。
<為替>:先週は「リスクオフ」の進展が一旦収束/巻き戻し。「USD>EUR>円」の序列に
〇
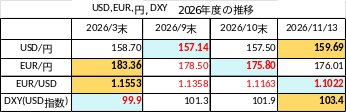
円は対USDで前週比1.20円安い159.69円となり、3週連続のUSD高円安となっています。
また、上表でもわかる通り主要通貨に対するドル指数(DXY)は週末に前週比1.1ポイントも急伸し、103.4と2025年4月以来の高水準を記録。これでDXYは3カ月弱にわたって堅調を維持しており、先週のように世界的な金利上昇の下に限らず、仮にリスクオフで米国債利回りが大きく低下する中でも「USDの(相対的)堅調さ」はしっかりと維持されているといえるでしょう。
一方、EURは10月末比1.26%安の1.1022と弱含みの推移が続き、週間では4週連続・月間では3カ月近い期間軟弱な推移が続いています。依然として、フランスを中心とする財政・政情不安が金融市場に影を落としているようです。
さて、9/2以来の160円台を記録したせいか、この週末は<<<介入が入るとすればそのタイミングは? また、それが「協調介入」になる可能性は?>>>という趣旨のご質問を頂戴しました。
ただ、このテーマ(?)については、このレポートでも繰り返しご案内してきていますので出来ればアーカイブをご覧いただければ幸甚です。
ご参考:https://tradom.jp/archives/author_list/%e5%90%89%e5%b2%a1-%e8%b1%aa%e9%ba%bf
もしくは、このレポートの冒頭に私の写真と共に「この記事の著者 吉岡 豪麿」という表記がありますが、「吉岡 豪麿」のところにカーソルを当てるとちょっと青くなりますのでそれをクリックしていただければ、小職のレポートのアーカイブに遷移します。
因みに、介入をテーマにした記事はこれまで数十回は書いていると思いますが、最近では7月や協調介入直後の「8/3、8/10、8/17」に比較的詳細に、「9/7、10/5」には『協調介入はもうない』とする理由などをご案内しています。(あくまでも私見によるものですが「そんなに的外れではない」と思います…)
またまた繰り返しになって恐縮ですが「円安の是正」に向けた抜本的な対策や『その一助に過ぎない介入の効果』については、以下の考え方に著変はありません。
◎介入は本質的に「スムージングオペレーション」であり、市場の過度な変動を抑制するもの
◎介入はあくまでも行き過ぎた(?)相場状況への「対症療法」に過ぎず、介入自体で主体的に相場の方向性変えることは難しい
◎相場の方向性に最もインパクトを持つのは「基軸通貨USDの方向性」。仮に介入の方向がこれに合致している場合には企図する方向性への流れを作ることは可能
◎「円安是正」の根本的な対応は、時の経済状況に応じた「適切な金融・財政政策」がとられること
(円の最大の弱点である「マイナスの実質金利」解消に向けた金融政策や真に責任ある積極財政政策が展開され、構造的な外貨不足の緩和・解消に向けた対応が進展すること)
さて、本稿でもよくご紹介している「TRADOM為替アンバサダー安田佐和子氏の11/16付weekly report」に掲載された記事の一部に「現時点では(協調)介入には様々な課題あり」「介入を巡る多角的な考察」などの分析/解説がありましたのでご案内します。たまには、同じテーマで他の方々の多様な考え方を学ぶのも大事だと思います。
以下、<< TRADOM為替アンバサダー安田佐和子氏の11/16付weekly reportより一部抜粋 >>
―「夏の記憶」は甦るか、介入の分かれ目は200日線
ドル円は160円を超えた途端に159円半ばへ急落するなど、神経質な展開が続いている。2026年は4月、5月、7-8月にわたって27兆1,342億円と過去最大規模のドル売り・円買い介入を実施したが、4月の介入第一弾は160.32円付近、7月は162.81円付近で行われた。いずれも160円を超えてからの「実弾」であり、市場では足元の水準が当局の射程圏に入ったとの警戒が高まっている。
チャート:2022年以降の介入規模と水準
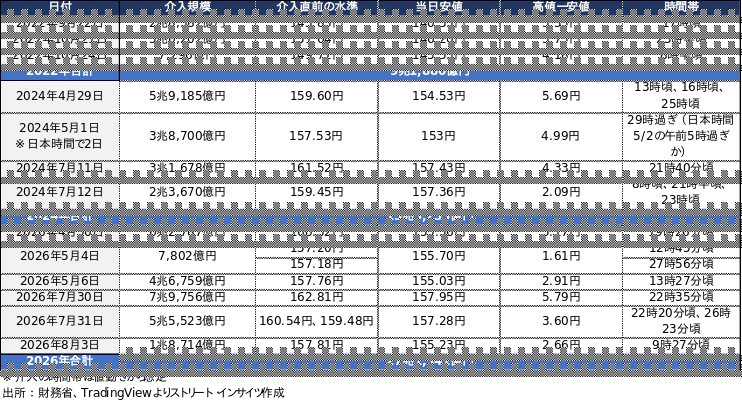
まず押さえておきたいのは、口先介入のギアがまだ最上段に入っていない点だ。11月12日、三村淳財務官は「夏の記憶を忘れるには、まだ早い」と発言、足元の動きは過度に急速だとけん制した。13日には片山さつき財務相が「一方的で急激な動き」を指摘し、米財務省と緊密に連携して適切に対応すると踏み込んだ。木原稔官房長官も「一般論として円の過小評価は問題」と援護射撃を放つ。ただ、4月30日の介入直前に片山氏が口にした「断固たる措置」という決め台詞は、まだ出ていない。当局は「夏の記憶」で市場に冷水を浴びせつつ、最後のカードは温存している格好だ。
介入の判断基準は、一般的に水準よりも速度にあるとの見方が根強い。ドル円は11月2日の157円台後半から13日の160.19円まで、約2週間で2円強の上昇にとどまる。7月30日夜に163円台から157円台へ一気に押し戻した夏と比べれば、足元の円安はむしろ緩やかだ。速度で見る限り、現時点で実弾を正当化する「無秩序な動き」とは言い難い。
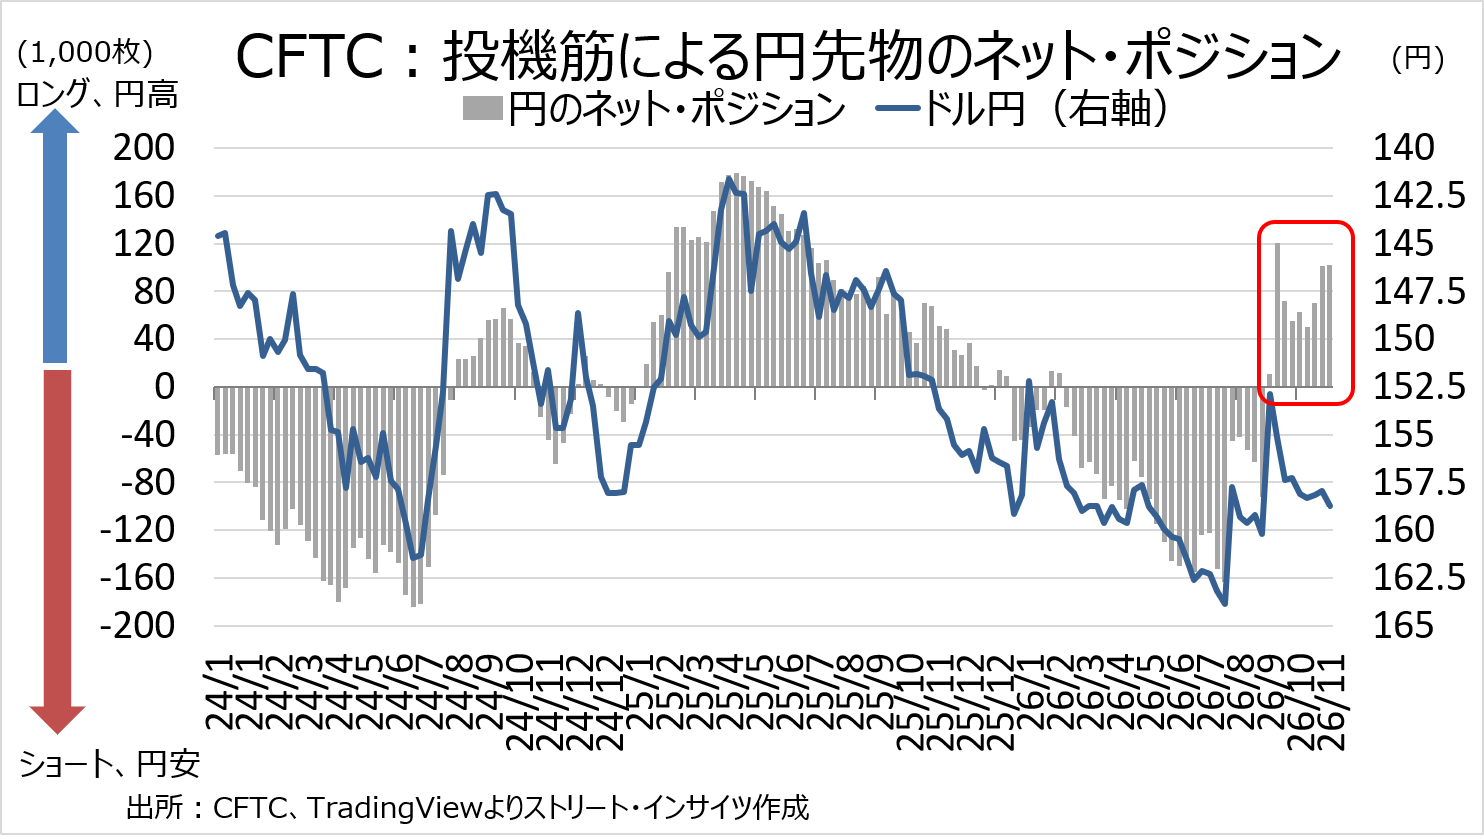
投機筋のポジションも、介入のハードルを上げている。米商品先物取引委員会(CFTC)によると、投機筋の円の持ち高は11月3日時点で10万2,321枚の買い越し(ネット・ロング)にある。4月30日の介入直前の4月28日時点では、10万枚を超す売り越しだった。円売りを仕掛ける投機筋が見当たらないなかで介入しても、「投機的な動き」へのけん制は説得力を欠く。円売りの持ち高の巻き戻しで、介入の効果が増幅されることも期待しにくい。円安を主導しているのが投機筋ではなく日米金利差であれば、なおさらだ。当局が実弾に踏み切るとすれば、何かのイベントをきっかけにドル円が160円台前半から一気に161〜162円へ駆け上がる局面と考えられよう。
チャート:投機筋の円先物は、11月3日週時点でネット・ロング
今週は、その「きっかけ」に事欠かない。17日には米国の取引終了後、日本時間では18日早朝にエヌビディアが決算を発表する。ジェンスン・フアン氏のCEO辞任という前代未聞の混乱の直後で、決算の中身次第で米ハイテク株も米金利も大きく振れかねない。18〜19日には深圳でAPEC首脳会議が開かれ、19日には米中首脳会談が控える。同じ19日には、アンソロピックがナスダックに上場する予定だ。IPOと私募を合わせた調達額は最大900億ドル規模と史上最大級で、既存のAI大型株からの資金シフトを誘う可能性もある。
イベントが目白押しの週に、当局が手を出しやすいのはどんな場面か。過去の介入を振り返ると、4月30日、5月4日、5月6日の3回は大型連休中、7月30日は夜間と、いずれも市場参加者が薄く、少ない弾で大きく相場を動かせるタイミングを選んでいる。エヌビディア決算が東京の早朝に出る18日は、その条件に合う。決算を受けて米金利が跳ね上がり、薄商いの中でドル円が急伸すれば、「過度な変動」という介入の大義名分がそろう。
APECでは、ドナルド・トランプ大統領に同行予定とされるベッセント財務長官の口先介入が意識される。ただ、仮に同長官が円安をけん制したとしても、口先だけにとどまる可能性が高い。
共和党が上下両院を握っていた夏でさえ、米国が投じたのはNY連銀の発表によれば794億円(約4億9,740万ドル相当)にとどまった。閣議中に撮影されたメモにあった50億〜100億ドルの10分の1にも満たず、売ったのもドルではなく、為替安定化基金(ESF)が保有するユーロだった。ESFは財務長官の裁量の余地が大きいものの、他国の通貨を支えることには、もともと政治的な制約があったということだ。中間選挙では、民主党が上下両院を奪回した。ESFによる外国通貨の支援は、アルゼンチン・ペソの買い支えで批判を浴びた経緯がある。新議会の発足を控え、円買いにESFを動かせば、民主党に格好の追及材料を与えかねない。
チャート:米国による1980年以降の対円と対ユーロの介入規模
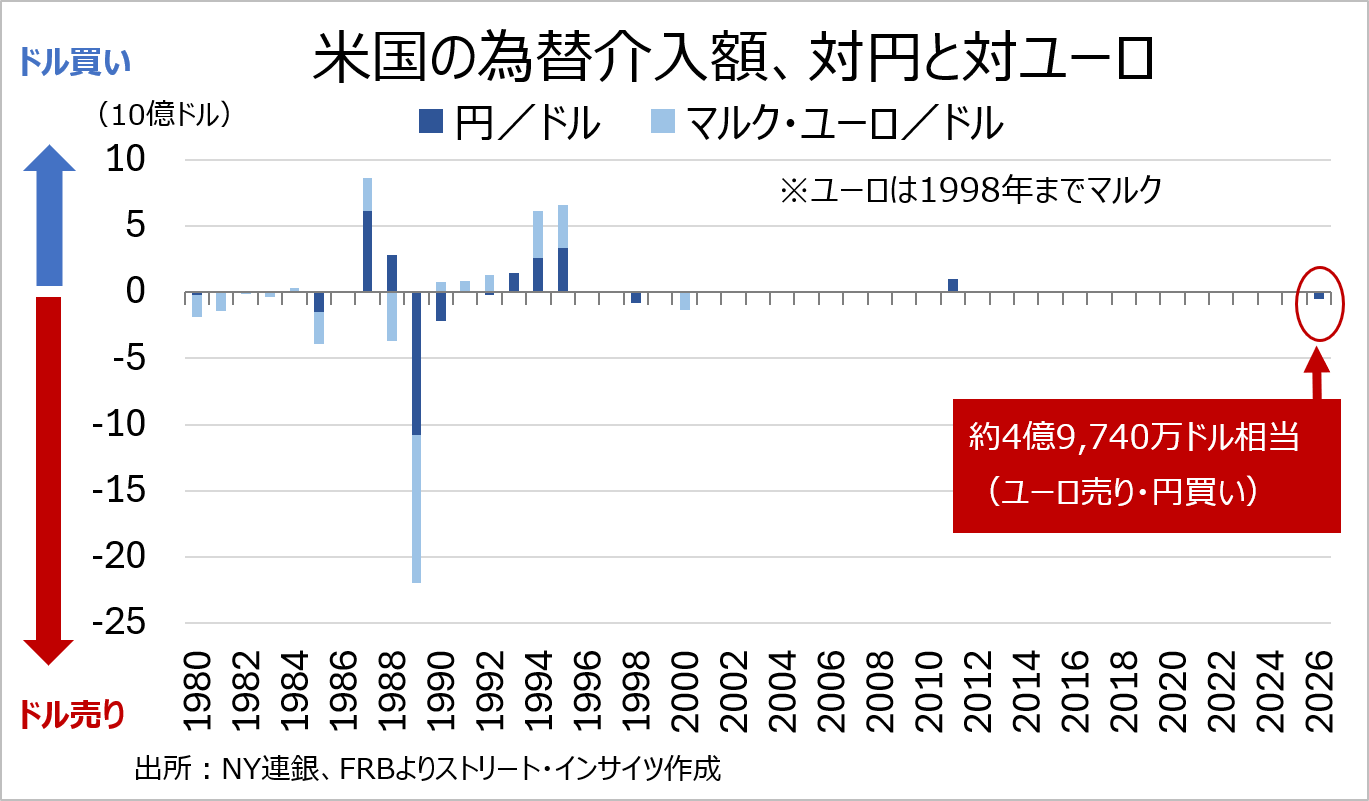
市場がこうした制約を見透かせば、ベッセント氏の発言で円が買われても、効き目が長続きするかは不透明だ。夏の協調介入の再現は難しく、円を守る主役は日本自身にならざるを得ない。
実際、ベッセント氏は足元で円について触れず、矛先をFRBに向け始めた。13日のCNBCのインタビューでは「エネルギー価格が下がってきている中で利上げしすぎるべきではない」とFRBをけん制した。米長期金利が上昇を続けるなか、利上げ観測の過熱を抑えることは、日米金利差の拡大に歯止めをかけることを意味する。ベッセント氏にとっての「口先介入」は、円ではなくFRBに向けた発言として現れる可能性が高い。
介入が効くかどうかの分かれ目は、200日移動平均線にある。過去の介入を振り返ると、2024年と2026年の春の介入はいずれも200日移動平均線を割り込めず、数カ月後には介入時を上回る円安に戻った。2026年7月末の協調介入は200日移動平均線を割り込んだものの、2週間で上回る水準へ戻した。一方、2024年7月は日銀の利上げと重なって200日移動平均線を割り込み、そのまま円高トレンドへの転換点となった。200日移動平均線を割り込んだ後、その下にとどまり続けられるか。決定づける要因は、介入の規模よりも、政権の政策姿勢と日銀の利上げがもたらす日米金利差の縮小だ。
チャート:過去の介入と200日移動平均線
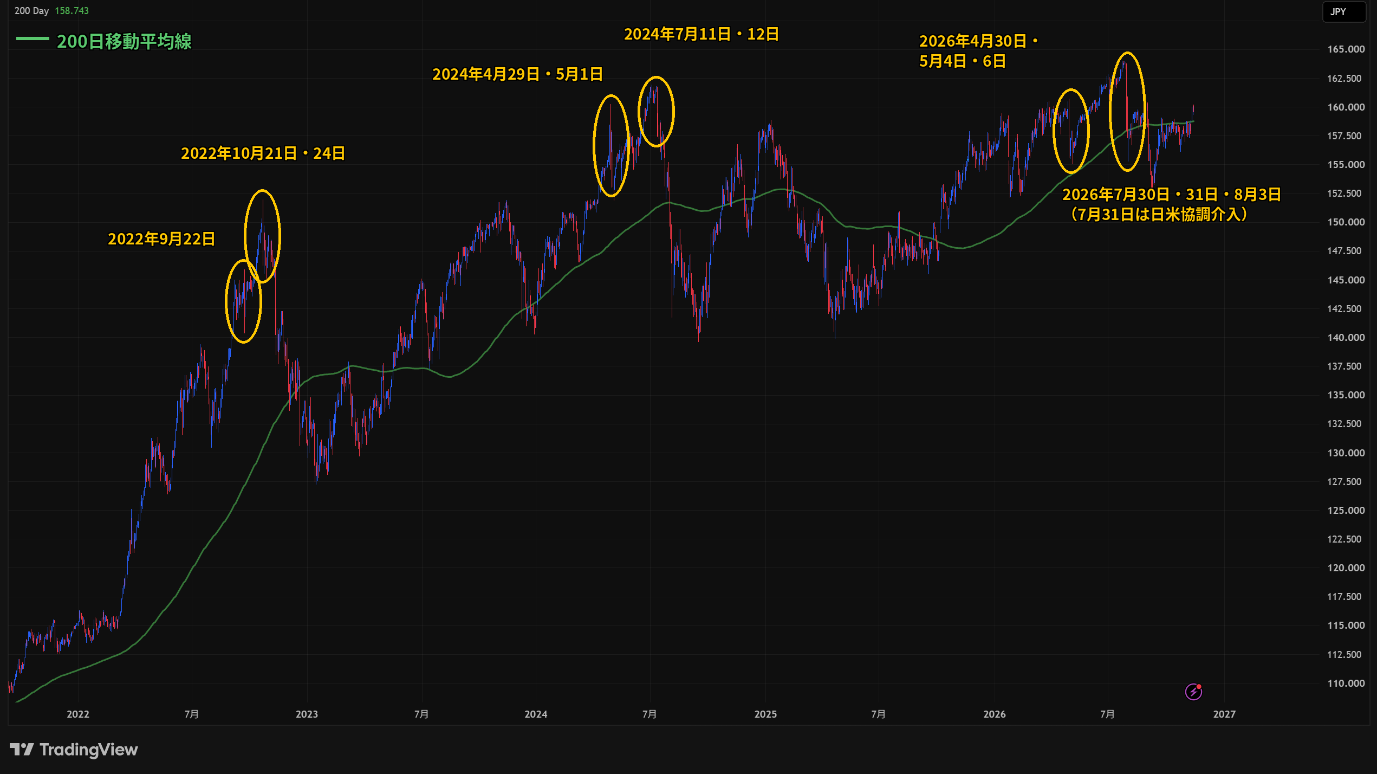
その200日移動平均線は足元で158.74円にあり、11月に上抜けて以降はサポートとして意識されている。日銀の利上げなど金利差の変化を伴わないまま介入で割り込ませても、7月末と同じく、いずれ線の上に押し戻されるだろう。
日銀の金融政策に目を向けると、浅田統一郎審議委員は11月12日、「政策金利の引き上げが、実体経済に対してより影響する可能性は、以前よりも高まっている」と述べ、利上げに慎重な姿勢を崩さなかった。もっとも、実質消費支出が10カ月連続でマイナスとなるなか、浅田氏の主張は政権や世論の不満の受け皿、いわば「ガス抜き」の役割を果たしている面がある。そもそも浅田氏1人が反対しても、12月の利上げの障害となりそうもない。
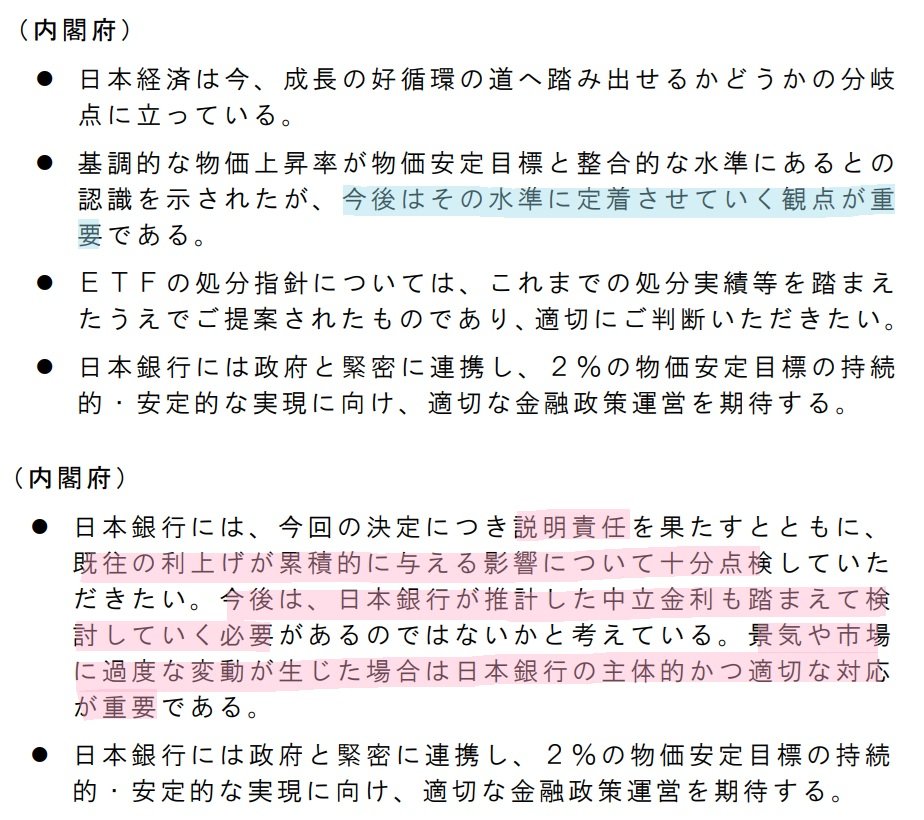
高市政権は利上げに慎重と受け止められてきたが、変化の兆しが見て取れる。日銀会合に出席する内閣府の発言を9月と10月で比べると、利上げへのブレーキがことごとく外れた。9月は「説明責任」、「既往の利上げの累積的な影響の点検」、「中立金利も踏まえた検討」、「景気や市場に過度な変動が生じた場合の日銀の主体的な対応」と、注文を4つ並べていた。それが10月には、基調物価が2%目標と整合的な水準にあるとの日銀の判断を受け止め、「今後はその水準に定着させていく観点が重要」と示すにとどまった。9月と違い利上げではなく据え置きだったためとも考えられるが、基調物価2%到達に異議を唱えなかった点は見逃せない。基調物価が2%に達したと認めれば、緩和的な金融環境を正す利上げを拒む理由は乏しくなる。政権は、12月以降の利上げに事実上のお墨付きを与えたと言えよう。
10月の内閣府の発言で、4つの注文に代わって登場したのがETFの処分指針への言及だ。高市首相は、日銀のETFの売却益を返済の財源とする「つなぎ国債」で、成長投資の資金を前倒しで調達する方針を示している。政権にとってETFの売却は、財源を生む打ち出の小槌でもある。利上げへの注文を引っ込め、ETFの売却について日銀の判断を促した内閣府の発言からは、日銀の正常化を自らの財政運営に組み込み始めた政権の姿が浮かび上がる。
画像:10月(上)と9月(下)の主な意見
(出所:日銀)
高市政権の成長投資の旗振り役こそ、城内実経財相だ。11月15日、足元の物価上昇には海外からのコストプッシュの面もあると認めたうえで、「よい意味での物価上昇」に持っていく必要があると述べた。裏を返せば、円安による輸入物価高は「悪い物価上昇」という意味に読める。そうであれば、政権には円安を止める介入にも、それを後押しする日銀の利上げにも反対する理由はない。ただし、ETFの売却益を当て込んだ成長投資は、財政拡張そのものでもある。財政拡張を続ける限り、円売りの圧力は残り続ける。
日銀の利上げに対し高市政権が慎重姿勢をゆるめつつある一方、消費税減税の財源の議論など、財政への懸念は根強い。しかもFRBが12月に利上げを行う見通しが濃厚ななかで、日銀の利上げだけでドル高・円安を止められるかというと、6月、9月と利上げを重ねても円安が止まらなかった流れをみれば疑問符が付く。
今週はイベントが目白押しだが、ドル円が160円で定着するか否かの分水嶺に立つ重要な局面にある。日本の当局が実弾を撃つのかどうか。イベントを機に円安が加速すれば、「夏の記憶」が再び甦る。
<<< 以上 ~ TRADOM為替アンバサダー安田佐和子氏の11/9付weekly reportより抜粋 ~ >>>
なお、最近のレポートでは「時期の特定はむずかしいものの次に『円高』的な展開があるとすれば、『USD安』の波が来る時」では?との見通しを折に触れてご紹介しています。
いつも申し上げていることですが「為替レートは、ある通貨ペア双方のファンダメンタルズを相対比較した評価によって決定される」ものですから、USD円相場の場合は必ずしも円(日本)に強烈な買い要因がないとしても、USDに売り要因が膨らんでくれば「USD売り⇒(対価の)円買い」のフローが生じやすくなり『円高』的な展開が顕現化するはずです。
もちろん現在(足許)の米国景気はFRBが判断を“strong”に上方修正するほど堅調ですから、そう簡単に「USD売り」の流れになることは期待できないでしょう。しかしながら、今回の中間選挙によって生じた議会・政権のねじれに伴って様々な混乱が発生する可能性は決して小さくないと考えられます。
今回のグローバルな株価調整の発端ともなったAI(設備)投資の減速懸念や政府閉鎖に繋がりかねない国家財政を巡る混乱も決して絵空事ではありません。
実際、ヘッドラインが「極めて堅調」を示唆した米10月雇用統計は、非農業部門就労者数が前月比+16.5万人と市場予想の+6.5万人を大幅に上回り、過去2カ月分も計8.4万人上方修正されていました。また、失業率は4.1%へ低下しました。その一方で、長期失業者の割合は2021年12月以来の高水準へ上昇しており『改善一辺倒』ではない状況です
また、先週の米10月CPI(総合=前月比+0.4%、コア=同+0.3%)がいずれも市場予想を上回ったことを受けて、FF金利先物市場は2027年3月まで3回連続の利上げ予想に傾いています。しかしながら、NY連銀の消費者調査では「1年後の失業率上昇見通しが2020年4月以来の高水準」となっており、家計の先行き不安も着実に強まり始めています。既述の政権/議会運営の混乱も含め、今後はインフレ以外の米指標の減速には要注意ではないかと考えています。
先週も一部ご紹介しましたが、11/2週のレポートの当欄に以下の私見を述べていました。
<<また、我々は本格的な「長期トレンドの中であっても数週~数ヶ月間の中短期調整サイクルは必ず出来する」と考えています。>>
<<振り返れば、既述(8月)の現金化オペレーションの前から「5年目に入った株高・円安の超長期トレンド」に「数ヶ月間の中期調整サイクル」が接近しているとの懸念を抱いていた>>
<<『株高』については「AI・半導体関連株の相場はバブルか?」との質問に対し、「収益の裏付けがあるためバリュエーション的にはバブルとは言えない。ただし、物色されるセクターや時価総額構成などに過度な偏り/過熱感を禁じ得ない」と答え『米国の政情が大きく変化する蓋然性が高い11月の中間選挙に向けて警戒は怠れない』とのスタンスを維持してきました。
また、FRBが“strong”に上方修正した非常に強い米景気も「一本足打法」とされるAI・半導体関連セクターにひとたび変調をきたせばその調整もかなりのインパクトを持つことになるでしょう。>>
<<『円安』については、国際収支上の実需を中心とした➊「構造的外貨不足」を主因に、ひと頃➋「短期の実質金利が突出したマイナス」などの弱点を抱えている点を抜本的に改善しなければ円安は止められない。もちろん、スムージングオペレーションに過ぎない介入で相場の方向性を根本的に変えることはできないと主張してきました。
ただし、実質金利のマイナス幅は縮小しましたし、インフレの更なる高進がなければ数ヶ月に一度の利上げでマイナスからの脱却は可能かもしれない状況へと➋に改善の兆候は伺えます。
それでも➊からの脱却のパスは今のところ見えないとの大局観を維持しています。>>
<<しかしながら、『円安⇒円高』は至難の業でも『USD安≒(相対的)円高』は“敵失”として充分起こり得ます。それは、既述の(現在足元でも見られている)「株高の調整」から派生したリスクオフによるUSD売りが原因となるかもしれません。少なくとも「株高の調整」が保有する含意は『USD安≒(相対的)円高』でありその調整幅が大きければ大きいほどそのインパクトも大きくなるでしょう。>>
<<ひと頃に比べれば「構造的な円安要因」ばかりが目立つ状況ではなくなってきたように感じます。相対的堅調を維持していると思われる米景気についても昨今「静かに(徐々に・緩慢に)鈍化」の兆候も垣間見えます。その点では、全ての金融市場の現在のトレンドをもう一度ゼロベースで検証し直して「トレンド反転の兆候をより注意深く探求してゆく必要」があるのかもしれません。>>
今回の「株高の調整」の一因ともなった「AI関連企業のファイナンス・止めどない巨額のデータセンター投資をベースとした成長戦略」への評価が再び固まってくるには相応の時間がかかるでしょう。その意味で、「米景気は非常に堅調」との過度な予断を持たず日々の経済データをこまめにチェックしてゆく姿勢が肝要だと考えています。
結局、こんな状況だからこそ (いつも申し上げているとおり)今後も「過度に予断を持たず変化の兆しを見落とさぬ姿勢」を貫き、金融資本市場全体を引き続き注視してゆかねばならないと考えています。
お知らせ➀:来週11/23は筆者都合により休載させて頂きます。ご迷惑をおかけいたしますが、何卒宜しくお願い申し上げます。
お知らせ②:今週は一部をご案内しましたが、米国を中心とする「世界のインフレ・景気・金融政策」の現状分析、並びに短期を中心としたUSD円相場見通しについては、トレーダム為替アンバサダーでもある安田佐和子氏のレポート(Weekly Report等)に詳細かつ非常に解りやすく解説されています。
TRADOMユーザーの方々はサイト内で是非ご参照下さい。
お知らせ③:トレーダムでは「5月22日、ステーブルコインを活用したクロスボーダー決済サービス『トレーダム ペイメント』の提供を開始」しました。日経新聞を始め多様なメディアに取り上げられておりますので、是非ご一読ください。
https://www.nikkei.com/article/DGXZQOUB251ET0V20C26A5000000/?n_cid=dsapp_share_ios
2026/11/16
ようこそ、トレーダムコミュニティへ!