Weekly Report (11/09) 日米株式急落のリスクオフ展開にも拘らず、USD指数/USD円共に堅調を維持

国内大手金融機関の外国為替取引部門で外国為替、外国証券等のディーラーとして20年、海外金融機関でアセットマネージャーとして15年以上の経験を有する為替のエキスパート。貿易企業の経営者を経て、企業年金基金の資産運用を担当。2021年1月よりCAOとして投資助言部門を担当。
マーケット分析
<テクニカル分析判断>
●短・中期:一方で、200日・21週MAの「上値抵抗帯も極めて頑強に機能」を継続
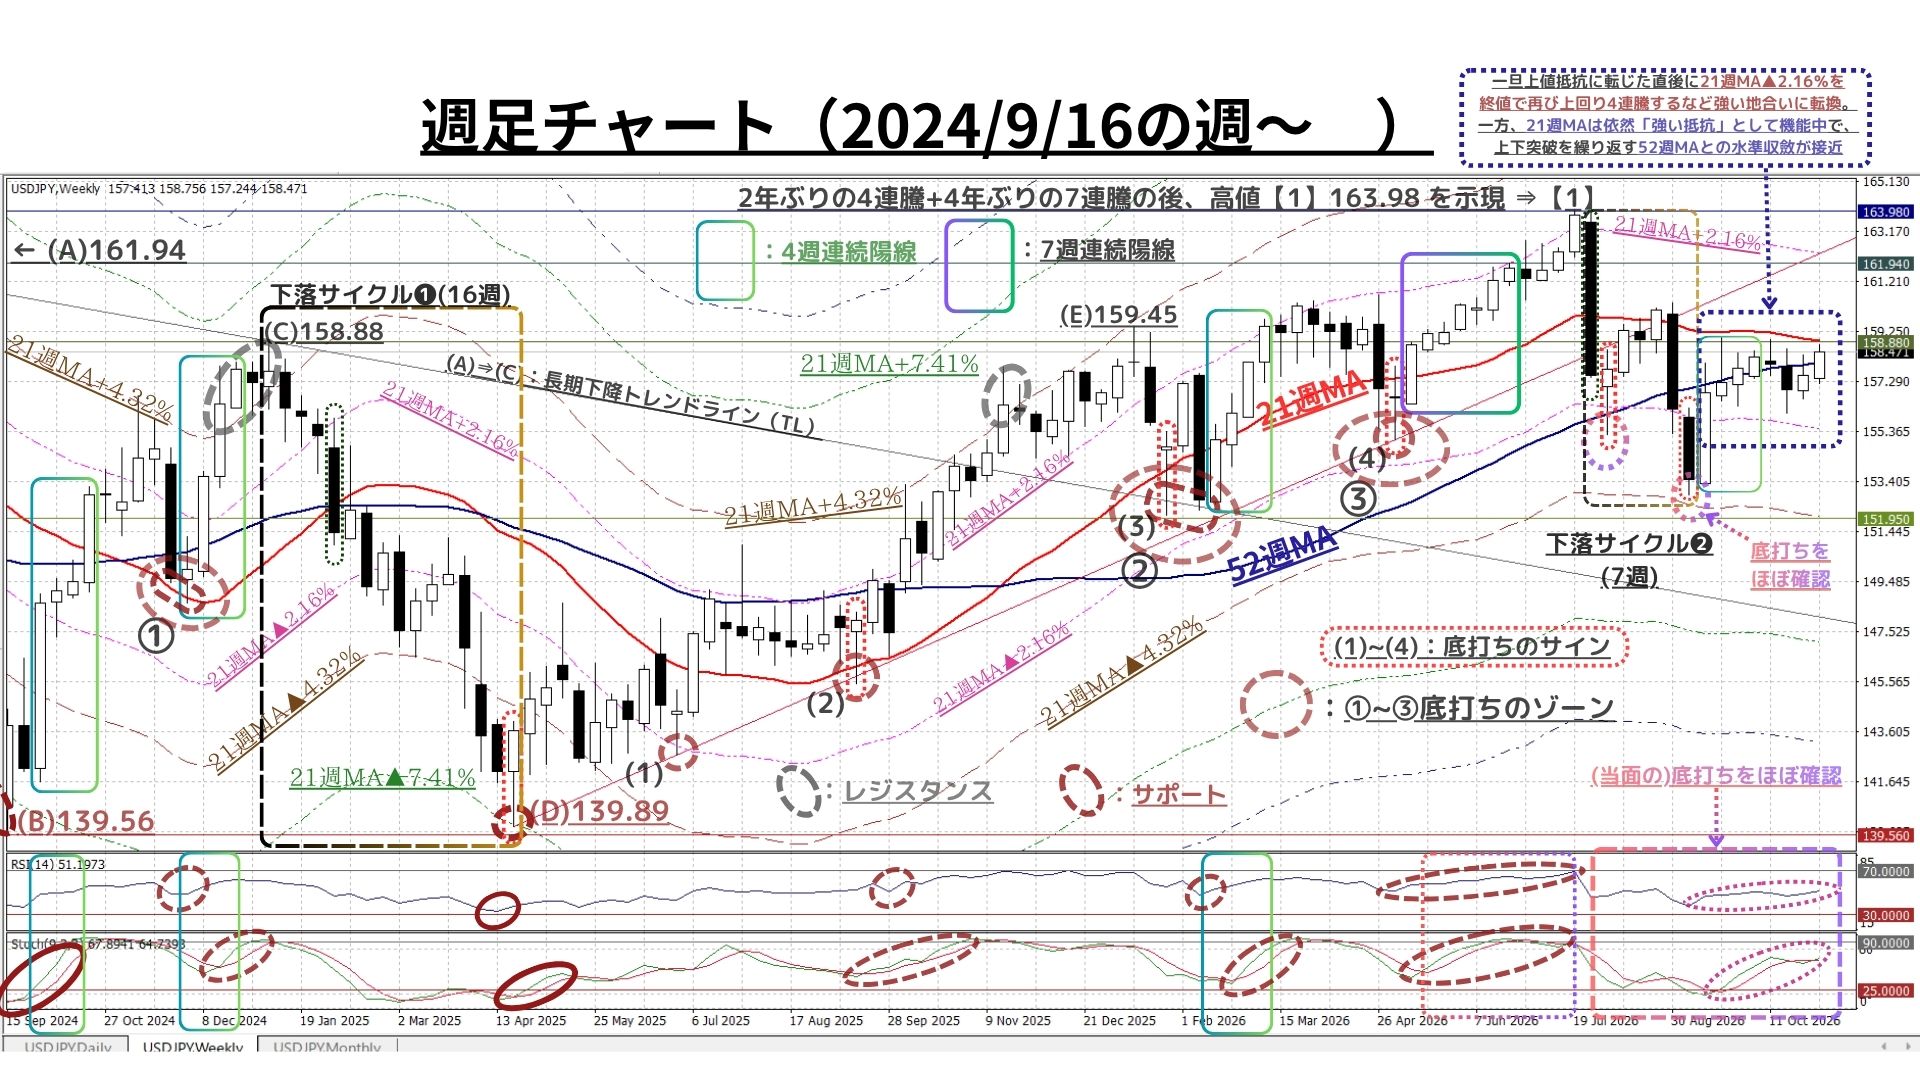
□11/2週:「寄付157.50:157.26~158.76:終値158.49、前週比+0.96円の円安)」
〇11/2週は、前週比+0.96円と続伸。週央に一時急落する局面はあったが、前週比で上昇したUSD指数に概ね連動する格好でUSD円相場も前週末比+0.96円の堅調な推移となった
〇週初11/2から「21日MA」を終値で突破すると、翌11/3には、一時非常に強い上値抵抗線となっていた『200日MA』を超えて10/14以来の158.76まで上昇。この日の終値は『200日MAとほぼ同水準(158.65)』となった
●しかし、上記の過程でやはり非常に強い上値抵抗と目された『21週MA』に迫ったものの、結局タッチすることもなく急反落に転じた
〇それでも、押し目買い圧力は週を通じて根強く、週後半に2度見られた押し目は強い下値支持線に転化した『52日MA』近辺の水準で2回とも急反発に転じ、158円台半ばでの越週となった
◆なお、当週の週間変動幅は「1.50円」。再度縮小傾向を強めた10/26週(1.69円)比でも僅かながら縮小が継続
⇒上下双方の圧力が拮抗し(方向性を見出しづらい)「膠着感が強まる展開」が再現?
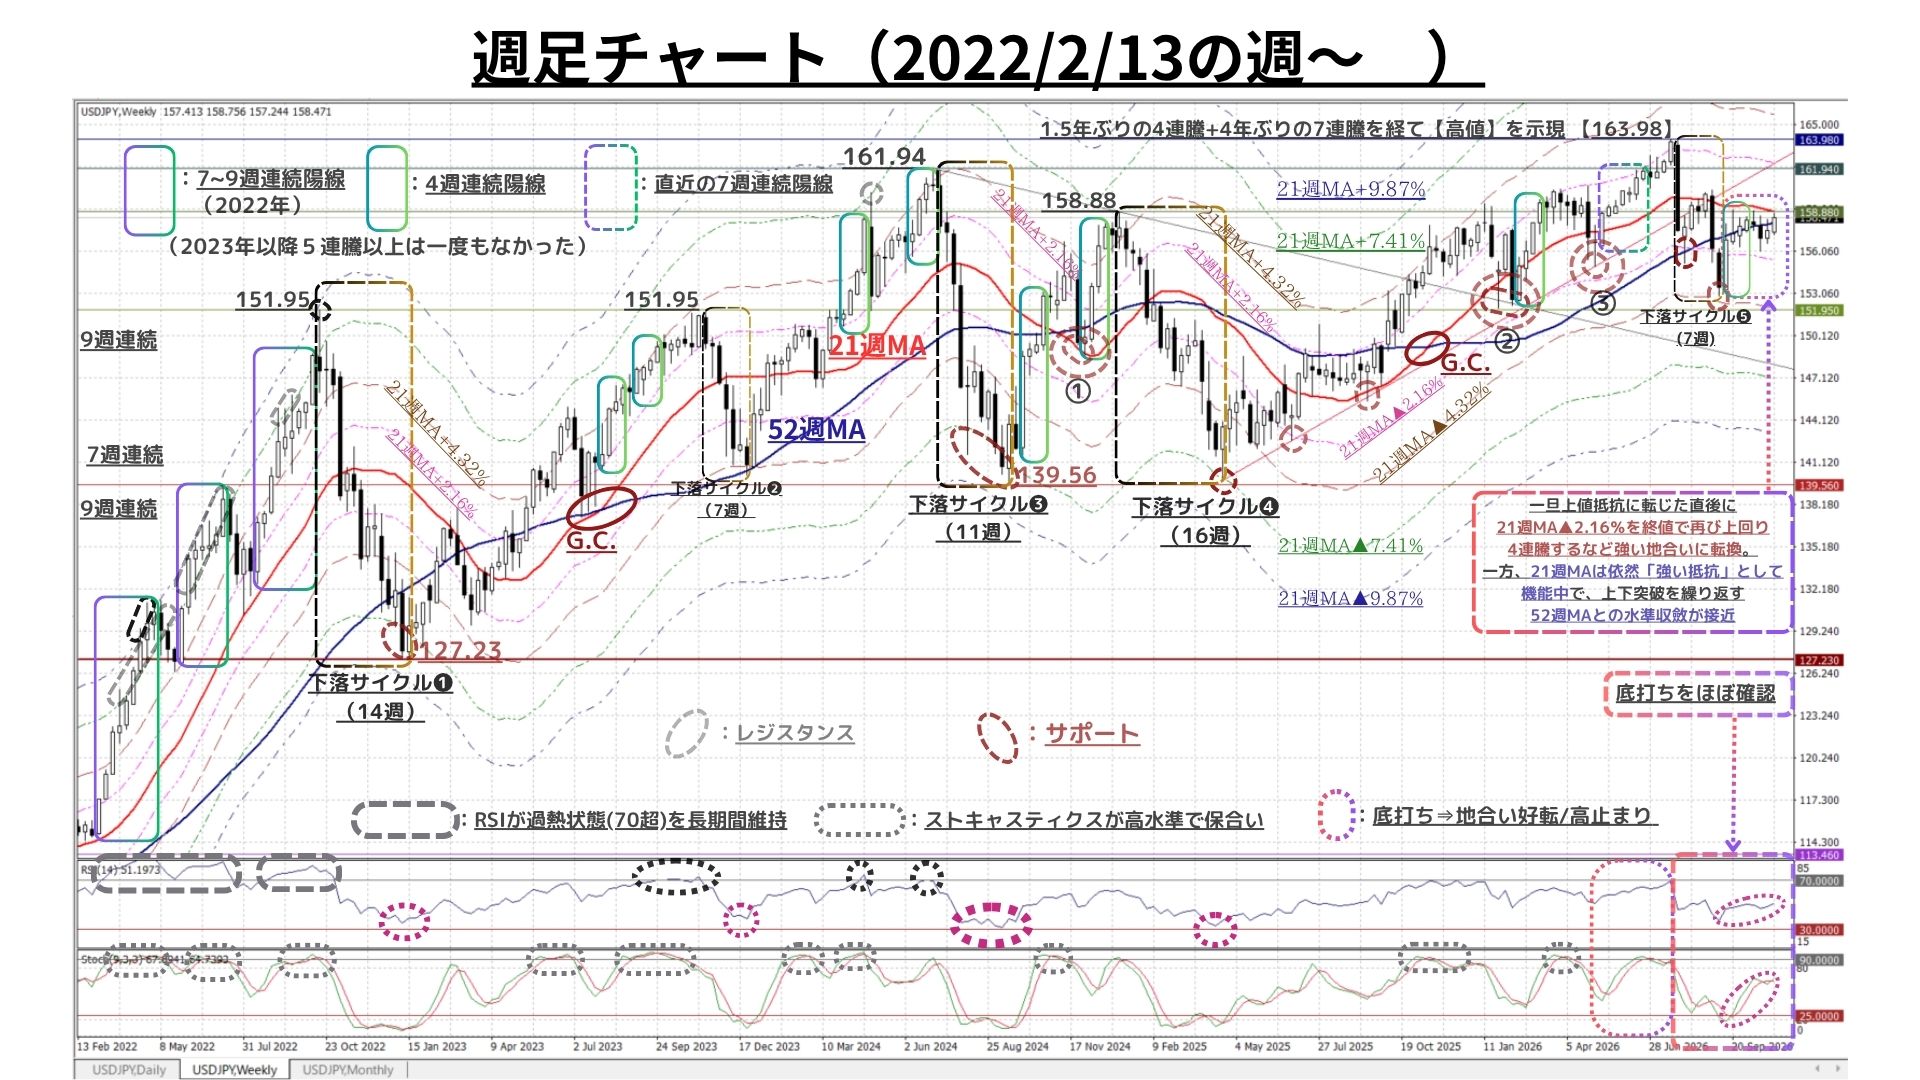
(図は冒頭掲載分の期間を約4.5年に拡大したもの)
<冒頭&直上掲チャートの注目ポイント(週足):中期時間軸>
◇9/7週に152.88円(21週MA▲4.32%に急接近)での底打ち⇒急反発が示す通り、自律反発主導で「強い地合い」に転換したことは明らか
⇒9/7週に上値抵抗線に転化した『21週MA▲2.16%』水準を翌週には終値で回復したことで「底打ち」の蓋然性が高まる
〇また、RSIやストキャスティクス等のオシレーターも直近8週で「当面の底打ち」をほぼ確認できる(上2図参照)
⇒これにより、直近の下落サイクル(冒頭➋・直上❺)は「7週で終息」し『底打ち』を確認
●一方で、先週も158.76までの上昇も見られたが、7月最終週以降「(終値ベースで)15週中14週は21週MA未満」となっており「完全に底打ち→上昇トレンド復活」には程遠い。このため、依然「21週MAは重い(強い)上値抵抗」となり続けている
◇今後のポイントは、引き続き「上昇モメンタムの回復力」。先週、終値ベースでの『52週MA(158.05@11/6)』の回復は達成したため、この水準超を今週も維持できるか
⇒次に、協調介入が実施された7/30以来ほとんど達成されていない『21週MA(158.76@11/9予想)』の回復
⇒因みに、<依然「21週MAは重い(強い)上値抵抗」となり続けている>が、かなり緩慢ではあるものの着実に低下中
⇒この水準(超)を2週連続で維持できれば、「中期上昇トレンド再開」の可能性も再び高まろう
◆ただし、中期時間軸(週足)では「52/21週の両MAが158.10∼158.65の狭い範囲に収斂」し、膠着感の高まりによって方向性が出づらい状況にある
⇒週間変動幅も再び縮小しており、上下双方の圧力が拮抗し「膠着感が強まる展開」が再現?(以下参照:方向性を見出しづらい)
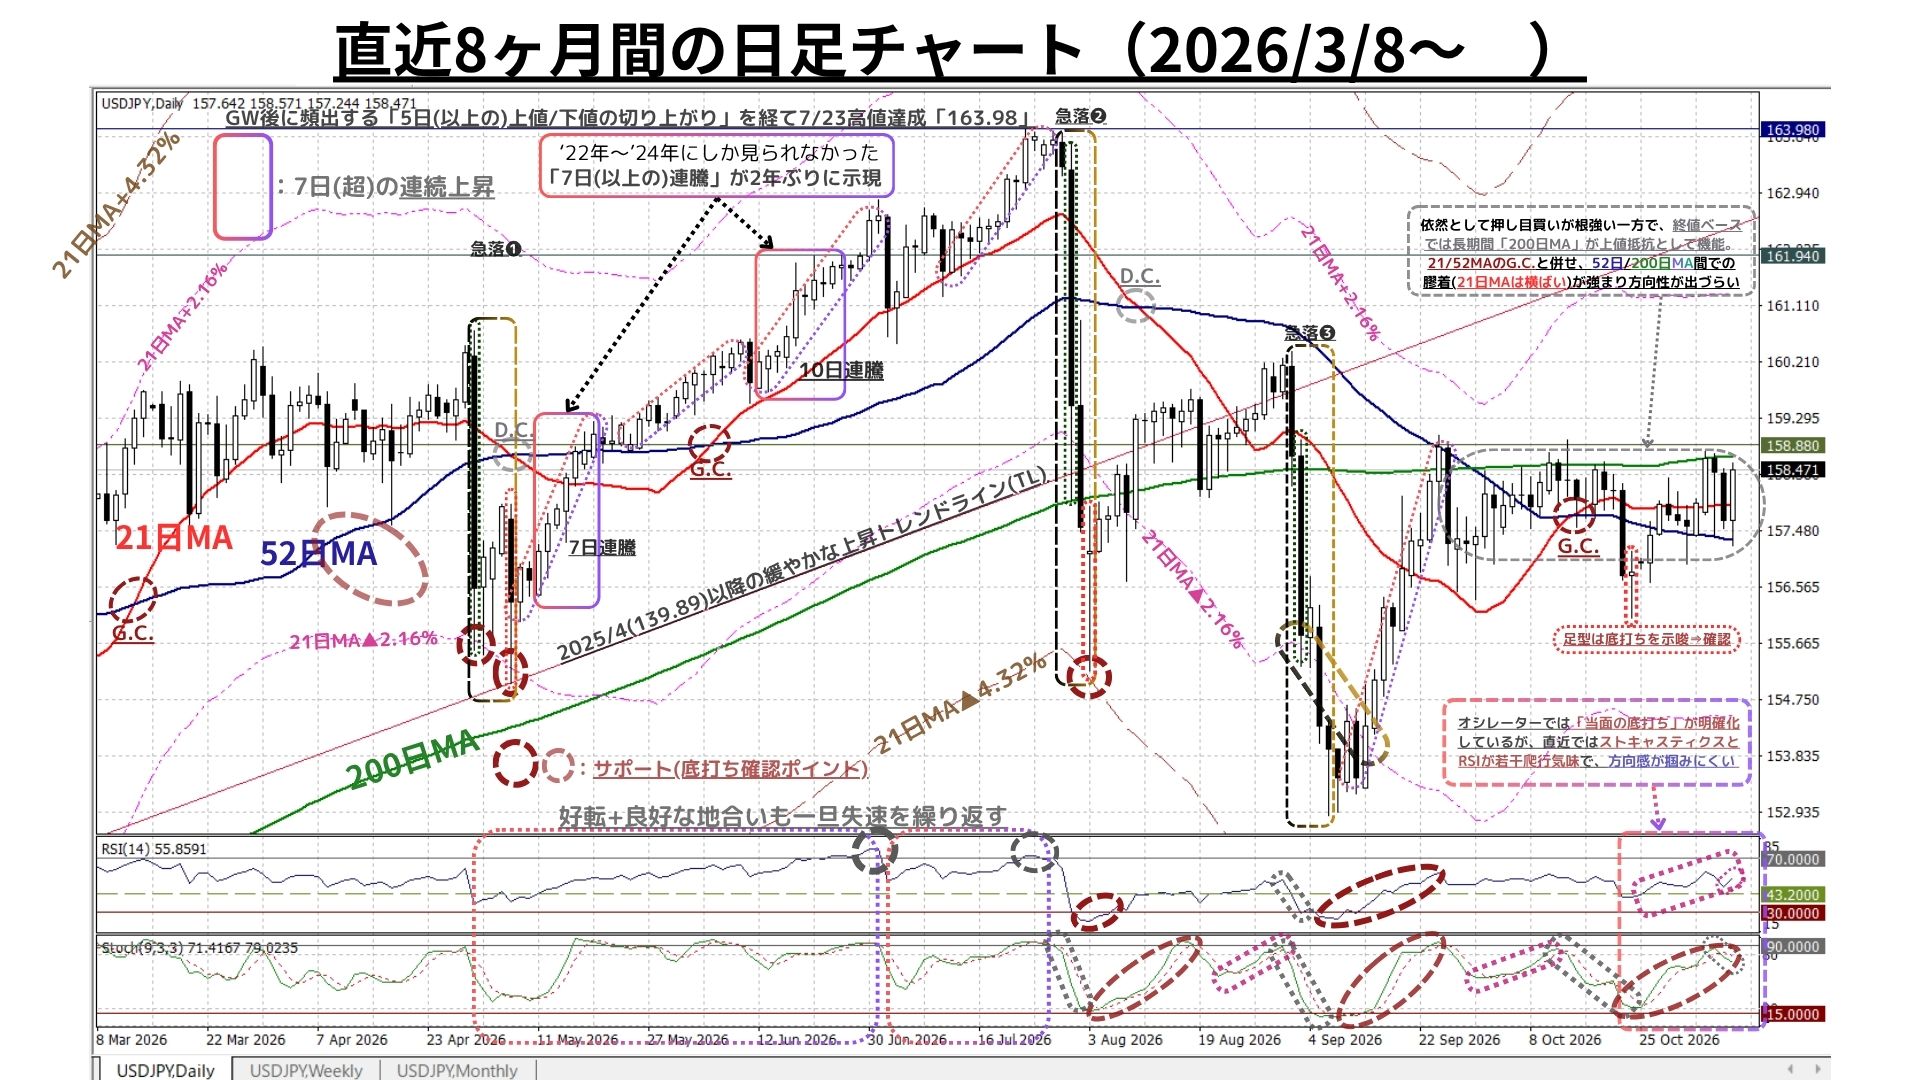
<チャートの注目ポイント(日足):短期時間軸:既述週足コメントもご参照>
◎一旦、上値抵抗線に転化していた『21日MA▲2.16%』を終値で上回って以降、上昇を加速。9/24までは9日連続で上値・下値を切り上げるなど展開的には「“当面の”底打ち」をほぼ確実にした
●しかし、上記の好調は9/25の急落によってその上昇モメンタムを大きく削ぎ落された格好となり、結果的に(21日MAは度々上抜けるものの、依然)「200日MAが強い上値抵抗線」として機能中
◇ただし、11/3には、一時非常に強い上値抵抗線となっていた『200日MA』を超えて10/14以来の158.76まで上昇。この日の終値は『200日MAとほぼ同水準(158.65)』となった
●他方、上記の過程でやはり非常に強い上値抵抗と目された『21週MA』に迫ったものの、結局タッチすることもなく急反落に転じた
〇それでも、押し目買い圧力は週を通じて根強く、週後半に2度見られた押し目は強い下値支持線に転化した『52日MA』近辺の水準で2回とも急反発に転じ、158円台半ばでの越週となった
◇週足と同様、今後のポイントは「根強い押し目買い圧力の維持と上昇モメンタムの回復力」。まずは過去2週にわたりの強力な下値支持線へと転化した『52日MA(157.35@11/6)』の維持
⇒次に、先週4営業日/5営業日は終値ベースで上回っていた『21日MA(157.89@11/6)』の維持
◇そして、突破せざるを得ない壁が『200日MA(158.70@11/6)』の終値ベースでの回復
⇒既述の通り「152.88@9/8での底打ち」は確実と言えるが、9/3に200日MAを下回って以降、先週末までの42日間で200日MAを終値で上回ったのは9/24一日のみ。上昇トレンドが明確化するためには、この『200日MA(158.70予想@11/9)』の回復が必須
⇒これが達成されれば、「中期上昇トレンド再開」の可能性が再び高まろう
◇なお、上図でも明らかなように21/52日MAの僅かなG.C.と併せ、長期時間軸である200日MAといった全て(短/中/長)の時間軸のMAがかなり接近した水準に収斂。このため、膠着感が強まり「今後の方向性が定まりづらい」状況でもある
⇒直近2週の週間変動幅が縮小傾向(双方1.7円未満)にあったのはこのためだが、きっかけさえあれば「逆に変動率が急上昇する」可能性も排除できない
以上より<今週のテクニカル分析の結論>は以下の通り
◆日足では、21/52/200日といった「全て(短/中/長)の時間軸のMA」がかなり接近した水準に収斂
◆週足では「21/52週のMA」が共に158円台でかなり接近した水準に収斂
⇒ 中短期時間軸双方共に、膠着感が強まり「今後の方向性が定まりづらい」(≒きっかけ次第で上下に振れやすい)状況に
〇この状況下、9月半ばから顕現化した『USD指数』の堅調に後押しを受け、「USD円の上昇モメンタム」も中短期時間軸を中心に復活基調の兆候あり
◇他方、上記の状況を受け、週足でのRSI・ストキャスティクスなどオシレーター系は少なくとも「“当面の”底打ち」を確認し、緩慢ながらも持ち直しを継続
⇒ゆっくりと低下中の『21週MA』や、概ね横ばいを続ける『200日MA』など非常に強力な上値抵抗線を終値で上回る必要があるものの、根強い押し目買い圧力によってかつての「強い地合い復活」の可能性は残存
⇒実際、直近2週は連続陽線となった上に下値・上値の着実な切上げが見られている
□以上を踏まえ、引き続き「過度に予断を持つことなく」変化の兆しを見落とさぬ姿勢を維持した上で、終値が以下の水準を「突破or維持」できるかどうかに注目
1 160.70円=21週MA+1.23%
2 159.85円=21日MA+1.23%
3 ☆ 158.75円=21週MA ☆
4 158.65円=200日MA
5 157.90円=21日MA
6 ☆ 157.35円=52日MA ☆
7 156.80円=21週MA▲1.23%
8 155.90円=21日MA▲1.23%
>>>上記3(上方)と6(下方)が「抜けると加速する」と思われる水準
~以下では『短期・中期・長期の方向性』についての分析ポイント及び各時間軸での想定レンジをご案内します。(今号の分析は2026/11/6のNY市場の終値をベースに実施) ~
<以下の用語補足:「MA」=移動平均線、「RSI」=(上下への過熱を示す)相対力指数>
➊日足チャート:「21MA±4.32%のバンド、52MA & 200MA」、RSI等
短期(1週間~1か月)の方向性:上下両圧力が拮抗。急変に向けた踊り場?
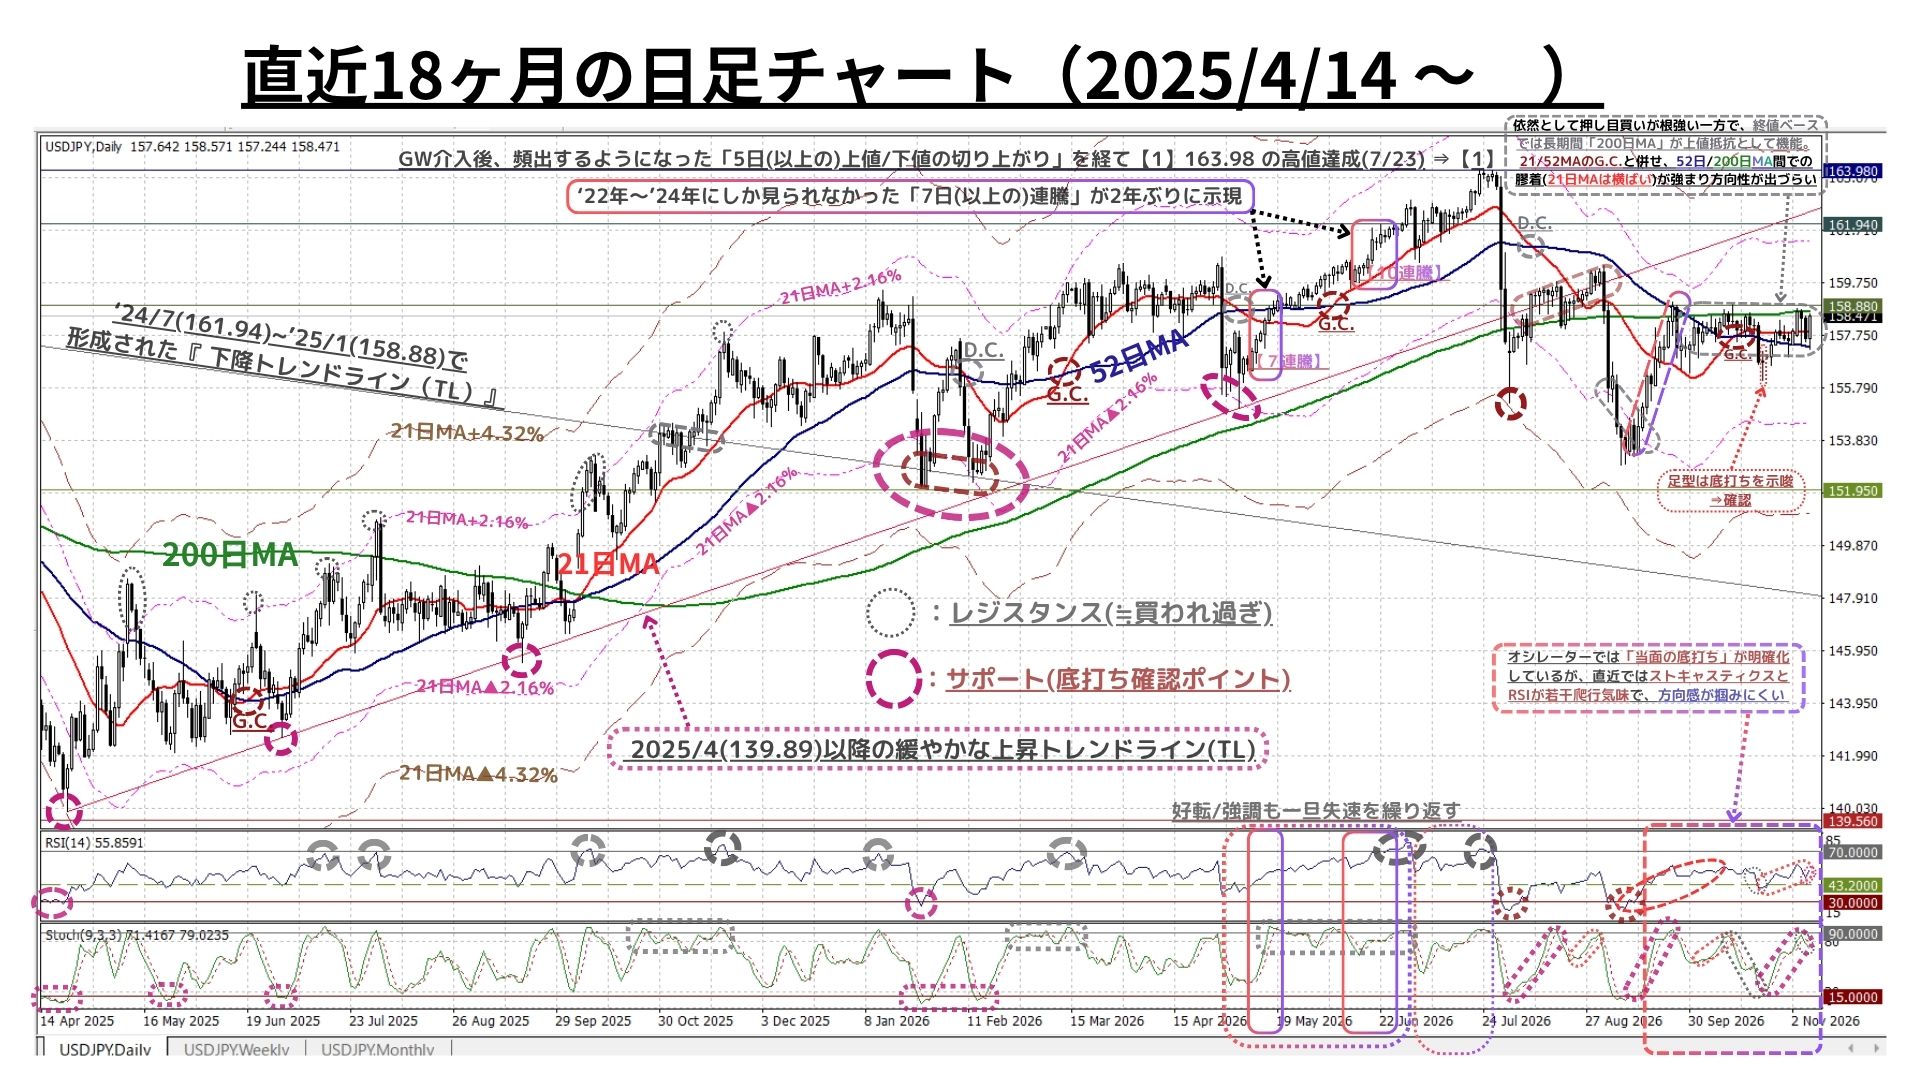
〇上図は既掲(直近8ヶ月分)を1.5年分に拡大したもの。解説コメントは既掲をご参照下さい
◇ただし、11/3には、一時非常に強い上値抵抗線となっていた『200日MA』を超えて10/14以来の158.76まで上昇。この日の終値は『200日MAとほぼ同水準(158.65)』となった
〇また、押し目買い圧力は週を通じて根強く、週後半に2度見られた押し目は強い下値支持線に転化した『52日MA』近辺の水準で2回とも急反発に転じ、158円台半ばでの越週となった
>>> 想定レンジ= 今後1週間:156.80~159.85、今後1ヶ月:154.80~160.80 =
➋週足チャート:「21MA±4.32%/±7.41%/±9.87%のバンド & 52MA」、RSI等
中期(1か月~半年程度)の方向性:上下両圧力が拮抗。急変に向けた踊り場?
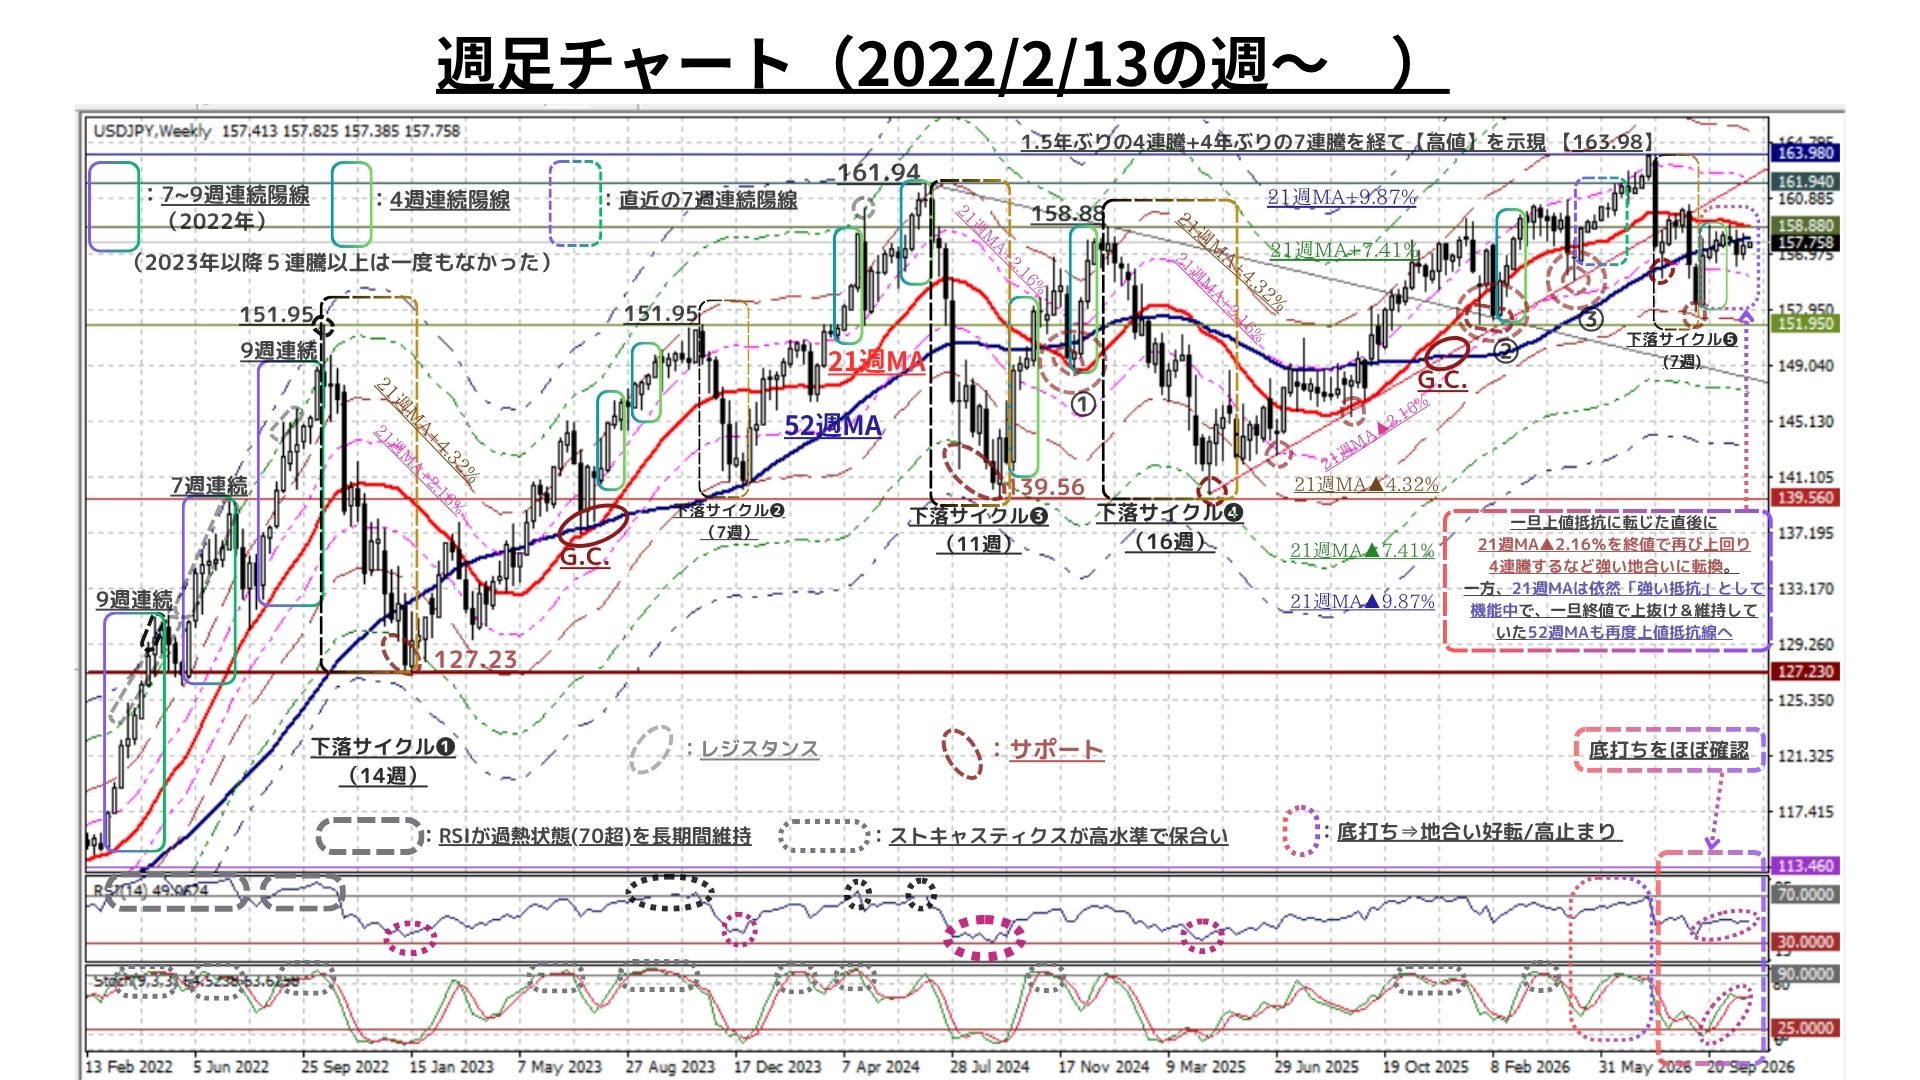
◇上図は冒頭2枚目(4.5年)と同じ。解説コメントについては既掲をご参照下さい
◇今後のポイントは、引き続き「上昇モメンタムの回復力」。先週、終値ベースでの『52週MA(158.05@11/6)』の回復は達成したため、この水準超を今週も維持できるか
⇒次に、協調介入が実施された7/30以来ほとんど達成されていない『21週MA(158.76@11/9予想)』の回復
⇒因みに、<依然「21週MAは重い(強い)上値抵抗」となり続けている>が、かなり緩慢ではあるものの着実に低下中
⇒この水準(超)を2週連続で維持できれば、「中期上昇トレンド再開」の可能性も再び高まろう
>>>今後6か月間の想定レンジ = 152.10~165.90⇒ 151.90~162.75=
➌月足チャート:「20MA±18.0%のバンド」「60MA±30.0%のバンド」、RSIを付記
長期(半年超~1年程度)の方向性:モメンタムに翳りも何とか超長期上昇トレンドを維持
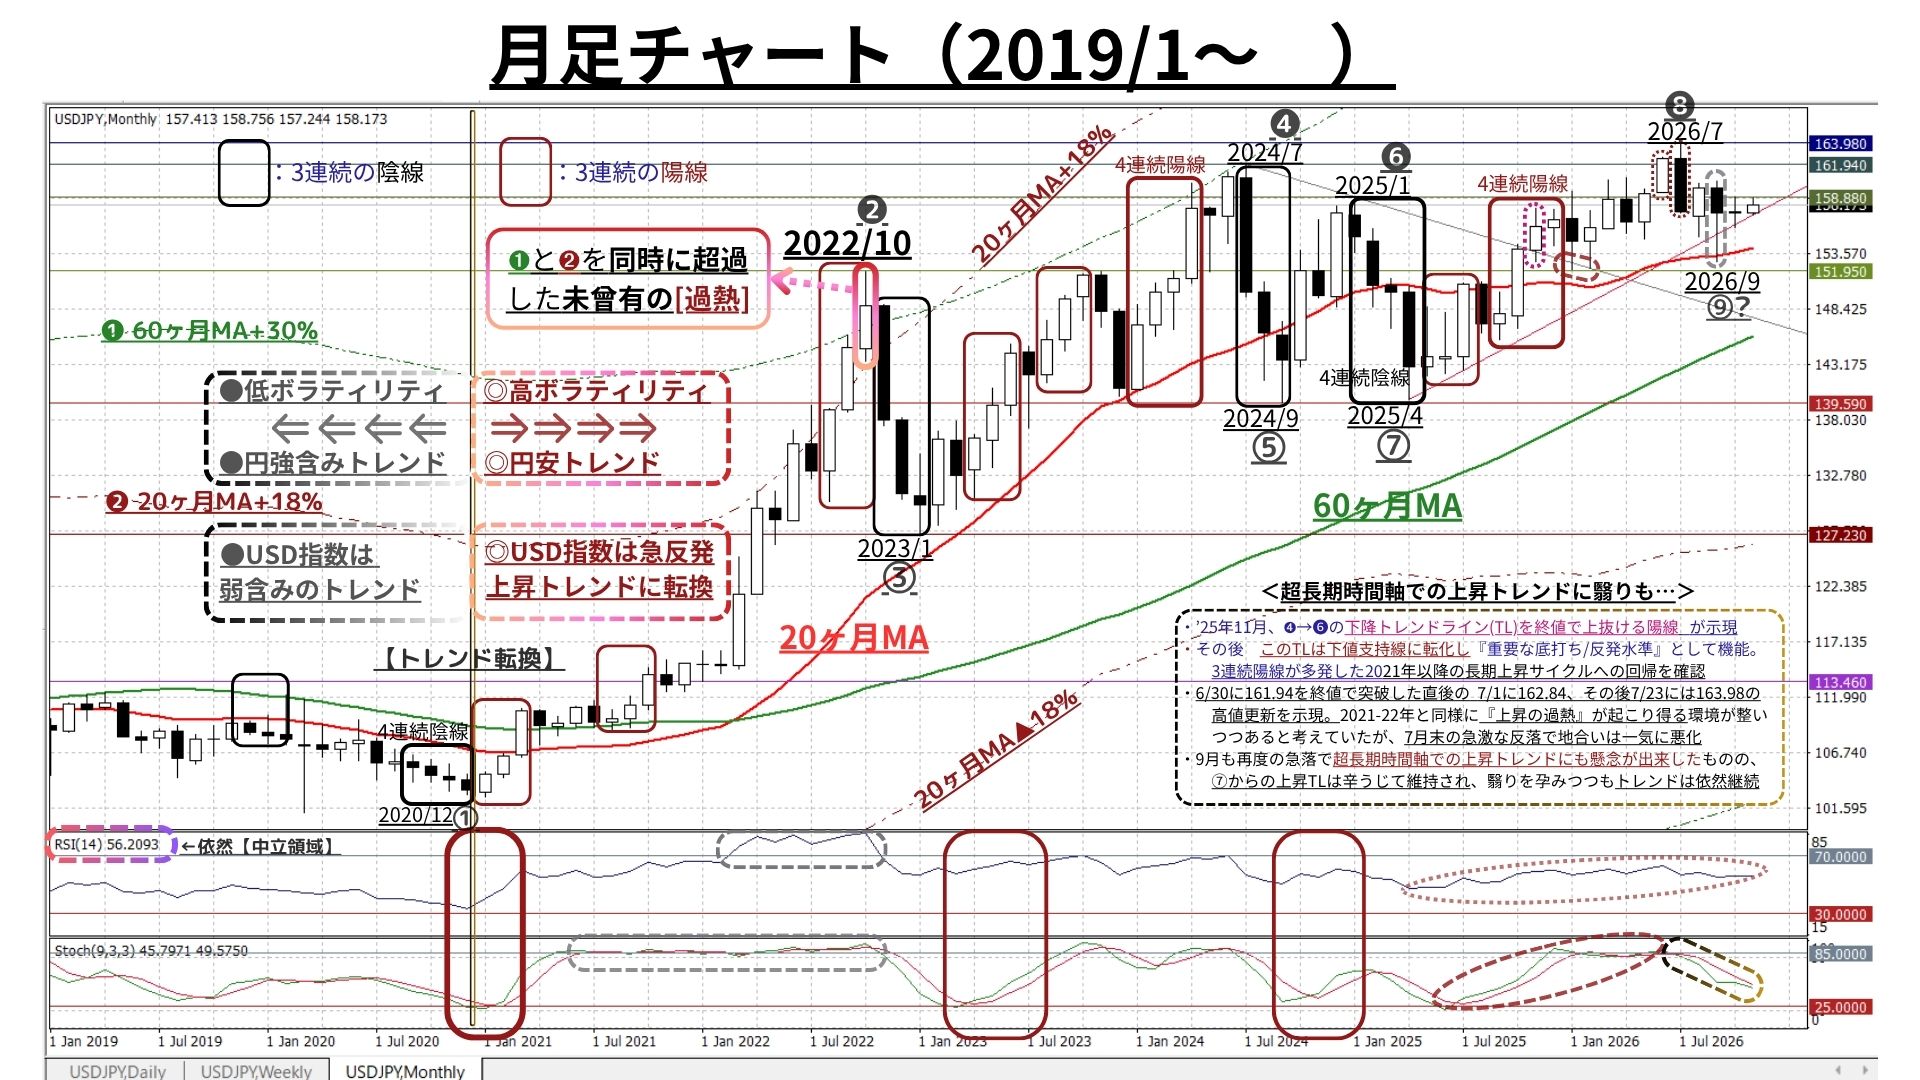
◆かつて「RSIやストキャスティクスが警戒すべき高水準を長期間維持し続けることを可能にした2022年の“強固な地合い”」は徐々に復活しつつあったが、相場の地合いは直近3ヶ月で中短期から悪化が波及。超長期時間軸における『着実な上昇トレンド』にも翳りが顕在化
◇しかし、10月末も「20か月MA(156.28@10/30)」超の水準を維持できたことで「超長期上昇トレンドは10月も辛うじて維持」された
>>> 今後1年間の想定レンジ = 147.75~166.80 ⇒ 147.75~165.60 =
<ファンダメンタルズ分析判断>
□先週の日米金融市場の変化(下表右端):米中間選挙で共和党大敗。株式は大幅続落
◇米国:米中間選挙で民主党が圧倒的躍進。株式はAI関連を中心に急激に4週続落
◇日本:米仏発の「信用不安」に米中間選挙ショックが重なりリスクオフが更に進展
◇USD指数:議会民主党の躍進でリスクオフ進展も良好な雇用統計がUSD指数を押上げ
◇USD円:既述のリスクオフ展開にも、昨今のUSD指数の堅調からUSD円も堅調を維持
<スペース>
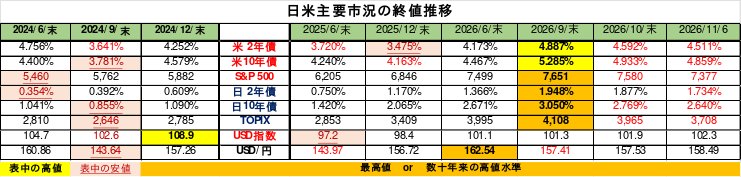
上記・上表の通り、グローバル金融市場では4週連続でリスクオフ展開が更に進展。
「質への逃避」が更に進み、主要国の株式市場が大幅に続落する一方で、債券市場でも仏・西・伊など(財政不安から)ここ数週は売られていた債券も大きく買われ(利回りは低下し)ました。
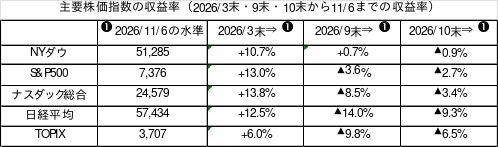
前週(10月末)に続き、先週の米国の各金融市場も以下の通り典型的リスクオフ展開となりました。
<株式>:主要3指数はいずれも続落。以下は2026/3末・9末・10末から11/6までの収益率
<スペース>
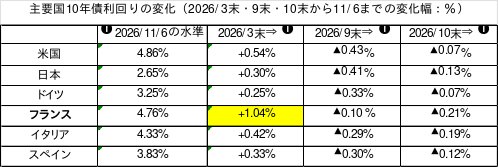
<債券>:主として株式からの「質への逃避」(リスクオフ展開)が利回り低下を加速
〇悪い金利上昇が続いていた仏もピークアウトから足元では反動的低下を観測
<スペース>
<為替>:10月は「リスクオフ」の進展が続き「USD≧円>EUR」の序列が出来
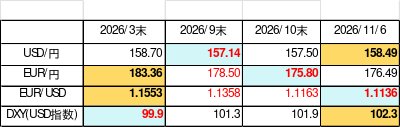
□仏の財政赤字・内政問題が顕現化し、これを機に仏国債売り(≒EUR売り)安全資産(通貨)買い高まる
◇上記の通りリスクオフが主流の展開も、先週末、予想を大きく上回る改善が見られた米10月雇用統計の発表を受けて「DXYが急伸」しました
円は対USDで前週比0.99円安い158.49円となり、2週連続のUSD高円安となっています。
また、上表でもわかる通り主要通貨に対するドル指数(DXY)は週末に前週比0.4ポイント急伸し、102.3。これでDXYは2カ月以上にわたって堅調を維持しており、リスクオフで米国債利回りが大きく低下する中でも「USDの(相対的)堅調さ」はしっかりと維持されているといえるでしょう。
一方、EURは前日比0.67%安の1.1136と弱含みの推移が続き、週間では3週連続・月間では2カ月以上の期間軟弱な推移が続いています。依然として、フランスを中心とする財政・政情不安が金融市場に影を落としているようです。
さて、米中間選挙結果「共和党の大敗⇔民主党の大躍進」を受けた先週の「世界的な株安」は<<<今後のUSD円相場にどういった影響を与えるか>>>という課題を我々に突き付けています。
先週のレポートでもお伝えしましたが、グローバルな株式市場の下落から「リスクオフ」が顕現化した場合には、基本的に「安全通貨」とされてきたスイスフランや円などが買われやすいと考えていました。しかし今回は、フランスを中心とする財政・政情不安がユーロにネガティブな要素を与え、相対的にUSDの評価が向上したことでDXY(USD指数)が上昇し、結果的にはUSD円も上昇しています。
更には、質への逃避先として今や相対的な「高金利」を有し「基軸通貨」でもあるUSD建ての債券は、「安全資産」としての物色対象として魅力的だったという側面もあったように思われます。
そうした点を考慮すれば(かつてのように)一概に「USD安円高」要因とは言えないのかもしれません。
そもそも株価の決定要因が企業収益にあり、そのベースがビジネスモデルおよび内外の景気(≒ファンダメンタルズ)にあるのだとすれば、このベースの部分を精査し見極めることが肝要です。
この点に関しては、今後何度かに分割してご案内したいと考えています。
ところで、先週のレポートの当欄に以下の私見を述べていました。
<<また、我々は本格的な「長期トレンドの中であっても数週~数ヶ月間の中短期調整サイクルは必ず出来する」と考えています。>>
<<振り返れば、既述(8月)の現金化オペレーションの前から「5年目に入った株高・円安の超長期トレンド」に「数ヶ月間の中期調整サイクル」が接近しているとの懸念を抱いていた>>
<<『株高』については「AI・半導体関連株の相場はバブルか?」との質問に対し、「収益の裏付けがあるためバリュエーション的にはバブルとは言えない。ただし、物色されるセクターや時価総額構成などに過度な偏り/過熱感を禁じ得ない」と答え『米国の政情が大きく変化する蓋然性が高い11月の中間選挙に向けて警戒は怠れない』とのスタンスを維持してきました。
また、FRBが“strong”に上方修正した非常に強い米景気も「一本足打法」とされるAI・半導体関連セクターにひとたび変調をきたせばその調整もかなりのインパクトを持つことになるでしょう。>>
<<『円安』については、国際収支上の実需を中心とした➊「構造的外貨不足」を主因に、ひと頃➋「短期の実質金利が突出したマイナス」などの弱点を抱えている点を抜本的に改善しなければ円安は止められない。もちろん、スムージングオペレーションに過ぎない介入で相場の方向性を根本的に変えることはできないと主張してきました。
ただし、実質金利のマイナス幅は縮小しましたし、インフレの更なる高進がなければ数ヶ月に一度の利上げでマイナスからの脱却は可能かもしれない状況へと➋に改善の兆候は伺えます。
それでも➊からの脱却のパスは今のところ見えないとの大局観を維持しています。>>
<<しかしながら、『円安⇒円高』は至難の業でも『USD安≒(相対的)円高』は“敵失”として充分起こり得ます。それは、既述の(現在足元でも見られている)「株高の調整」から派生したリスクオフによるUSD売りが原因となるかもしれません。少なくとも「株高の調整」が保有する含意は『USD安≒(相対的)円高』でありその調整幅が大きければ大きいほどそのインパクトも大きくなるでしょう。>>
<<ひと頃に比べれば「構造的な円安要因」ばかりが目立つ状況ではなくなってきたように感じます。相対的堅調を維持していると思われる米景気についても昨今「静かに(徐々に・緩慢に)鈍化」の兆候も垣間見えます。その点では、全ての金融市場の現在のトレンドをもう一度ゼロベースで検証し直して「トレンド反転の兆候をより注意深く探求してゆく必要」があるのかもしれません。>>
因みに、先週注目されていた雇用統計は「FOMCが“STRONG”に上方修正した景気判断に見合うもの」との評価が主流であり、これをもって「12月FOMCでの追加利上げ確率も8割超え」のようです。
ただし、NFPの大幅改善や失業率の低下が見られた一方で「長期失業者の割合は2021年12月以来の高水準へ上昇し、改善は一様ではない」(TRADOM為替アンバサダー・安田佐和子氏)との指摘もあります。
個人的には、12/11のつなぎ予算の期限切れ(財政の崖)の直前に行われる12月のFOMCで「追加利上げの決定」は難しいのではないか?と考えています。民主党が圧倒的多数の連邦議会は来年からですが、今回の中間選挙で一枚岩でなくなった共和党議会が予算案を通すことができるのか甚だ疑問ですし、またまた来年まで政府閉鎖というケースもありえます。「今回も見送り」のケースはある程度想定しておいた方がよいのではないでしょうか。
今回の「株高の調整」の一因ともなった「AI関連企業のファイナンス・止めどない巨額のデータセンター投資をベースとした成長戦略」への評価が再び固まってくるには相応の時間がかかるでしょう。その意味で、「米景気は非常に堅調」との過度な予断を持たず日々の経済データをこまめにチェックしてゆく姿勢が肝要だと考えています。
今回の中間選挙結果を踏まえた今後のUSD円相場については、本稿でもよくご紹介している「TRADOM為替アンバサダー安田佐和子氏の11/9付weekly report」に掲載された解説をご案内します。
以下、<< TRADOM為替アンバサダー安田佐和子氏の11/9付weekly reportより一部抜粋 >>
―「ミスター拒否権」と州のAI規制、中間選挙後のドル円を読む
「恐らく私はミスター拒否権(Mr. Veto)になるだろう」――トランプ大統領は11月1日、民主党が議会を制した場合の対応をこう予告した。APによれば、その2日後に迎えた中間選挙で民主党は上下両院で多数派を奪還。共和党政権の下で議会がそろって野党の手に渡るのは2006年のブッシュ政権以来となる。大勢が判明した夜、トランプ氏は「VETO」と刺しゅうした赤い帽子の画像を投稿する一方、ニューヨーク・タイムズ紙のインタビューでは民主党に祝意を示して「協力を楽しみにしている」とも語った。対決と協調、相反するメッセージを同じ夜に発したことになる。
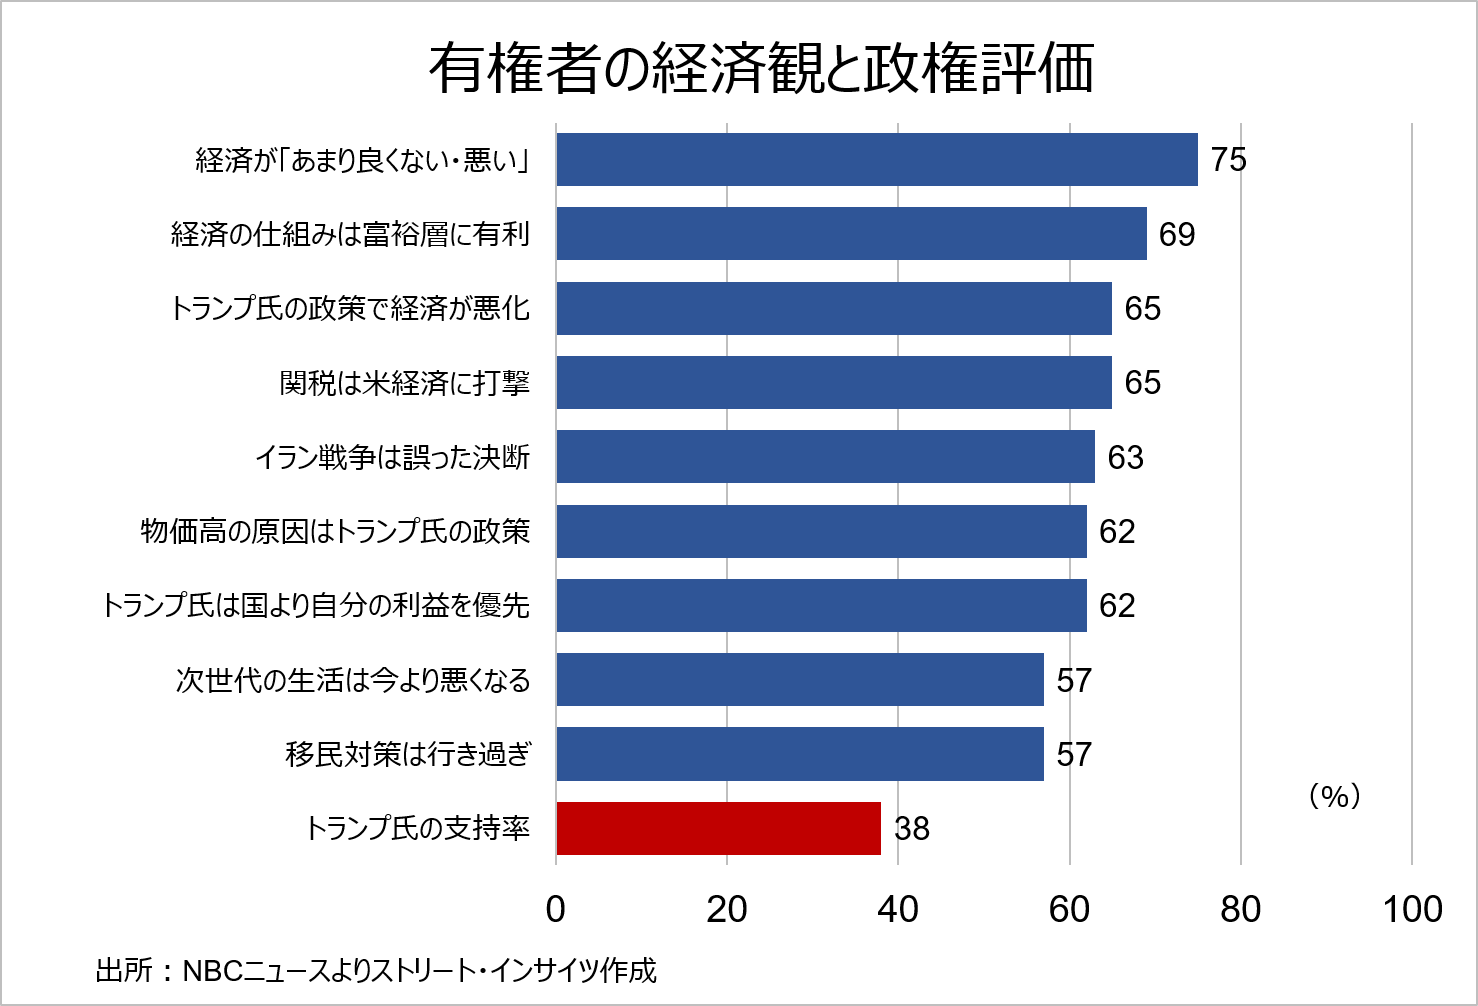
大統領への審判とされる中間選挙で、有権者の判断を左右したのは生活費だった。NBCニュースの出口調査では、投票者の75%が経済を「あまり良くない・悪い」と答え、65%がトランプ氏の政策で経済が悪化したと回答。物価高の原因を同氏の政策に求める声は62%、イラン戦争を誤った決断とする声も63%に達し、支持率は38%に沈んだ。CBSニュースの出口調査でも、イラン戦争への反対はガソリン代の負担を最も懸念する層ほど強く、激戦州では地元でのデータセンター建設に対する反対が軒並み過半数に達した。
チャート:NBCニュースの出口調査、経済やインフレがトランプ政権並びに共和党の敗因に
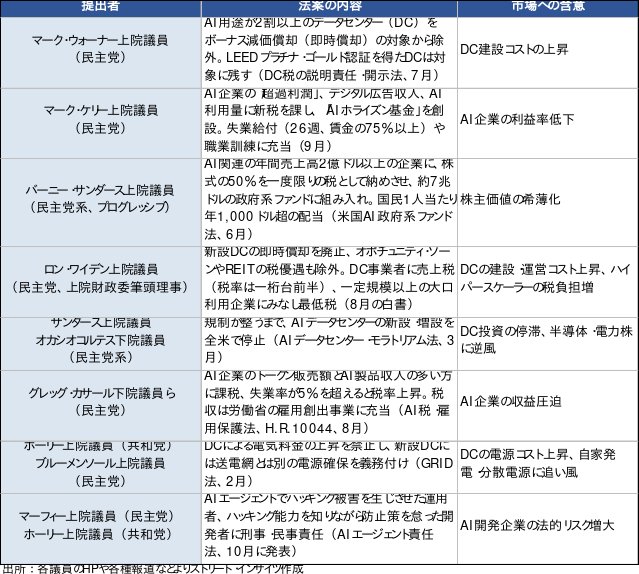
「青い津波(Blue Tsunami)」の勢いに乗る民主党は、AI規制の強化へ動き出す構えだ。党内左派を代表するバーニー・サンダース上院議員とアレクサンドリア・オカシオ=コルテス下院議員は、データセンター建設の一時停止を求める法案を提出済み。上院財政委員会の民主党トップであるロン・ワイデン上院議員も、AIデータセンターの売上高に課す物品税を提唱している。ワイデン氏は上院財政委員長に就く見通しで、規制に加えて課税の議論も現実味を帯びてきた。
もっとも、党内は規制の旗の下で一枚岩ではない。選挙分析家ネイト・シルバー氏は、民主党を左派(プログレッシブ、アメリカ民主社会主義者=DSA)、成長を重視するアバンダンス派、反トランプを軸とする党主流のレジスタンス派の3派に分類する。左派が建設停止を掲げる一方、アバンダンス派に近い党内穏健派のマーク・ウォーナー上院議員はこれを「愚の骨頂」と切り捨て、「中国が先を急ぐだけだ」と警告。ただ、建設停止に反対するウォーナー氏自身もデータセンターを即時償却の対象から外す法案を提出している。各派の法案を並べると、照準は建設の「停止」よりも、税負担や電気料金、法的責任といったコストを企業に付け替える方向で足並みがそろう状況だ。電気料金の抑制やAIエージェントの責任を巡っては共和党のジョシュ・ホーリー上院議員も加わり、超党派の接点も見え始めた。
チャート:主なAI・データセンター関連法案
左派は立法だけでなく、議会の調査権を使って企業を追及することも視野に入れる。FOXニュースによれば、ジョー・バイデン政権やバーニー・サンダース、エリザベス・ウォーレン両上院議員の元側近が率いる左派系団体「グラウンドワーク・コラボレーティブ」は、182ページに及ぶ調査の青写真をまとめた。テスラやアップル、アマゾンを政権寄りの企業に挙げ、オープンAIやメタ、グーグルの経営陣を公聴会の候補とし、AIの監督強化やアルゴリズムによる価格設定の規制まで盛り込む。ただ、下院司法委員会の民主党側スタッフは「多数ある提案の一つ」と距離を置き、ニューヨーク・ポスト紙によれば、同党関係者からは「お粗末」との酷評も漏れた。どこまで踏み込むかは別として、1月に委員長ポストを握る民主党が調査に乗り出す可能性は高い。法案と異なり、公聴会や召喚状は大統領の拒否権に縛られない。経営陣を議会に呼び出す調査権の行使は、立法よりも早く企業と市場を揺さぶるリスクとなり得る。
連邦レベルでの立法には、大統領の拒否権が立ちはだかる。覆すには上下両院で3分の2の賛成(全議員が出席した場合、上院67人、下院290人)を要する。民主党単独では届かず、包括的なAI規制が成立する道は険しい。一方、IT業界や共和党内のAI推進派が求める、州のAI規制を封じる連邦法も、民主党が多数を握る議会では成立が望めない。2025年7月には、AI開発の足かせを外す狙いから、州によるAI規制を10年間禁じる条項がトランプ減税法案に盛り込まれたものの、共和党が多数の上院ですら、州の権限を重んじる議員の反発を受けて99対1で削除された。連邦の規制は拒否権に、州の規制を封じる立法は議会に阻まれ、全米共通のルールが定まらないまま、規制の主導権は州に移る。
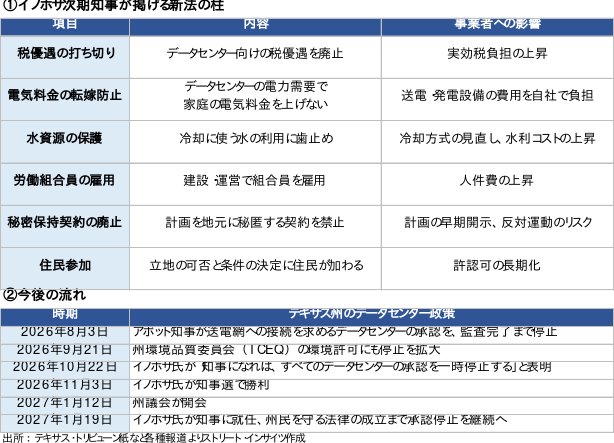
州主導の規制を占う試金石が、テキサス州だ。グレッグ・アボット知事は世論の反発を受け、8月から監査が終わるまでデータセンターの送電網への接続承認を一時停止し、9月には環境許可にも広げた。州の送電網運営機関ERCOTは、12月10日までの監査完了を目標とする。これに対し民主党のジーナ・イノホサ次期知事は、解除の条件を監査から立法へと移し、州議会が州民を守る法律を整えるまで許認可を止める方針を打ち出した。新法の柱には、①税優遇の打ち切り、②電気料金の転嫁防止、③水資源の保護、④労働組合員の雇用、⑤秘密保持契約の廃止、⑥住民が立地の判断に加わる仕組み――の6つを掲げる。新法の施行は原則として2027年9月1日。許認可の停止は、少なくとも来年秋まで続きかねない。
イノホサ氏は当選後の11月5日、CNNのインタビューで「データセンターが嫌いなのではない。テキサスを食い物にするやり方が嫌いなのだ」と語り、建設を拒むのではなく、条件を課して受け入れる姿勢を示した。それでも、条件の一つひとつは事業者のコストを押し上げる。他州が追随すれば規制は州ごとにまちまちとなり、立地選定や電力調達、法令順守の負担が膨らまざるを得ない。
チャート:テキサス州 イノホサ次期知事が掲げるデータセンター新法の柱
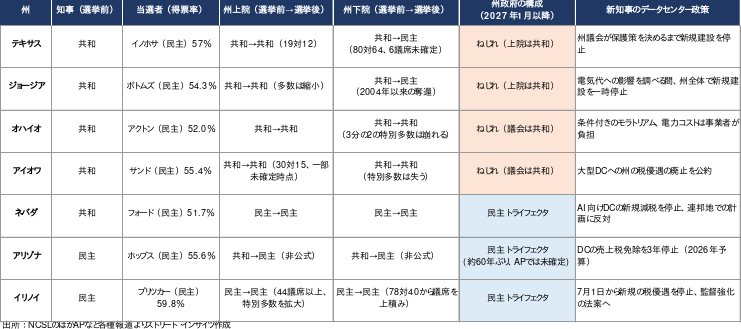
もっとも、知事の権限だけで規制を固めるには限界がある。テキサス州では民主党が州下院を20年以上ぶりに奪還した一方、州上院は共和党が多数を維持し、ねじれ議会となった。イノホサ氏が掲げる新法には共和党上院の同意が欠かせず、超党派の妥協が前提となる。副知事には民主党のビッキー・グッドウィン氏が当選し、上院の議長として法案の審議を左右する強い権限を持つが、上院の共和党は議事規則の見直しで権限縮小を検討する構えだ。
データセンター建設上位10州のうち知事選があった7州は、いずれも民主党知事が誕生したものの、議会の両院まで民主党が握るのはネバダ、アリゾナ(APでは未確定)、イリノイの3州にとどまる。テキサス、ジョージア、オハイオ、アイオワの4州はねじれで、税優遇の廃止など法改正を伴う規制は簡単には進まない。半面、新法が整うまで許認可を止めるテキサスのような州では、議会の膠着が建設停止の長期化につながる恐れもある。
チャート:データセンター建設上位州(知事選があった7州)、知事と州議会の構成
AI関連投資が米経済加速の重要なエンジンであるだけに、民主党による規制強化の負担は、そのブレーキとなりかねない。中国との覇権争いでも、ウォーナー氏の警告どおり、米国の足踏みは競争相手に時間を与える恐れがある。拒否権と民主党多数の議会がそれぞれ立法を阻む状況は、AIを連邦の規制から守る一方、州ごとの規制の乱立という別の重荷を産業に負わせ得る。
だからこそ、取引の余地も生まれよう。業界は全米で統一されたルールを求め、民主党は安全性と電気料金の負担の在り方を問う。業界側はすでに歩み寄りを始めた。オープンAIは選挙2日後の11月5日、データセンター建設地の住民に向けた「コミュニティー協約」を公表した。追加の設備費と電気代を全額自社で負担し、電力需給の逼迫時には消費を抑える。ジョージア州エフィンガム郡では、需要のピーク時に最大1,000メガワットの消費削減に応じると約束した。計画が中止されても住民に費用が残らないよう、資金面の保証も事前に用意する。電気料金や地域への還元といった論点で、イノホサ氏や民主党が求める条件を先取りした格好だ。
取引の当事者は、業界と民主党に限らない。大統領と野党が握る議会の間にも、前例がある。1期目のトランプ氏は、民主党が多数の下院と労働条項で折り合い、2019年末に米国・メキシコ・カナダ協定(USMCA)の下院承認を取り付けた。選挙の夜に「VETO」の帽子の画像を投稿しながら協力を口にしたのも、拒否権をちらつかせて取引を迫る布石とみることができる。
民主党が議会を制し、AI規制が厳しくなるとの警戒から、11月5日には米株式市場で売りが広がった。ナスダック総合指数は19カ月ぶりの大きさとなる5.5%の下落を記録し、S&P500種株価指数の構成銘柄の時価総額は約3兆ドル失われた。
信用市場では株安に先立ち、テキサス州のデータセンターが規制の標的になるとの見方から、AI向けのクラウド基盤を手掛ける「ネオクラウド」大手、コアウィーブの社債は4日に過去最安値を更新した。借入に依存して設備投資を膨らませてきたネオクラウドは、AI投資の資金循環の急所といえる。11月10日(米国時間)のコアウィーブ、12日のネビウス・グループの決算は、その耐久力を測る試金石となりそうだ。
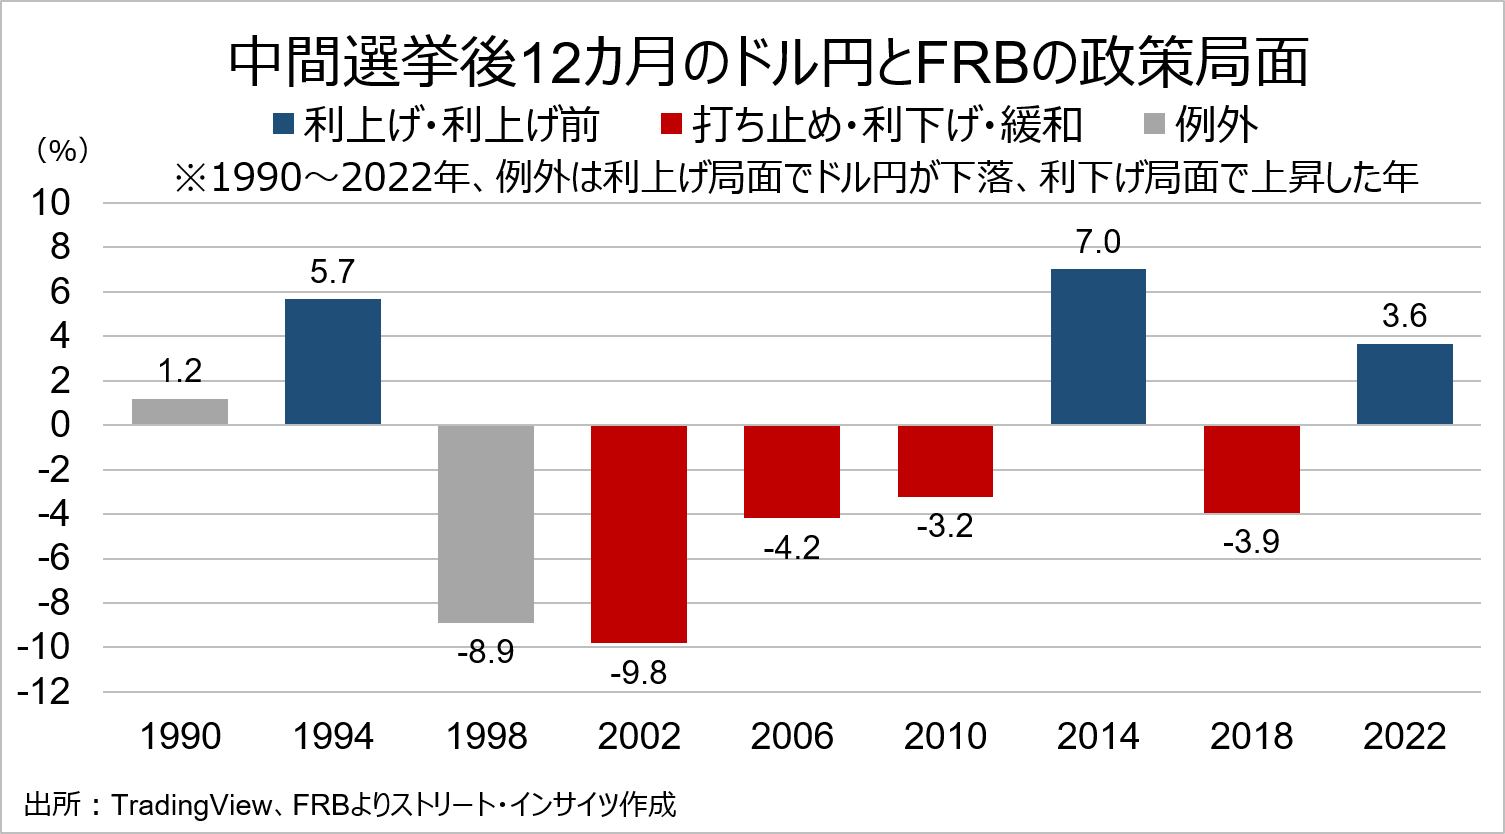
FRBの判断材料は、なお利上げを支える。米10月雇用統計は堅調な労働市場を確認した。10日発表予定の10月CPIを前に、クリーブランド連銀のナウキャストは総合が前月比0.24%上昇と、9月の0.6%上昇から鈍化を見込む。政府閉鎖の影響で前年比は公表されないが、雇用の底堅さを踏まえれば12月は追加利上げの公算が大きい。一方、コアも同0.21%上昇と落ち着いており、利上げを重ねる根拠は細りつつある。株安が直ちにFRBの政策を変えるとは限らないが、信用不安が重なれば、12月が今回の利上げ局面の最後の一手となる可能性も否定できない。中間選挙後12カ月のドル円は、FRBが利上げを打ち止めに向かう局面で円高に振れてきた。逆に、利上げ局面にあった1994年や2022年には、選挙後にドル高・円安が進んだ。CPIが強く出れば、その再現もあり得る。
日銀は10月の展望レポートで基調物価の2%到達を認め、利上げ路線を維持する。米国の利上げが終われば、日米金利差は縮む。リスク回避のドル買いが下支えする局面はあっても、AI信用不安の行方次第では、ドル円の下値が試される展開も視野に入る。
チャート:中間選挙後12カ月のドル円は下落する傾向
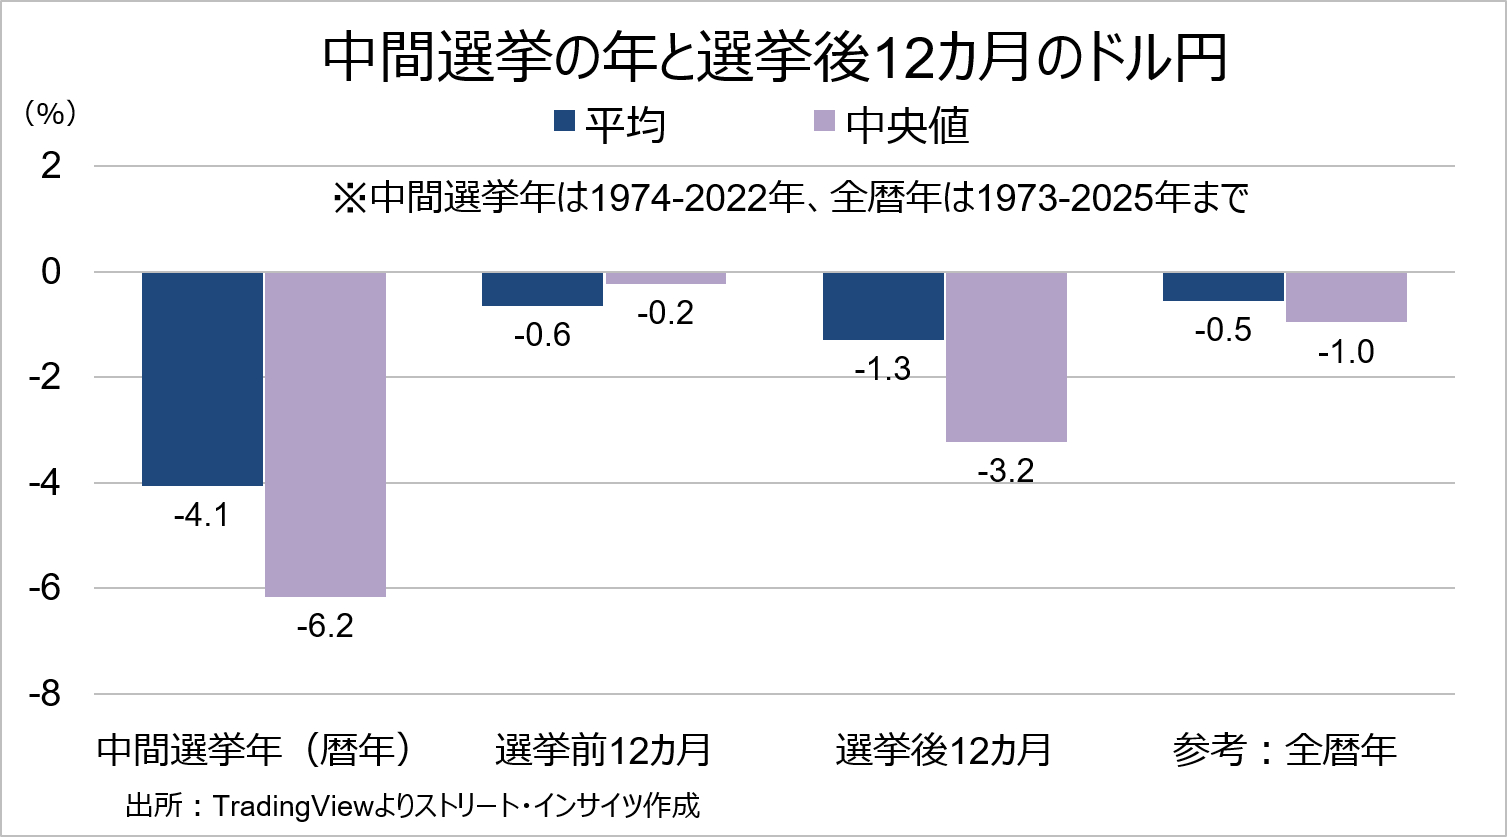
チャート:中間選挙後12カ月のドル円とFRBの政策局面
<<< 以上 ~ TRADOM為替アンバサダー安田佐和子氏の11/9付weekly reportより抜粋 ~ >>>
繰り返しになって恐縮ですが、一頃に比べれば「構造的な円安要因」ばかりが目立つ状況ではなくなってきたように感じます。相対的堅調を維持していると思われる米景気についても昨今「静かに(徐々に・緩慢に)鈍化」の兆候も垣間見えます。その点では、全ての金融市場の現在のトレンドをもう一度ゼロベースで検証し直して「トレンド反転の兆候をより注意深く探求してゆく必要」があるのかもしれません。
結局、こんな状況だからこそ (いつも申し上げているとおり)今後も「過度に予断を持たず変化の兆しを見落とさぬ姿勢」を貫き、金融資本市場全体を引き続き注視してゆかねばならないと考えています。
お知らせ➀:今週は一部をご案内しましたが、米国を中心とする「世界のインフレ・景気・金融政策」の現状分析、並びに短期を中心としたUSD円相場見通しについては、トレーダム為替アンバサダーでもある安田佐和子氏のレポート(Weekly Report等)に詳細かつ非常に解りやすく解説されています。
TRADOMユーザーの方々はサイト内で是非ご参照下さい。
お知らせ②:トレーダムでは「5月22日、ステーブルコインを活用したクロスボーダー決済サービス『トレーダム ペイメント』の提供を開始」しました。日経新聞を始め多様なメディアに取り上げられておりますので、是非ご一読ください。
https://www.nikkei.com/article/DGXZQOUB251ET0V20C26A5000000/?n_cid=dsapp_share_ios
2026/11/9
ようこそ、トレーダムコミュニティへ!