Weekly Report (11/02) 3週連続のリスクオフ展開にも拘らず、USD指数/USD円は底堅さを維持

国内大手金融機関の外国為替取引部門で外国為替、外国証券等のディーラーとして20年、海外金融機関でアセットマネージャーとして15年以上の経験を有する為替のエキスパート。貿易企業の経営者を経て、企業年金基金の資産運用を担当。2021年1月よりCAOとして投資助言部門を担当。
マーケット分析
<テクニカル分析判断>
●短・中期:一方で、158円台半ば以上の「上値抵抗帯も極めて頑強に機能」が継続
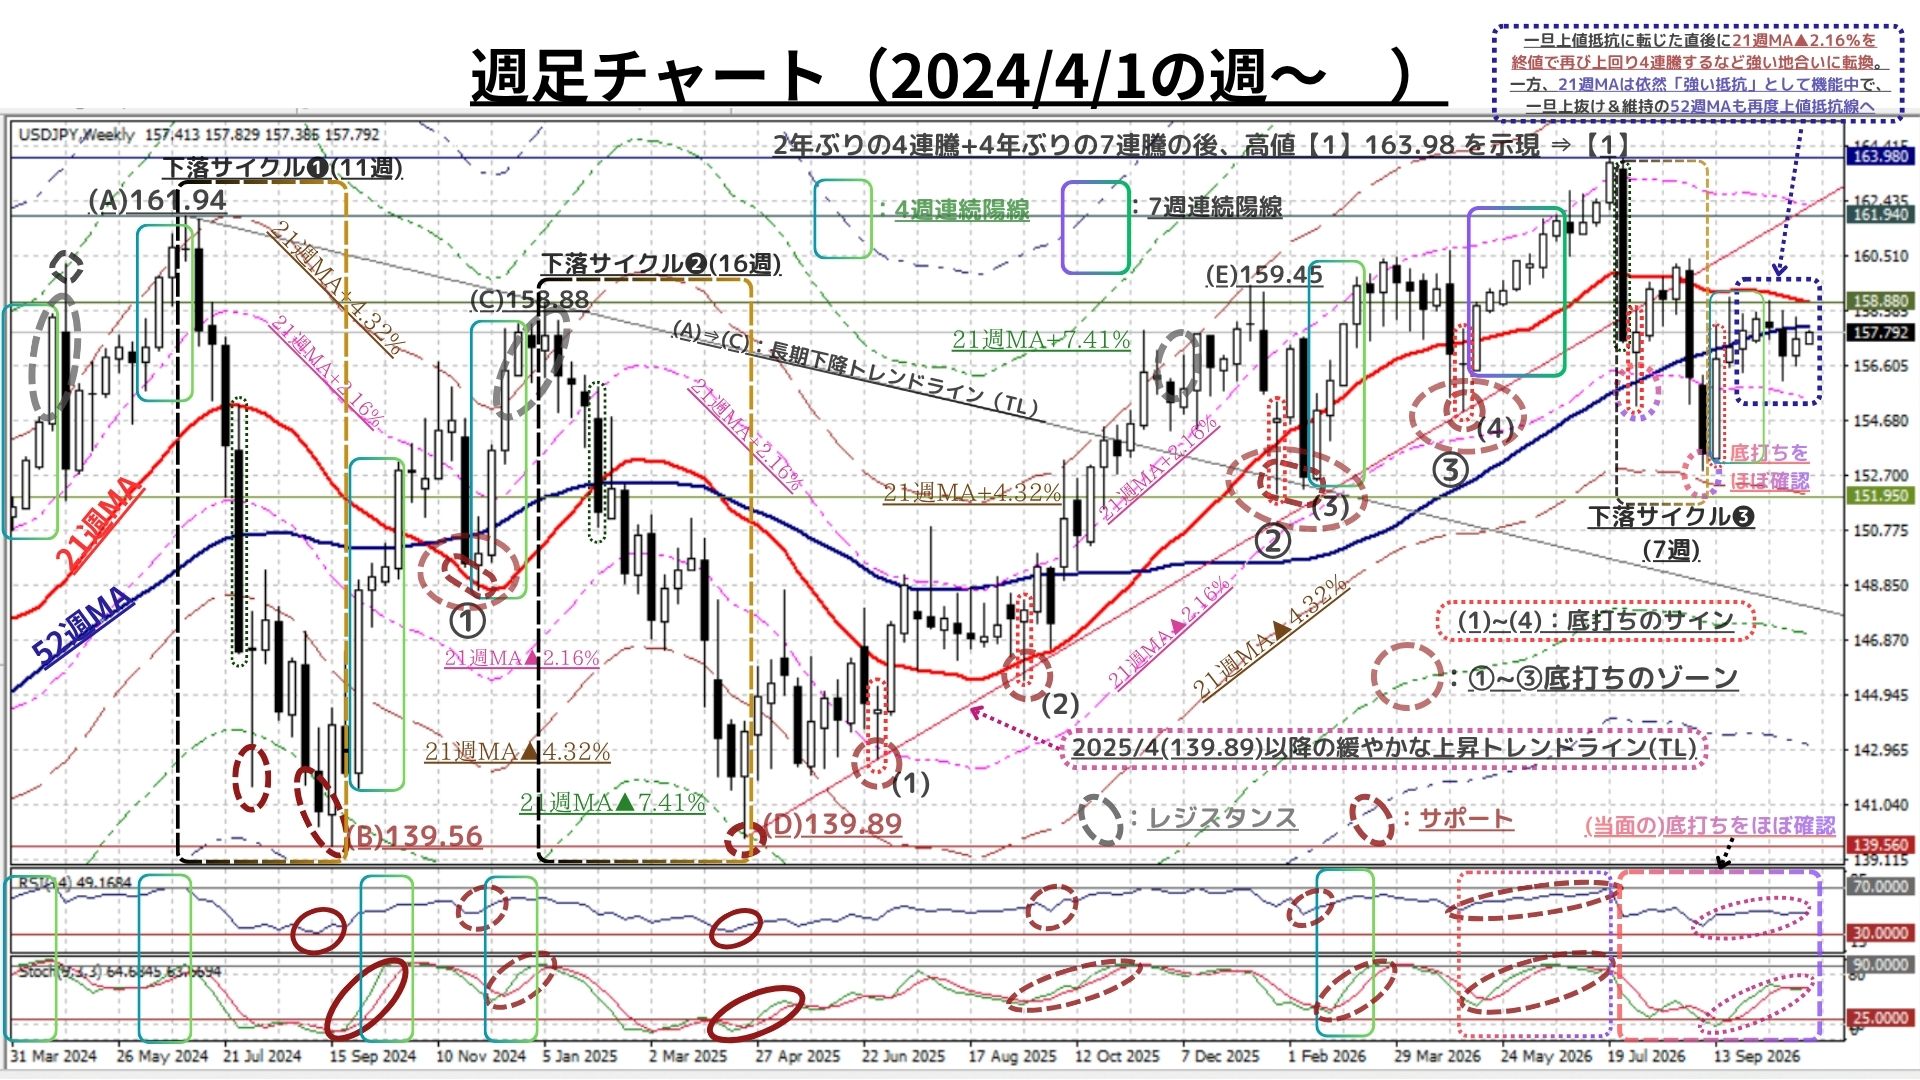
□10/26週:「寄付156.90:156.66~158.35:終値157.53、前週比+0.72円の円安)」
〇10/26週は、前週比+0.72円と3週ぶりに反発。週初こそ下値模索が先行したもののほどなく反発に転じ、一時158.35円を回復。週末にかけては再び軟調となったが、2025年4月の底打ち以降一度しか経験していない「3週続落」を今回も回避した
●他方、以下のネガティブな(USD円ピークアウト)兆候も継続しており警戒は怠れない
➊下値こそ切り上げたものの上値の切り下がりが継続、➋前週の急落で「52週MAを終値で下回った」が先週の反発でも回復できていない
〇それでも週足での「底打ち⇒反騰」の形状は大きく崩れておらず「2週連続陰線⇒下落サイクル入り」の判断にはかなり「時期尚早」だったことを確認
◆なお、当週の週間変動幅は「1.69円」。10/12週(1.40円)比で明確に拡大に転じた「10/19週の2.53円」から再び縮小
⇒上下双方の圧力が拮抗し(方向性を見出しづらい)「膠着感が強まる展開」が再現?
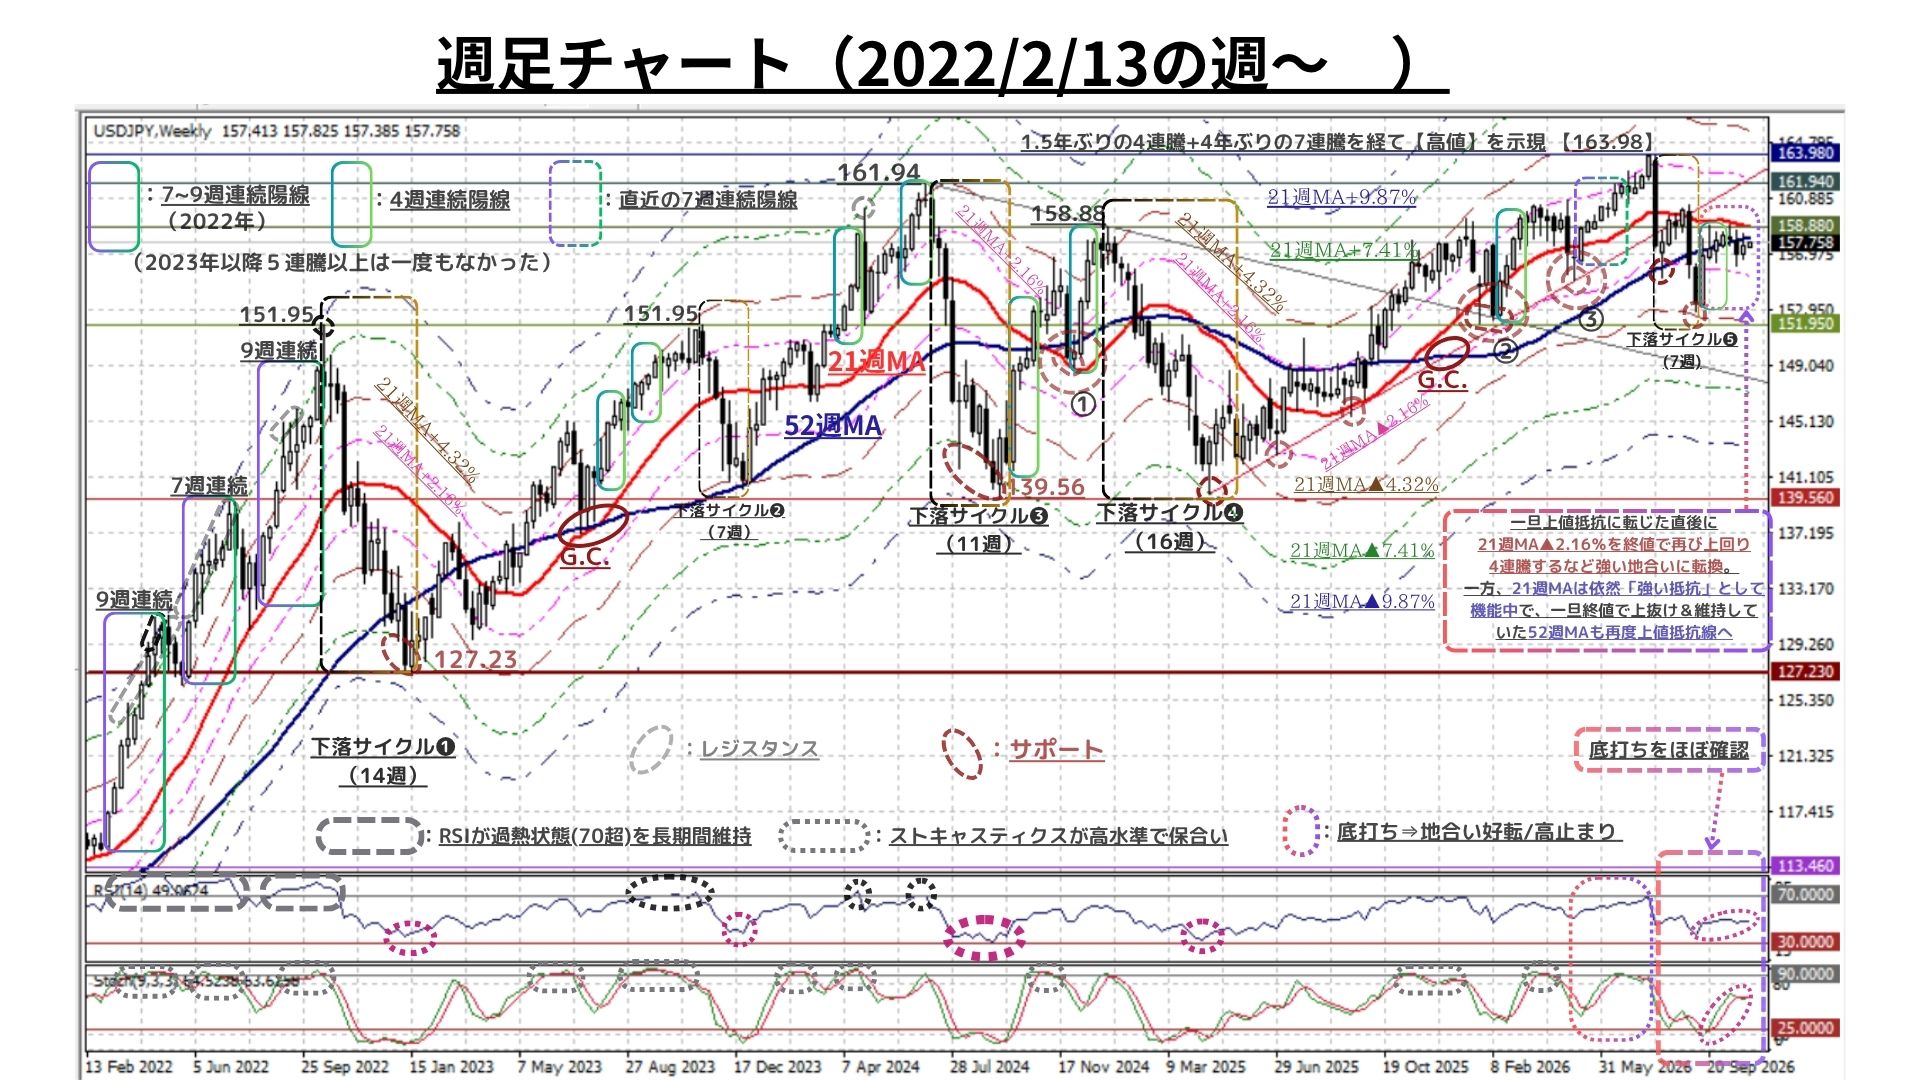
(図は冒頭掲載分の期間を約4.5年に拡大したもの)
<冒頭&直上掲チャートの注目ポイント(週足):中期時間軸>
◇9/7週に152.88円(21週MA▲4.32%に急接近)での底打ち⇒急反発が示す通り、自律反発主導で「強い地合い」に転換したことは明らか
⇒9/7週に上値抵抗線に転化した『21週MA▲2.16%』水準を翌週には終値で回復したことで「底打ち」の蓋然性が高まる
〇また、RSIやストキャスティクス等のオシレーターも直近6週で「当面の底打ち」をほぼ確認できる(上2図参照)
⇒これにより、直近の下落サイクル(冒頭❸・直上❺)は「7週で終息」し『底打ち』をほぼ確認
●一方で、先週も158.35までの上昇も見られたが、7月最終週以降「(終値ベースで)14週中13週は21週MA未満」となっており「完全に底打ち→上昇トレンド復活」には程遠い。このため、依然「21週MAは重い(強い)上値抵抗」となっている
●他方、以下のネガティブな(USD円ピークアウト)兆候も継続しており下方への警戒は怠れない
➊先週は下値こそ切り上げたものの上値の切り下がりが継続していること
➋前週の急落で「52週MAを終値で下回った」が先週の反発でも依然未回復
◇今後のポイントは、(減退した観の強い)上昇モメンタムの回復力。まずは、終値ベースでの『52週MA(158.05@11/2)』の回復
⇒次に、協調介入が実施された7/30以来ほとんど達成されていない『21週MA(158.85@11/2)』の回復
⇒これが達成されれば、「中期上昇トレンド再開」の可能性が再び高まってこよう
◆ただし、短期時間軸では「21/52/200日の全時間軸のMAが157.40∼158.65の水準に収斂」し、膠着感の高まりによって方向性が出づらい状況にある
⇒週間変動幅も再び縮小しており、上下双方の圧力が拮抗し「膠着感が強まる展開」が再現?(以下参照:方向性を見出しづらい)
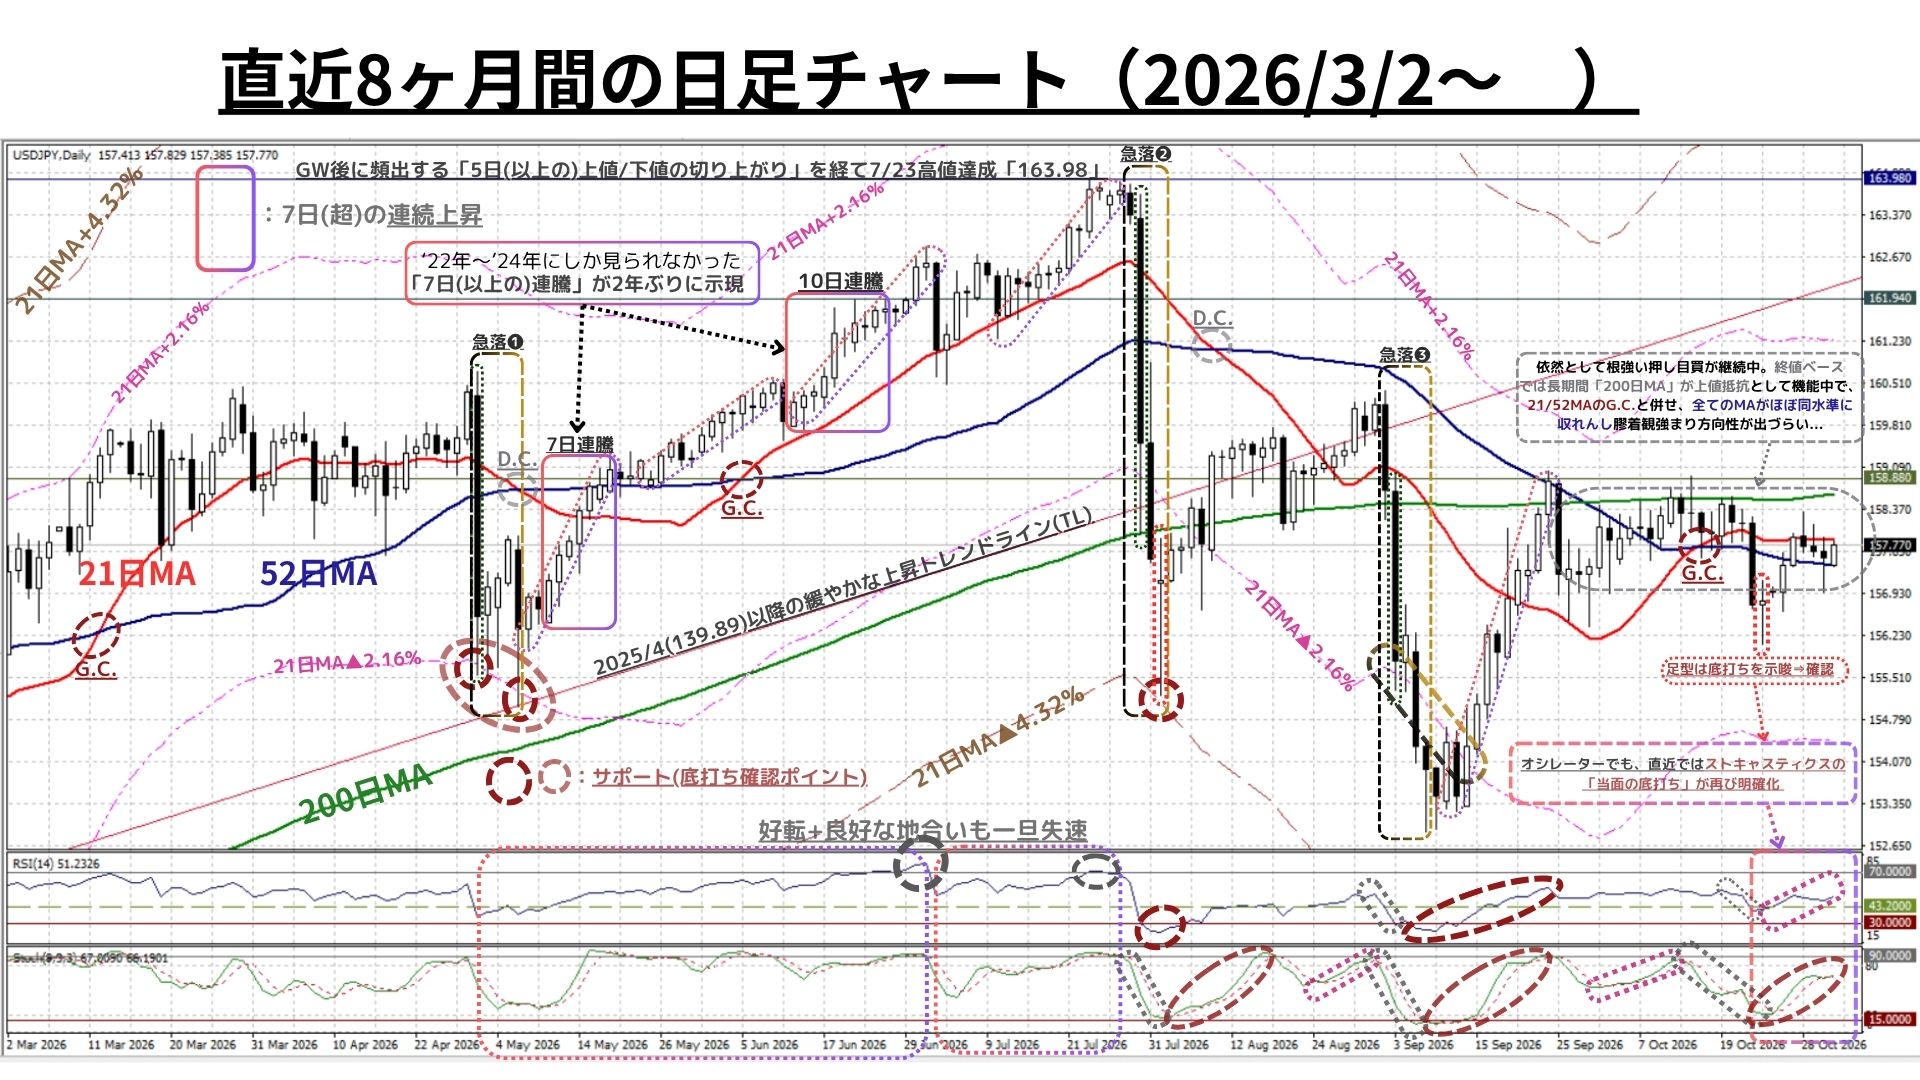
<チャートの注目ポイント(日足):短期時間軸:既述週足コメントもご参照>
◎一旦、上値抵抗線に転化していた『21日MA▲2.16%』を終値で上回って以降、上昇を加速。9/24までは9日連続で上値・下値を切り上げるなど展開的には「“当面の”底打ち」をほぼ確実にした
●しかし、上記の好調は9/25の急落によってその上昇モメンタムを大きく削ぎ落された格好となり、結果的に(52日MAは上抜けたものの、依然)「200日MAが強い上値抵抗線」として機能中
◇ただし、<<<(RSIには低下余地が残存も)既に前週からピークアウトの兆候が見られていたストキャスティクスは、いつ反発に転じてもおかしくない(≒底打ち接近の)水準まで低下している>>>との予測通り、先週は週央(158.35)まで力強く反発する局面もあった
◇また、10/23の日足の足型は「下ヒゲの長い小陽線」となり、過去の「底打ち局面」でもよく見られたもので『当面の底打ち』を示唆している可能性あり(先週の推移でほぼ確認)
◇週足と同様、今後のポイントは(減退した観の強い)「上昇モメンタムの回復力」。まずは終値ベースでの『52日MA(157.41@11/2)』の維持
⇒次に、『21日MA(157.85@11/2)』の回復。これは9/21以降10/21まで上回り続けた水準だったが、10/19週(10/22)の下落で下抜けしていた
◇そして、最後の壁は『200日MA(158.65予想@11/2)』の回復
⇒既述の通り「152.88@9/8での底打ち」は確実と言えるが、9/3に200日MAを下回って以降、先週末までの37日間で200日MAを終値で上回ったのは9/24一日のみ。上昇トレンドが明確化するためには、この『200日MA(158.52予想@10/26)』の回復が必須
⇒これが達成されれば、「中期上昇トレンド再開」の可能性が再び高まろう
<< ◇なお、上図でも明らかなように21/52MAの僅かなG.C.と併せ、長期時間軸である200日MAといった全て(短/中/長)の時間軸のMAがかなり接近した水準に収斂。このため、膠着感が強まり「今後の方向性が定まりづらい」状況でもある
⇒直近4週の週間変動幅が急速な縮小傾向にあったのはこのためだが、きっかけさえあれば「逆に変動率が急上昇する」可能性も排除できない >> 10/26週のコメント >>
以上より<今週のテクニカル分析の結論>は以下の通り
◆日足では、21/52/200日といった「全て(短/中/長)の時間軸のMA」がかなり接近した水準に収斂し、膠着感が強まり「今後の方向性が定まりづらい」(≒きっかけ次第で上下に振れやすい)状況に
●この状況下、9月半ばから顕現化した『USD指数』の堅調に後押しを受け、復活基調にあった「USD円の上昇モメンタム」が中短期時間軸を中心にピークアウトの兆候あり
◆他方、RSI・ストキャスティクスなどオシレーター系は中短期時間軸双方で少なくとも「“当面の”底打ち」を確認していたが、直近の下落により短期主導でピークアウトの兆し
<<< 〇ただし、(下落が先行したことで)短期時間軸ではストキャスティクスがいつ反発に転じてもおかしくない水準まで低下(≒底打ちが接近)
〇また、先週末の日足の足型は「下ヒゲの長い小陽線」となり、過去の「底打ち局面」でもよく見られたもので、『当面の底打ち』を示唆している可能性あり
⇒200日MAなど重要な上値抵抗線を終値で上回る必要があるものの、9/8(=底打ち)以降の急反発によってかつての「強い地合い復活」の可能性はある>>> 以上、先週10/26のコメント
⇒実際、先週は(やや長めの上ヒゲが気になったが)3週ぶりの前週比反発となった
□以上を踏まえ、引き続き「過度に予断を持つことなく」変化の兆しを見落とさぬ姿勢を維持した上で、終値が以下の水準を「突破or維持」できるかどうかに注目
1 159.80円=21日MA+1.23%
2 ☆ 158.85円=21週MA ☆
3 158.65円=200日MA
4 158.05円=52週MA
5 ☆ 156.90円=21週MA▲1.23% ☆
6 155.90円=21日MA▲1.23%
7 155.40円=21週MA▲2.16%
8 154.95円=21週MA▲2.46%
>>>上記2(上方)と5(下方)が「抜けると加速する」と思われる水準
~以下では『短期・中期・長期の方向性』についての分析ポイント及び各時間軸での想定レンジをご案内します。(今号の分析は2026/11/2の東京市場10:00のレートをベースに実施) ~
<以下の用語補足:「MA」=移動平均線、「RSI」=(上下への過熱を示す)相対力指数>
➊日足チャート:「21MA±4.32%のバンド、52MA & 200MA」、RSI等
短期(1週間~1か月)の方向性:上下両圧力が拮抗。急変に向けた踊り場?
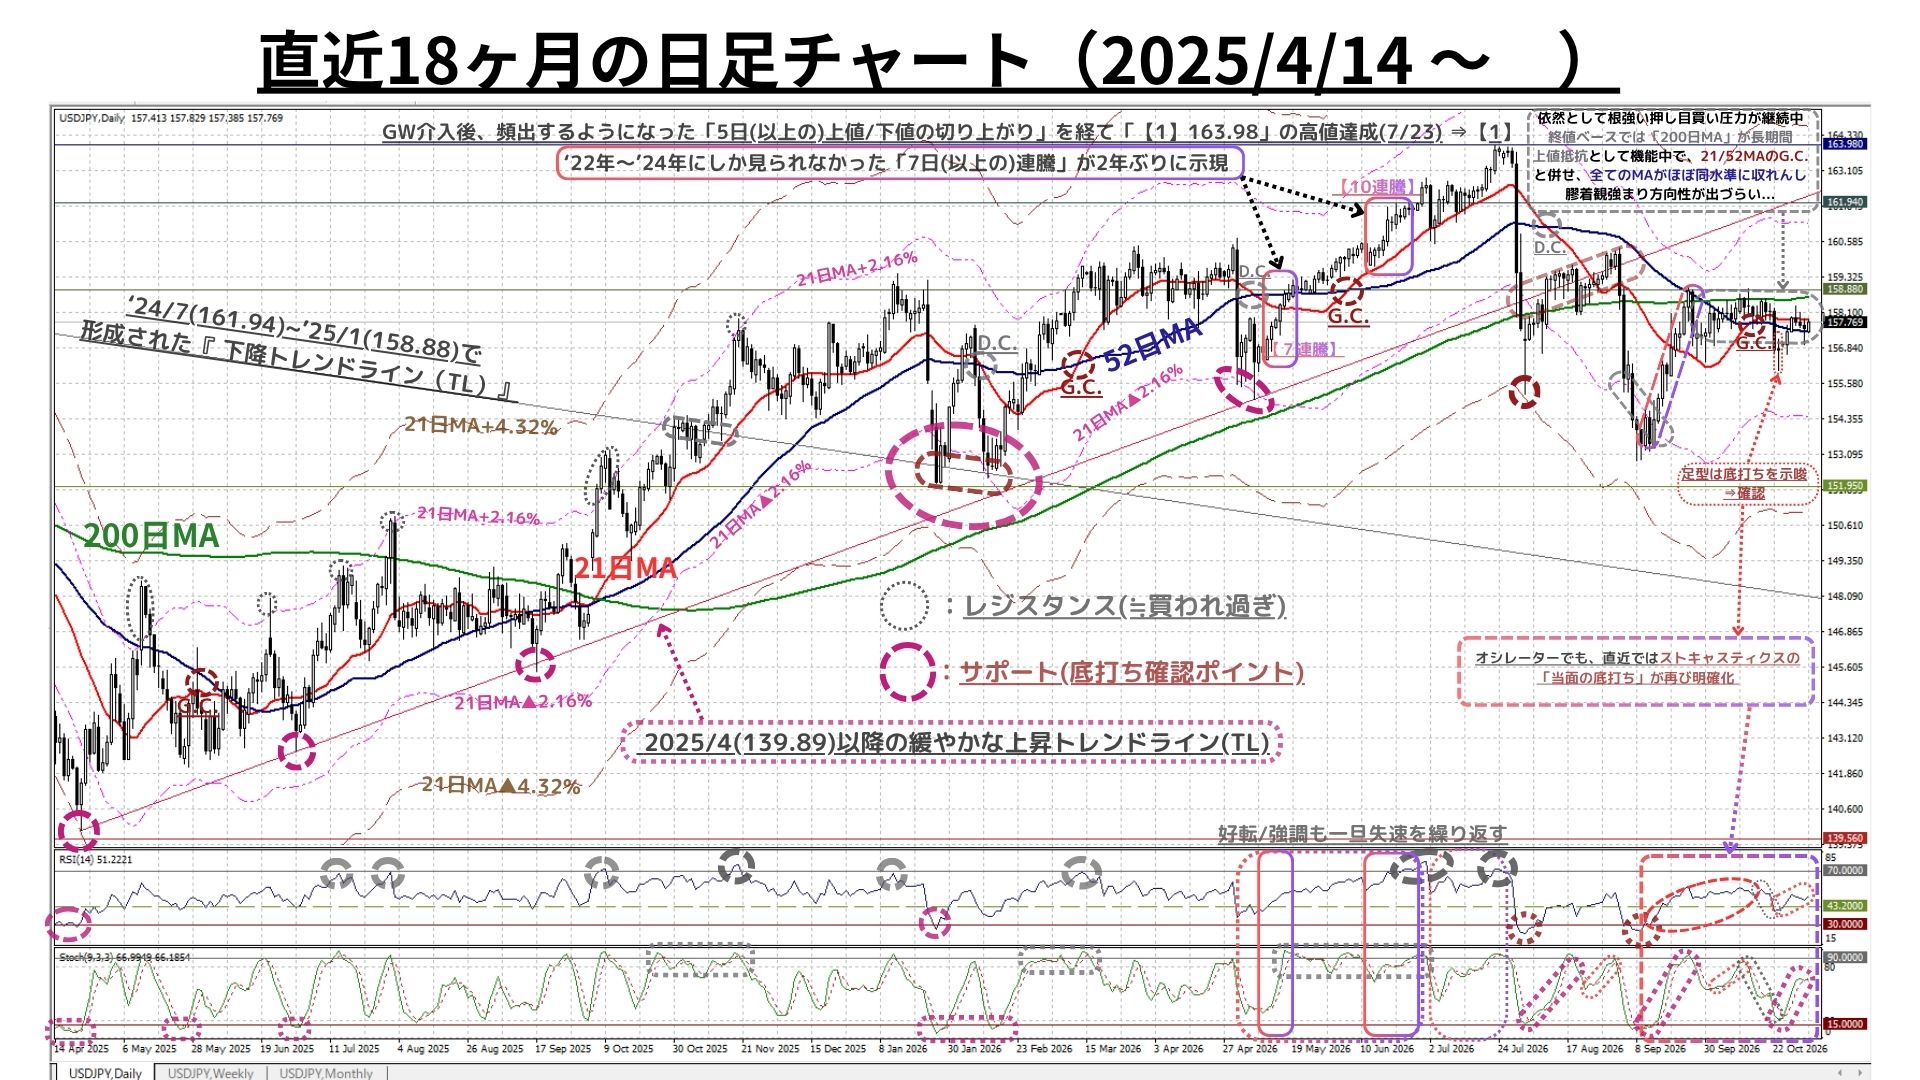
〇上図は既掲(直近8ヶ月分)を1.5年分に拡大したもの。解説コメントは既掲をご参照下さい
〇10/19週は「短期時間軸ではストキャスティクスがいつ反発に転じてもおかしくない水準まで低下(≒底打ちが接近)。また、10/23の足型は「下ヒゲの長い小陽線」となり、過去の「底打ち局面」でもよく見られたもの。これは『当面の底打ち』を示唆していた
>>> 想定レンジ= 今後1週間:155.90~158.85、今後1ヶ月:154.95~162.75 =
➋週足チャート:「21MA±4.32%/±7.41%/±9.87%のバンド & 52MA」、RSI等
中期(1か月~半年程度)の方向性:上下両圧力が拮抗。急変に向けた踊り場?
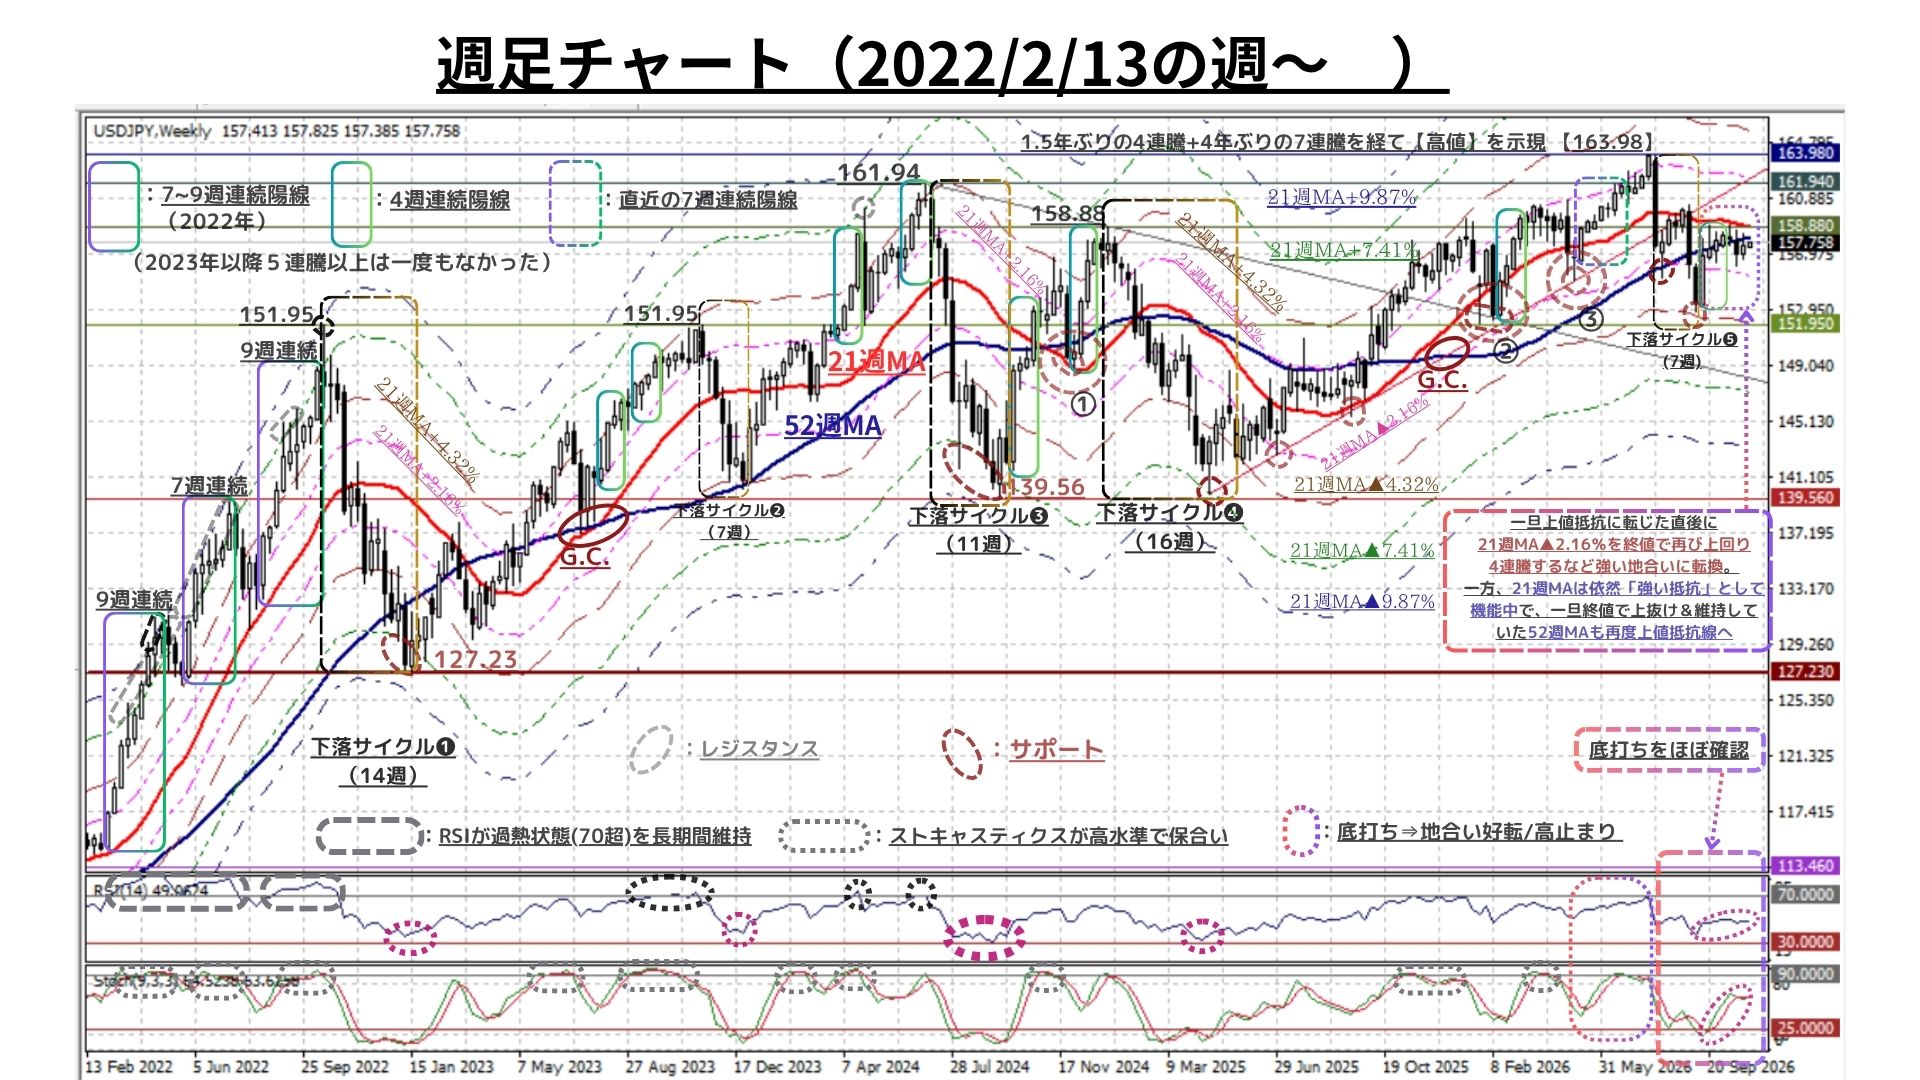
◇上図は冒頭2枚目(4.5年)と同じ。解説コメントについては既掲をご参照下さい
◇今後のポイントは、引き続き「上昇モメンタムの持続力」。終値ベースでの『52週MA』& 協調介入が実施された7/30以来ほとんど達成されていない『21週MA(158.85@11/2)』の回復
>>>今後6か月間の想定レンジ = 153.30~164.70⇒ 152.10~165.90=
➌月足チャート:「20MA±18.0%のバンド」「60MA±30.0%のバンド」、RSIを付記
長期(半年超~1年程度)の方向性:モメンタムに翳りも何とか超長期上昇トレンドを維持
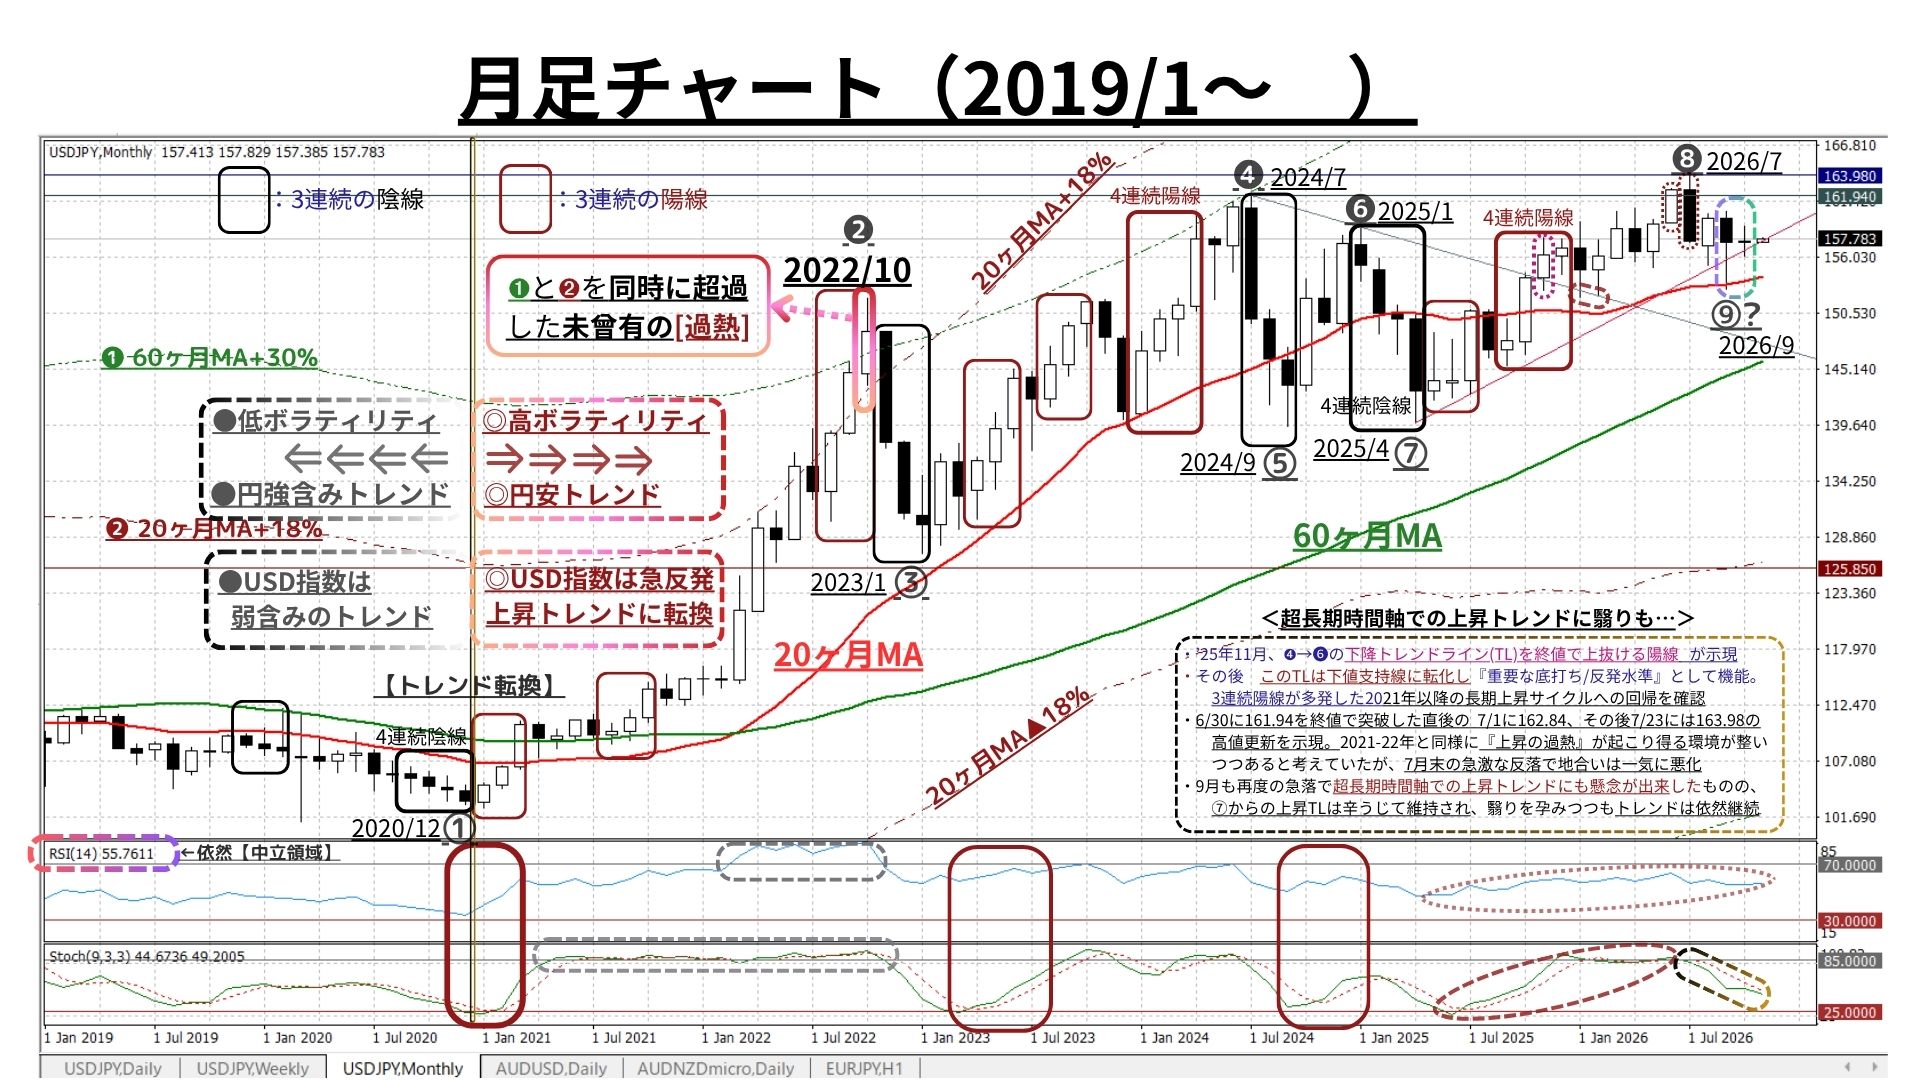
◆かつて「RSIやストキャスティクスが警戒すべき高水準を長期間維持し続けることを可能にした2022年の“強固な地合い”」は徐々に復活しつつあったが、相場の地合いは直近3ヶ月で中短期から悪化が波及。超長期時間軸における『着実な上昇トレンド』にも翳りが顕在化
◇しかし、先週 10月末も「20か月MA(156.28@10/30)」超の水準を維持できたことで「超長期上昇トレンドは10月も辛うじて維持」された
>>> 今後1年間の想定レンジ = 147.75~166.80 ⇒ 147.75~167.70 =
<ファンダメンタルズ分析判断>
□先週の日米金融市場の変化(下表右端):仏債務・AI関連財務懸念でリスクオフ
◇米国:インフレ高止まりも仏債務・AI関連財務懸念で株価続落。リスクオフ進展
◇日本:米仏発の「信用不安」からリスクオフ展開が波及。株価続落・金利低下
◇USD指数:仏債務・AI関連財務懸念でリスクオフ進展も USD指数は高位で強含み
◇USD円:既述のリスクオフ展開にもUSD指数の堅調からUSD円もやや強含み
<スペース>
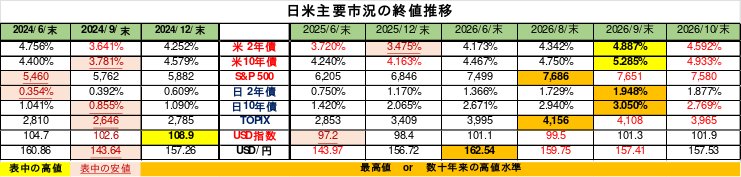
上記・上表の通り、グローバル金融市場では3週連続のリスクオフ展開が主流。
「質への逃避」が進展し、主要国の株式指数が続落する一方、債券市場でも仏・西・伊などの債券は売られた(利回りは上昇)半面、米・日・豪などの債券は大きく買われ(利回りは低下し)ました。
先週末(=10月末)の米国の各金融市場も以下の通り典型的リスクオフ展開となりました。
<株式>:主要3指数はいずれも大幅に下落。特にハイテク株の比率が高いナスダックは2.9%安
●アマゾンは取引が進むにつれて下げ幅を縮めたが、インテル株は28.6%急落
●半導体株は大幅下落。エヌビディアが4.2%安、AMDが10.9%安など。また、フィラデルフィア半導体指数(SOX指数)は7.2%下落し、月間では15%超の下落
●サーバー大手のデル(10.8%安)とHP(9.6%安)も大幅に急落
●多くの投資家がベンチマークとしているS&P500の下落率は週間(0.6%安)/月間(9.6%安)
【参考】NASDAQは大幅に急落 ⇒ 週間(2.9%安)/月間(5.6%安)
【参考】TOPIXは月間で大きく下落 ⇒ 週間(0.0%高)/月間(3.6%安)
【参考】日経225も月間で大きく下落⇒ 週間(0.9%高)/月間(5.5%安)
<債券>:株式からの「質への逃避」及び 利上げ観測の後退 が利回り低下を加速
〇米2年国債の利回り低下幅 ⇒ 週間(0.094%低下)/月間(0.295%低下)
〇米10年国債の利回り低下幅 ⇒ 週間(0.066%低下)/月間(0.352%低下)
【参考】◇日2年国債の利回り上昇/低下幅 ⇒ 週間(0.031%上昇)/月間(0.295%低下)
⇒日本では引き続き政策金利の利上げバイアスがかかるとされている
【参考】〇日10年国債の利回り低下幅 ⇒ 週間(0.036%低下)/月間(0.281%低下)
<為替>:10月は「リスクオフ」の進展が続き「USD≧円>EUR」の序列が出来
□仏の財政赤字・内政問題が顕現化し、これを機に仏国債売り(≒EUR売り)安全資産(通貨)買い高まる
◇先週末にかけ、円が3日続伸。 (政策金利を据え置いたものの) 日銀が物価見通しを引き上げたことが材料となったほか、米国債利回りの低下もUSDの重しとなりました。
日銀は10/30、金融政策決定会合で金利の据え置きを決定。ただ「金融政策はよりタカ派的な新たな局面に入った」と強調し、数カ月に1度のペースでの利上げに踏み切る可能性を示唆しています。
円は対USDで前日比0.11%高の157.53円。ただし、月間では小幅にUSD高円安となっています。
また、上表でもわかる通り主要通貨に対するドル指数(DXY)は前日比横ばいの101.90。ただ、月間では2カ月続伸となっており、リスクオフで米国債利回りが大きく低下する中でも「USDの(相対的)堅調さ」はしっかりと維持されているといえるでしょう。
一方、EURは前日比0.12%安の1.1163と弱含みの推移が続き、月間では2カ月続落となりました。
さて、毎回このweekly reportを読んでくれているという奇特な友人から、この週末以下の質問をもらいましたので、今回はその回答に紙幅を費やそうと思います。
<<< 3か月ほど前に「8月中には“リスク資産のエクスポージャーを一旦現金化する”と計画」していたようだが、そのキャッシュは今どのようなポートフォリオになっているのか? また、その狙いは何か? >>>
まずは、「8月中には“リスク資産のエクスポージャーを一旦現金化する”と計画」した背景・当時の我々の認識等に触れておきたいと思います。この質問にあったのは「2026/8/10付weekly report」の当欄最終盤で言及した部分です(よろしければアーカイブをご参照下さい)。ここに当時の環境認識やキャッシュ化戦略の狙いは認めていますが、念のため該当する部分を以下に再掲します。
<<< 株式市場の今後についてのご質問を頂戴していますので、簡単に現在の所感をお伝えします。
7月のキツイ調整を経て、足元でようやく「サマーラリーが本格化してきた」と感じています。以前にもお伝えしましたが、7月の調整は、かなりその上昇に過熱感を伴っていた「AI・半導体関連銘柄の急反落」⇒「その他の割安・出遅れ銘柄群へのセクターローテーション」が顕現化したもので、本格的な上昇に向けての重要な(健全な)ステップと位置付けていました。
その意味では、待ちに待った「サマーラリー、ようやく」との思いがあります。ただ、例年なら9月中は上昇が見込める時期ではありますが、今年のラリーは比較的短期で終わる可能性があると考えており基金のリスク性資産については「8月中には一旦利益確定のキャッシュ化」を企図しています。
理由はいくつかありますが、最も(市場のボラティリティの高まりを)懸念しているのは、既に3か月を切った11月の米国中間選挙の接近です。
2期目の就任以来、トランプ政権によるかなりやりたい放題/目に余るほどの“唯我独尊”的な政策に対する透明性や評価はますます悪化し、(ある意味「自業自得」ともいえる)自身の支持率低迷から議会共和党が大幅に議席を減らし「民主党が多数派に」変わるのではないかと想定されます。また、そうなることでトランプ政権と議会の間にねじれが生じれば、トランプ政権の打ち出す政策もこれまでのように実行に移すことは難しくなるでしょう。
これまでにも、既に地方の首長選や予備選挙などでも兆候は顕現化していましたが、そろそろこの大きなうねりが金融市場にも織り込まれ始める時期が接近しているように感じられます。
ただし、これはあくまでも「今年度は例年以上に『リスク抑制』に主眼を置いたポートフォリオ運営」を主戦略としている当基金の事情によるものであり「年金運用は長期投資」との基本方針のもと「BUY & HOLD」戦略を貫かれる投資家も多いのではと推察しています。
ここ数ヶ月、「米中間選挙の接近に伴って、金融市場全体のボラティリティは一段と高まりこそすれ、落ち着き・低下することは想定しづらい状況」だと指摘してきましたが、いよいよ我々のリスク管理戦術の正邪・巧拙が試されるステージが迫りつつあります。 >> 以上2026/8/10付WRより抜粋 >
その後計画に則り「8月中に国内債券・オルタナを含む全ての資産を一旦現金化」しました。国内債券の売却は日銀の利上げ継続もさることながらタームプレミアム主導の「悪い金利上昇」の可能性が高まっていたため。また、当基金が保有していたオルタナは当初我々が想定していたよりも株式市場との相
関が高かったことが背景にありました。
結果的には比較的高値圏で現金化できたため、今年度の収益目標を上回れることは確実となった上に、下半期はノーリスクで年利1.25%超の収益を上乗せすることが可能になりました。さらに、想定していたこととはいえ、日経平均が毎日のように千円単位で大きく上下するボラティリティに胃の痛い思いをしなくても良い点は肝要です。
また、ここ数ヶ月は、世に数多ある「オルタナティブ・プロダクト」の研究に費やせる時間もかなり増えてきました。その甲斐もあって「株式市場との相関が無く非常に安定した運用実績を持つUSD建てのオルタナファンド」に下半期限定で投資することになりました。しかも“フルヘッジ”で…。
過去のWRをお読みになられた方はお分かりだと思いますが、個人的にはかなり「長期トレンドは円安」を市場分析の根幹に据えています。したがって「なぜ“フルヘッジ”で…」と思われる方もいらっしゃるかもしれません。しかし、既述の通り、今年度の基金資産運用の最優先事項としているのは「例年以上に『リスク抑制』に主眼を置いたポートフォリオ運営」ですから、それを具現化するための“フルヘッジ”ということなのです。
また、我々は本格的な「長期トレンドの中であっても数週~数ヶ月間の中短期調整サイクルは必ず出来する」と考えています。従って、今回のケースのように「下半期限定」の投資行動(リスクテイク)の場合はなおさら「我々のリスク管理戦術の正邪・巧拙が試される」ことになるからです。
振り返れば、既述(8月)の現金化オペレーションの前から「5年目に入った株高・円安の超長期トレンド」に「数ヶ月間の中期調整サイクル」が接近しているとの懸念を抱いていたのだと思われます。
『株高』については「AI・半導体関連株の相場はバブルか?」との質問に対し、「収益の裏付けがあるためバリュエーション的にはバブルとは言えない。ただし、物色されるセクターや時価総額構成などに過度な偏り/過熱感を禁じ得ない」と答え『米国の政情が大きく変化する蓋然性が高い11月の中間選挙に向けて警戒は怠れない』とのスタンスを維持してきました。
また、先週FRBが“strong”に上方修正した非常に堅調な米景気も「一本足打法」とされるAI・半導体関連セクターにひとたび変調をきたせばその調整もまたかなりのインパクトを持つことになるでしょう。
『円安』については、国際収支上の実需を中心とした➊「構造的外貨不足」を主因に、ひと頃➋「短期の実質金利が突出したマイナス」などの弱点を抱えている点を抜本的に改善しなければ円安は止められない。もちろん、スムージングオペレーションに過ぎない介入で相場の方向性を根本的に変えることはできないと主張してきました。
ただし、実質金利のマイナス幅は縮小してきたし、インフレの更なる高進がなければ数ヶ月に一度の利上げでマイナスからの脱却は可能かもしれない状況へと改善の兆候は伺える。➋に曙光あり。
それでも➊からの脱却のパスは今のところ見えないとの大局観を維持しています。
しかしながら、『円安⇒円高』は至難の業でも『USD安≒(相対的)円高』は“敵失”として充分起こり得ると考えられます。それは、既述の(現在足元でも見られている)「株高の調整」から派生したリスクオフによるUSD売りが原因となるかもしれません。少なくとも「株高の調整」が保有する含意は『USD安≒(相対的)円高』でありその調整幅が大きければ大きいほどそのインパクトも大きくなるでしょう。
さて、11月も第1週を迎え、米10月雇用統計を始めPMI・ISMなどの重要経済指標や米中間選挙などイベントが目白押しです。やや膠着感が出ているUSD円相場ですが、今週の重要イベントによって縮小傾向にあるレンジ脱却はなるでしょうか。
ここ数ヶ月指摘してきましたが、一頃に比べれば「構造的な円安要因」ばかりが目立つ状況ではなくなってきたように感じます。相対的堅調を維持していると思われる米景気についても昨今「静かに(徐々に・緩慢に)鈍化」の兆候も垣間見えます。その点では、全ての金融市場の現在のトレンドをもう一度ゼロベースで検証し直して「トレンド反転の兆候をより注意深く探求してゆく必要」があるのかもしれません。
結局、こんな状況だからこそ (いつも申し上げているとおり)今後も「過度に予断を持たず変化の兆しを見落とさぬ姿勢」を貫き、金融資本市場全体を引き続き注視してゆかねばならないと考えています。
お知らせ➀:今週はご紹介できませんでしたが、米国を中心とする「世界のインフレ・景気・金融政策」の現状分析、並びに短期を中心としたUSD円相場見通しについては、トレーダム為替アンバサダーでもある安田佐和子氏のレポート(Weekly Report等)に詳細かつ非常に解りやすく解説されています。
TRADOMユーザーの方々はサイト内で是非ご参照下さい。
お知らせ②:トレーダムでは「5月22日、ステーブルコインを活用したクロスボーダー決済サービス『トレーダム ペイメント』の提供を開始」しました。日経新聞を始め多様なメディアに取り上げられておりますので、是非ご一読ください。
https://www.nikkei.com/article/DGXZQOUB251ET0V20C26A5000000/?n_cid=dsapp_share_ios
2026/11/2
ようこそ、トレーダムコミュニティへ!