Weekly Report (10/26) 2週連続のリスクオフ展開によりUSD円の上昇モメンタムにピークアウトの兆し

国内大手金融機関の外国為替取引部門で外国為替、外国証券等のディーラーとして20年、海外金融機関でアセットマネージャーとして15年以上の経験を有する為替のエキスパート。貿易企業の経営者を経て、企業年金基金の資産運用を担当。2021年1月よりCAOとして投資助言部門を担当。
マーケット分析
<テクニカル分析判断>
●短・中期:USD円の上昇モメンタムにピークアウト感高まるも、下落サイクルには至らず
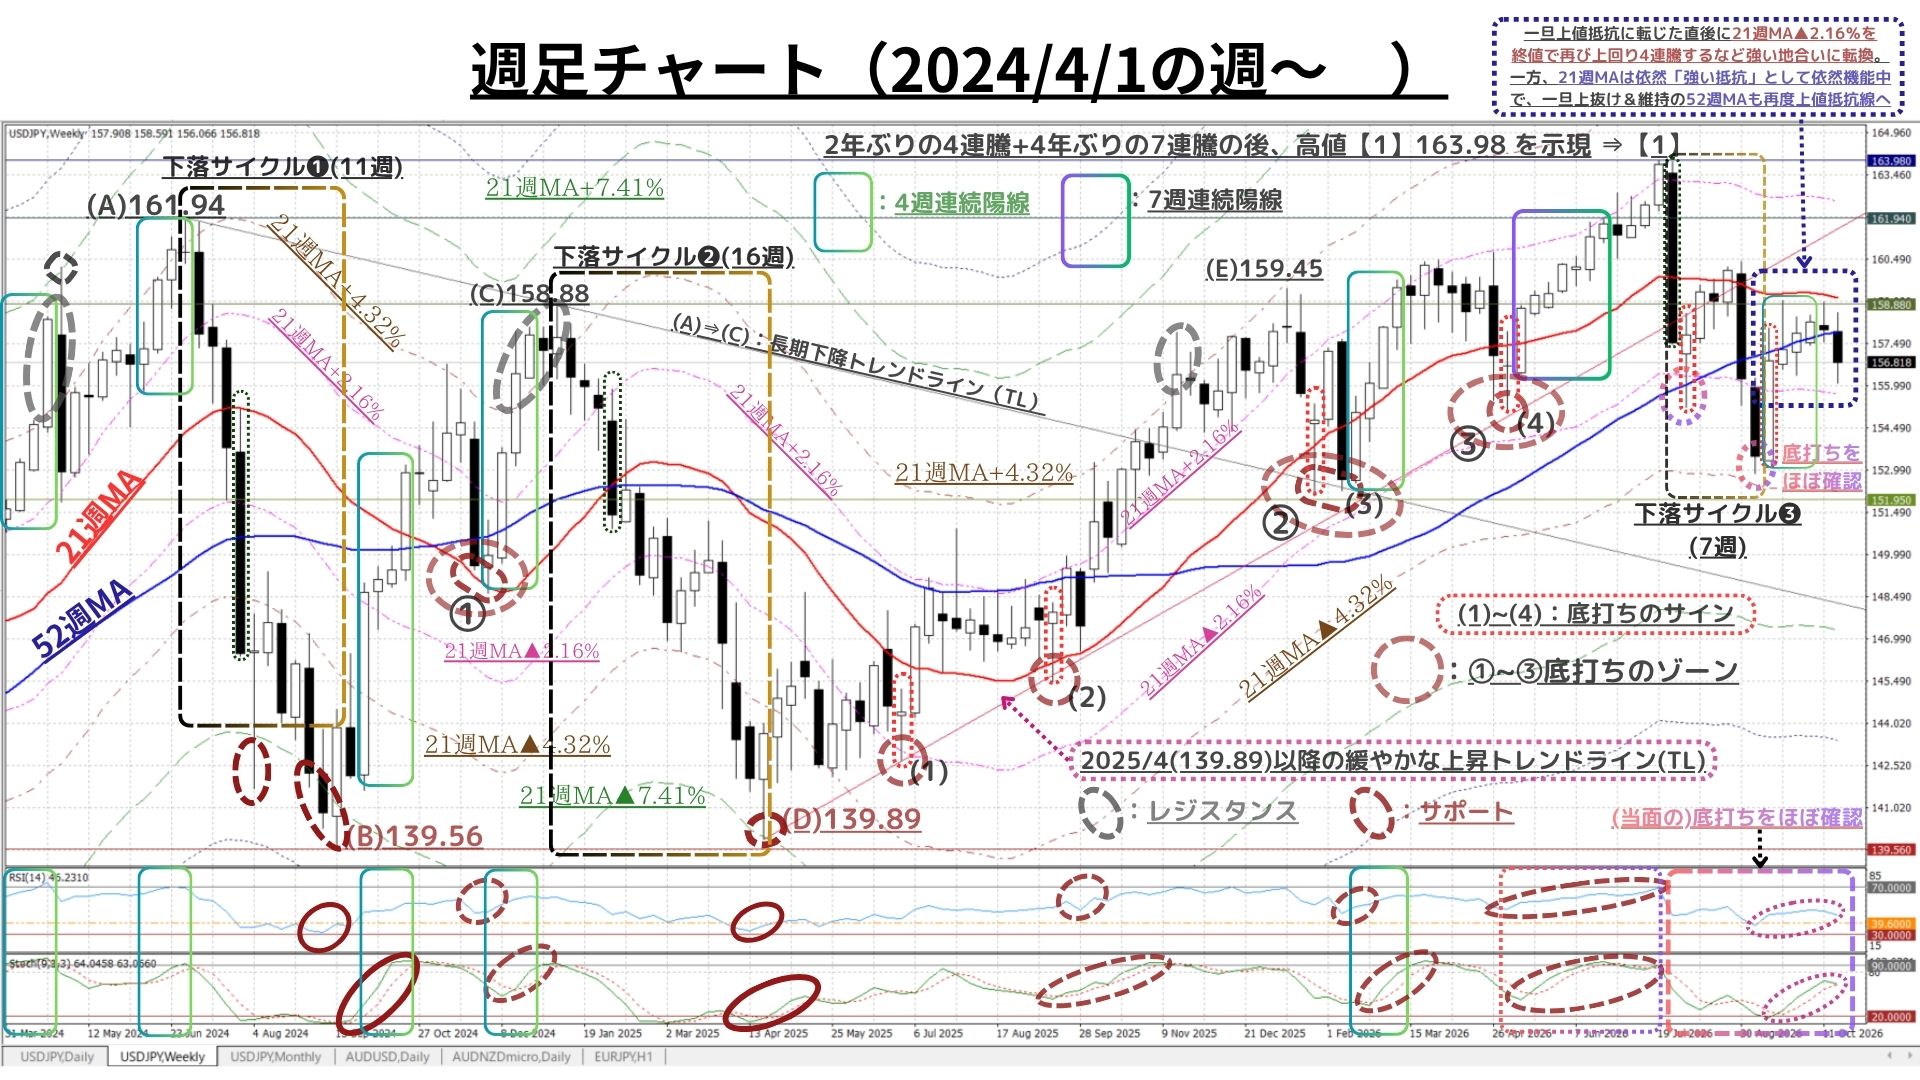
■10/19週:「寄付157.95:156.07~158.60:終値156.81、前週比▲1.17円の円高)」
●10/19週は、前週比▲1.17円と大幅に続落。過去2週合計の下落幅は1.47円とさほど大きくはないが、2週連続の陰線は「2週で6.58円もの急落を見た『8/31・9/7週』以来」のこと
●特に先週の下落によって(下値支持線に転じていた)「52週MAを終値で下回ってきた」ことで、USDの上昇にピークアウトの兆しが強まっており要警戒
〇それでも週足での「底打ち⇒反騰」の形状は大きく崩れておらず「2週連続陰線⇒下落サイクル入り」の判断には相当「時期尚早」
◇なお、当週の週間変動幅は「2.53円」。10/5週(1.02円)比で僅かながらも拡大に転じた「10/12週の1.40円」から明確に拡大
⇒(前3週は)上下双方の圧力が拮抗し(方向性を見出しづらい)「膠着感が強かった」が、一旦は下落圧力が勝る展開となった
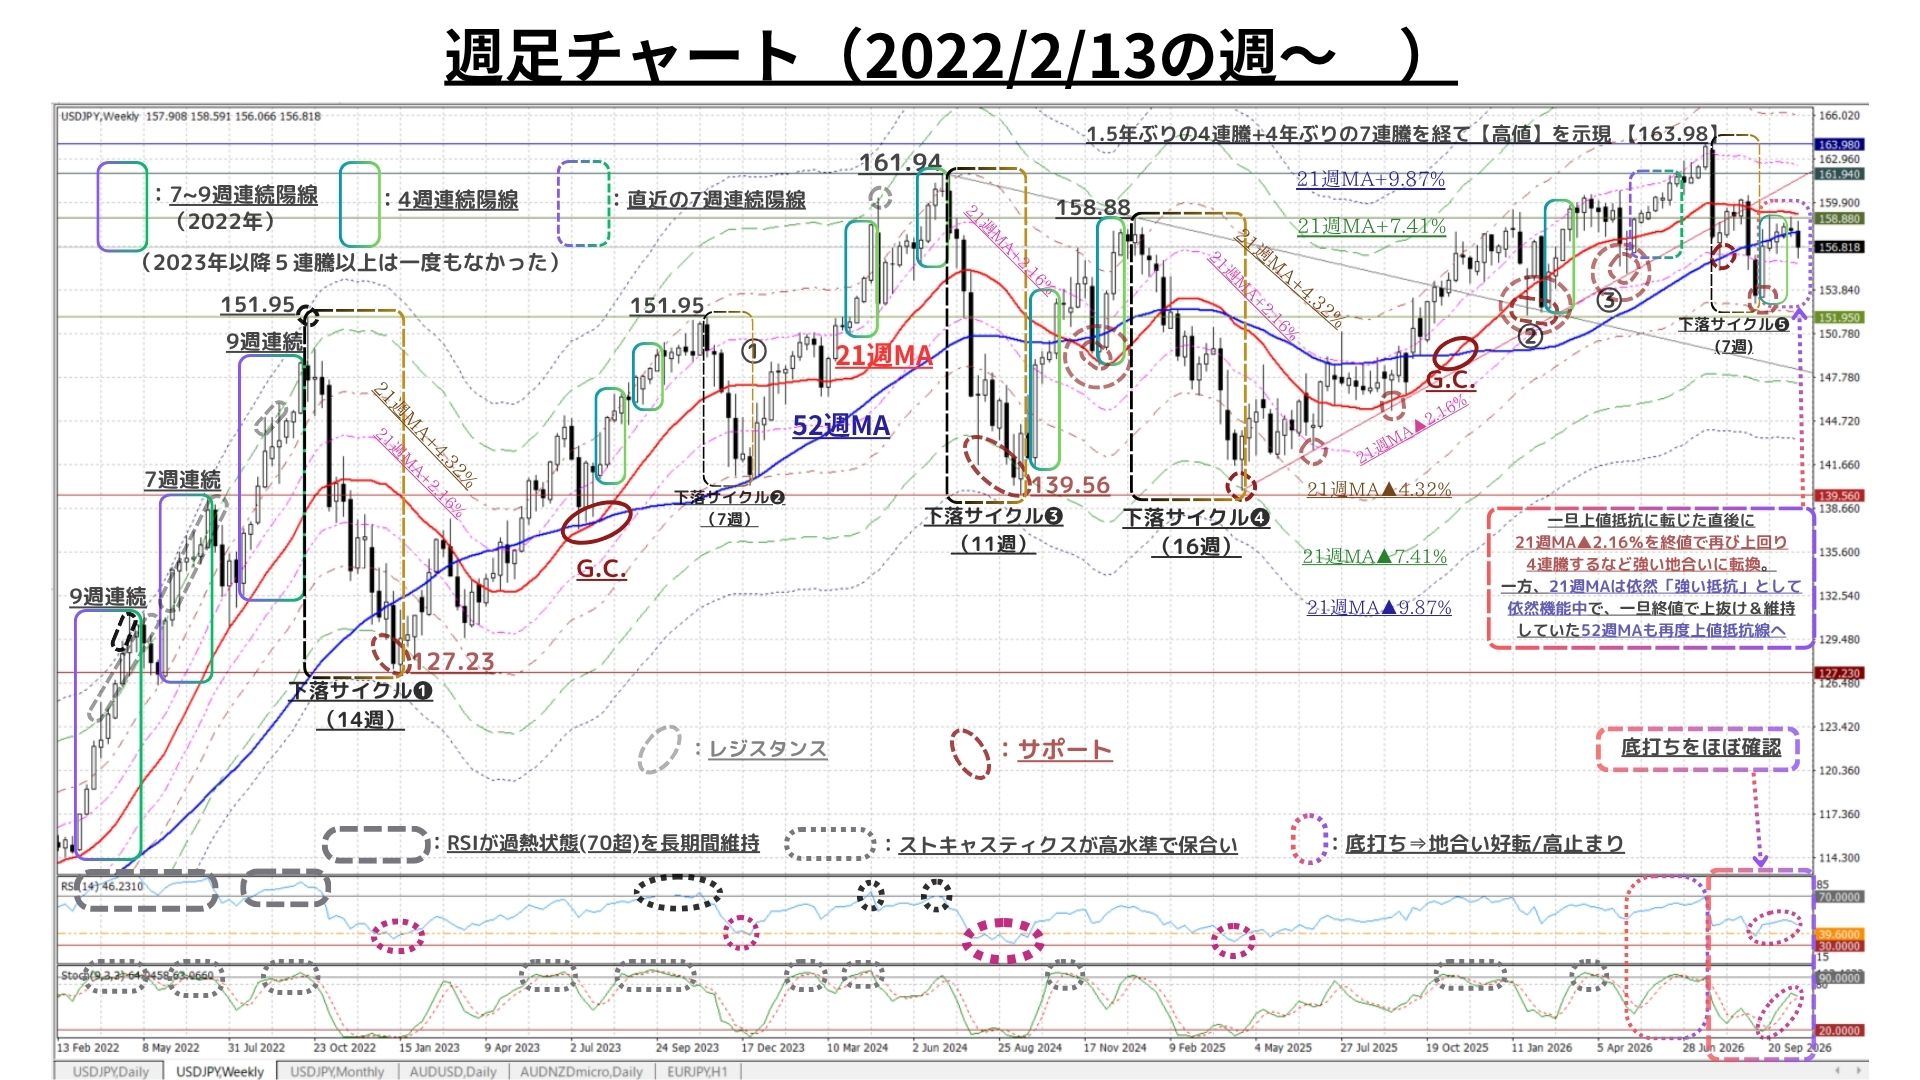
(図は冒頭掲載分の期間を約4.5年に拡大したもの)
<冒頭&直上掲チャートの注目ポイント(週足):中期時間軸>
◇直近5週の値動き(底打ち⇒反発)が示す通り、自律反発主導で「強い地合い」に転換
⇒僅か6週前に上値抵抗線に転化した『21週MA▲2.16%』水準を翌週には終値で回復したことで「底打ち」の蓋然性が高まる
〇また、RSIやストキャスティクス等のオシレーターも直近5週で「当面の底打ち」をほぼ確認できる(上2図参照)
⇒これにより、直近の下落サイクル(冒頭❸・直上❺)は「7週で終息」し『底打ち』をほぼ確認
●一方で、先週も158.60までの上昇も見られたが、7月最終週以降「(終値ベースで)13週中12週は21週MA未満」となっており「完全に底打ち→上昇トレンド復活」とまでは言い難く、依然「21週MAは重い(強い)上値抵抗」となっている
⇒最初の関門であった「52週MA」を(3週連続で)終値で上回るなど強い地合いを示した局面もあったものの、先週は再び52週MAを明確に下回る水準へと下落
◇今後のポイントは、(減退した観の強い)上昇モメンタムの回復力。まずは、終値ベースでの『52週MA(157.95@10/26予想)』の回復
⇒次に、協調介入が実施された7/30以来ほとんど達成されていない『21週MA(158.94@10/26予想)』の回復
⇒これが達成されれば、「中期上昇トレンド再開」の可能性が再び高まってこよう
◆ただし、短期時間軸では「21/52/200日の全時間軸のMAが157.60∼158.55の水準に収斂」し、膠着感の高まりによって方向性が出づらい状況だったが、(先週末にかけて)上昇圧力の減退が感じられる展開(≒下落)がみられた(以下参照)
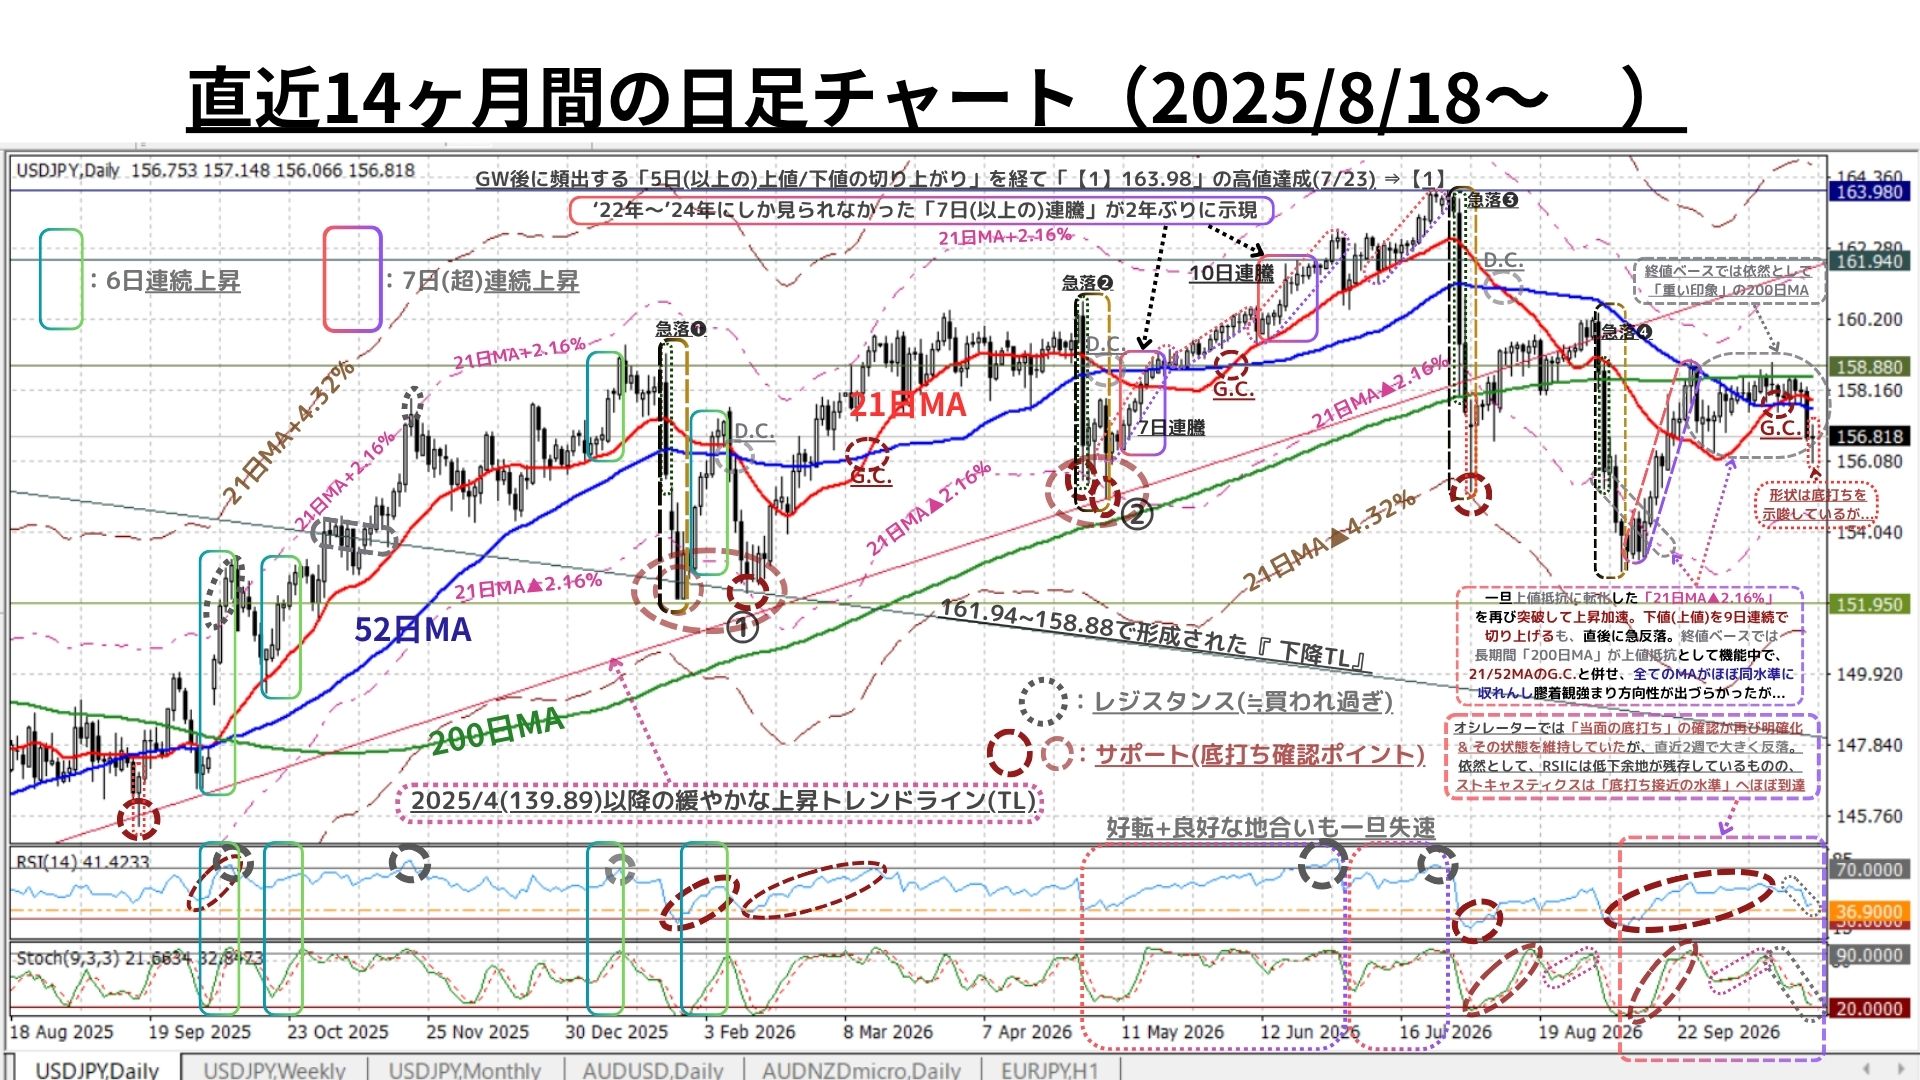
<チャートの注目ポイント(日足):短期時間軸:既述週足コメントもご参照>
◎一旦、上値抵抗線に転化していた『21日MA▲2.16%』を終値で上回って以降、上昇を加速。9/24までは9日連続で上値・下値を切り上げるなど展開的には「“当面の”底打ち」をほぼ確実にした
●しかし、上記の好調は9/25の急落によってその上昇モメンタムを大きく削ぎ落された格好となり、結果的に(52日MAは上抜けたものの、依然)「200日MAが強い上値抵抗線」として機能中
●他方、オシレーター(RSIやストキャスティクス)も上記の反発によって「“当面の”底打ち」が顕現化しており、再び『地合いの好転』を示唆していた。しかし、先週末にかけての下落で地合いは悪化し、短期的には大きくネガティヴに振れた
◆実際、既述の「地合いの好転」は”盤石な上昇サイクル”とは言い難く、先週の <<「短期的(一時的?)には自律調整的な下落」への警戒を怠ってはなるまい >> との指摘が具現化
◇ただし、(RSIには低下余地が残存も)既に前週からピークアウトの兆候が見られていたストキャスティクスは、いつ反発に転じてもおかしくない(≒底打ち接近の)水準まで低下している
◇週足と同様、今後のポイントは(減退した観の強い)「上昇モメンタムの回復力」。まずは終値ベースでの『52日MA(157.56@10/26予想)』の回復
⇒次に、『21日MA(157.83@10/26予想)』の回復。これは9/21以降10/21まで上回り続けた水準だったが、先週10/22の下落で下抜けしていた
◇なお、先週末の日足の足型は「下ヒゲの長い小陽線」となり、過去の「底打ち局面」でもよく見られたもので『当面の底打ち』を示唆している可能性あり
◇そして、最後の壁は『200日MA(158.52予想@10/26)』の回復
⇒既述の通り「152.88@9/8での底打ち」は確実と言えるが、9/3に200日MAを下回って以降、先週末までの37日間で200日MAを終値で上回ったのは9/24一日のみ。上昇トレンドが明確化するためには、この『200日MA(158.52予想@10/26)』の回復が必須
⇒これが達成されれば、「中期上昇トレンド再開」の可能性が再び高まろう
<< ◇なお、上図でも明らかなように21/52MAの僅かなG.C.と併せ、長期時間軸である200日MAといった全て(短/中/長)の時間軸のMAがほぼ同一水準に収斂。このため、膠着感が強まり「今後の方向性が定まりづらい」状況
⇒直近4週の週間変動幅が急速な縮小傾向にあったのはこのためだが、きっかけさえあれば「逆に変動率が急上昇する」可能性も排除できない >> 先週のコメント >>
⇒実際、先週の週間変動幅はそれまで縮小傾向にあった近4週から拡大に転じており、今後も比較的高めの変動率が想定される
以上より<今週のテクニカル分析の結論>は以下の通り
◆日足では、21/52/200日といった「全て(短/中/長)の時間軸のMA」がほぼ同一水準に収斂し、膠着感が強まり「今後の方向性が定まりづらい」(≒きっかけ次第で上下に振れやすい)状況だった
●この状況下、9月半ばから顕現化した『USD指数』の堅調に後押しを受け、復活基調にあった「USD円の上昇モメンタム」が中短期時間軸を中心にピークアウトの兆候あり
◆一方、RSI・ストキャスティクスなどオシレーター系は中短期時間軸双方で少なくとも「“当面の”底打ち」を確認していたが、直近の下落により短期主導でピークアウトの兆し
〇ただし、(下落が先行したことで)短期時間軸ではストキャスティクスがいつ反発に転じてもおかしくない水準まで低下(≒底打ちが接近)
〇また、先週末の日足の足型は「下ヒゲの長い小陽線」となり、過去の「底打ち局面」でもよく見られたもので『当面の底打ち』を示唆している可能性あり
⇒200日MAなど重要な上値抵抗線を終値で上回る必要があるものの、9/8(=底打ち)以降の急反発によってかつての「強い地合い復活」の可能性はある
◇一方、<<< オシレーター系にピークアウトの兆候が出始めており、8月までの堅固な地合いは目に見えて悪化 :9/14週のコメント >>>していた超長期時間軸(後述:月足)でも、ここ1.5ヶ月の堅調推移によって「USD円相場の地合いは依然として堅調」の体(範疇)を維持
□以上を踏まえ、引き続き「過度に予断を持つことなく」変化の兆しを見落とさぬ姿勢を維持した上で、終値が以下の水準を「突破or維持」できるかどうかに注目
1 159.15円=21週MA
2 ☆ 158.55円=200日MA ☆
3 157.85円=21日MA
4 157.55円=52日MA
5 ☆ 155.90円=21週MA▲1.23% ☆
6 155.50円=21日MA▲1.23%
7 155.05円=21週MA▲2.16%
8 154.45円=21週MA▲2.46%
>>>上記2(上方)と5(下方)が「抜けると加速する」と思われる水準
~以下では『短期・中期・長期の方向性』についての分析ポイント及び各時間軸での想定レンジをご案内します。(今号の分析は2026/10/23のNY市場終値をベースに実施) ~
<以下の用語補足:「MA」=移動平均線、「RSI」=(上下への過熱を示す)相対力指数>
➊日足チャート:「21MA±4.32%のバンド、52MA & 200MA」、RSI等
短期(1週間~1か月)の方向性:先行したピークアウトで底打ちに接近
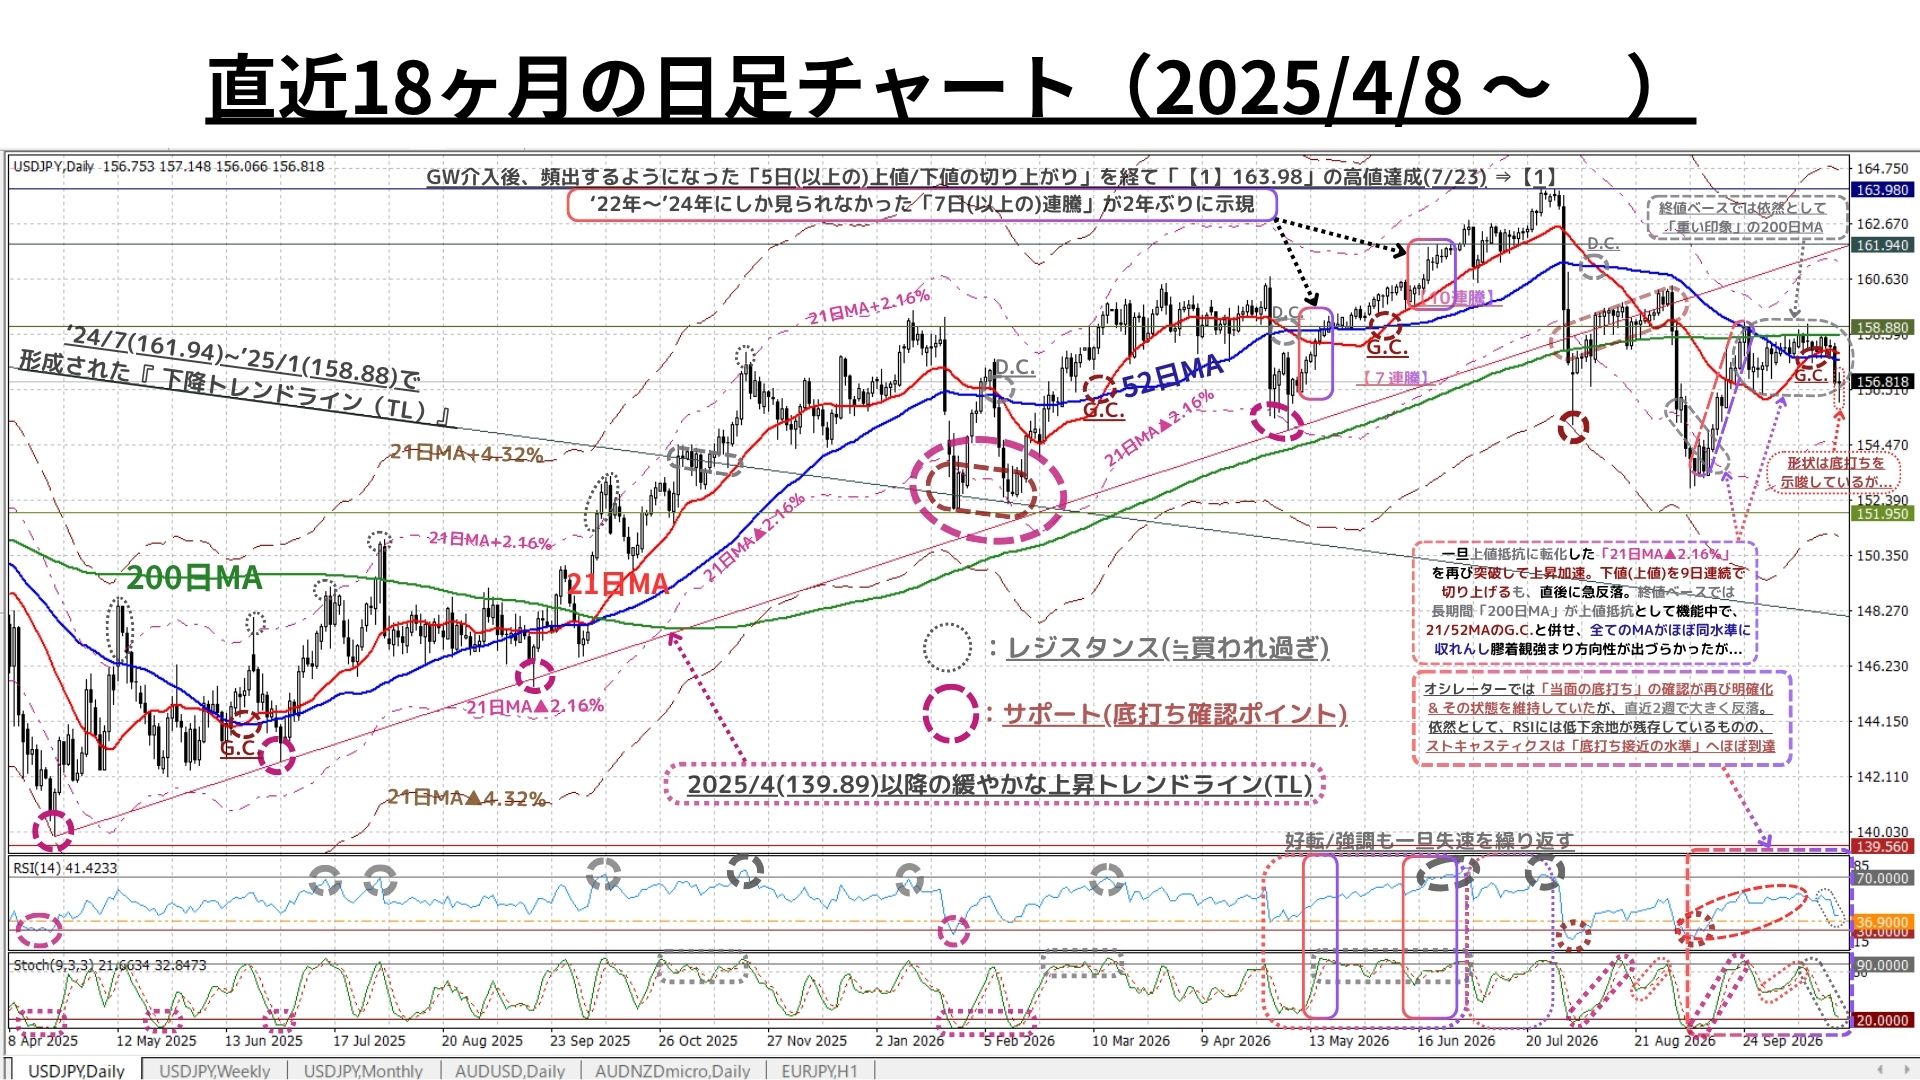
〇上図は既掲(直近14ヶ月分)を1.5年分に拡大したもの。解説コメントは既掲をご参照下さい
〇 (下落が先行したことで)短期時間軸ではストキャスティクスがいつ反発に転じてもおかしくない水準まで低下(≒底打ちが接近)
〇また、先週末の日足の足型は「下ヒゲの長い小陽線」となり、過去の「底打ち局面」でもよく見られたもので『当面の底打ち』を示唆している可能性あり
>>> 想定レンジ= 今後1週間:155.90~158.55、今後1ヶ月:155.05~162.30 =
➋週足チャート:「21MA±4.32%/±7.41%/±9.87%のバンド & 52MA」、RSI等
中期(1か月~半年程度)の方向性:保合いは一旦下抜けと同時に底打ちも接近か
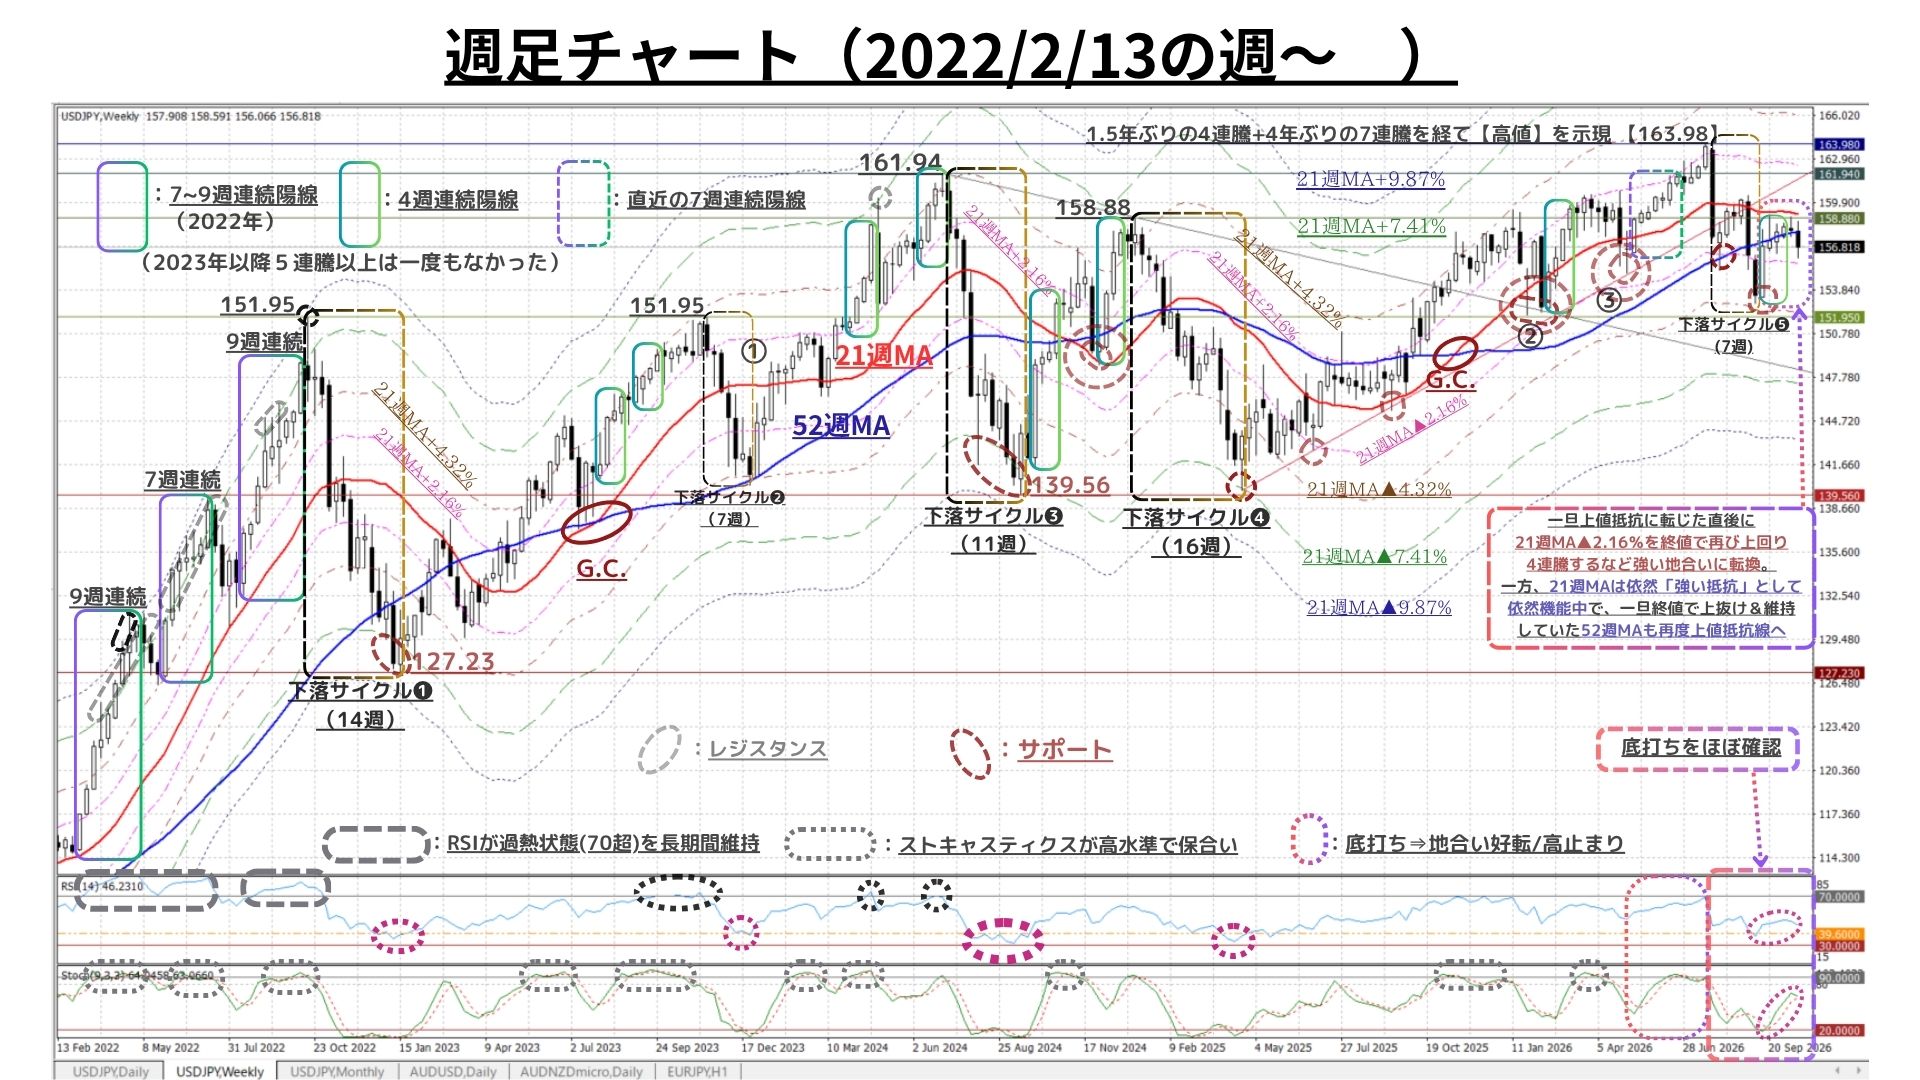
◇上図は冒頭2枚目(4.5年)と同じ。解説コメントについては既掲をご参照下さい
◇今後のポイントは、引き続き「上昇モメンタムの持続力」。終値ベースでの『52週MA』の維持 & 協調介入が実施された7/30以来ほとんど達成されていない『21週MA(159.17@10/19予想)』の回復
>>>今後6か月間の想定レンジ = 153.30~164.70⇒ 152.10~165.90=
➌月足チャート:「20MA±18.0%のバンド」「60MA±30.0%のバンド」、RSIを付記
長期(半年超~1年程度)の方向性:モメンタムに翳りも超長期上昇トレンドを維持
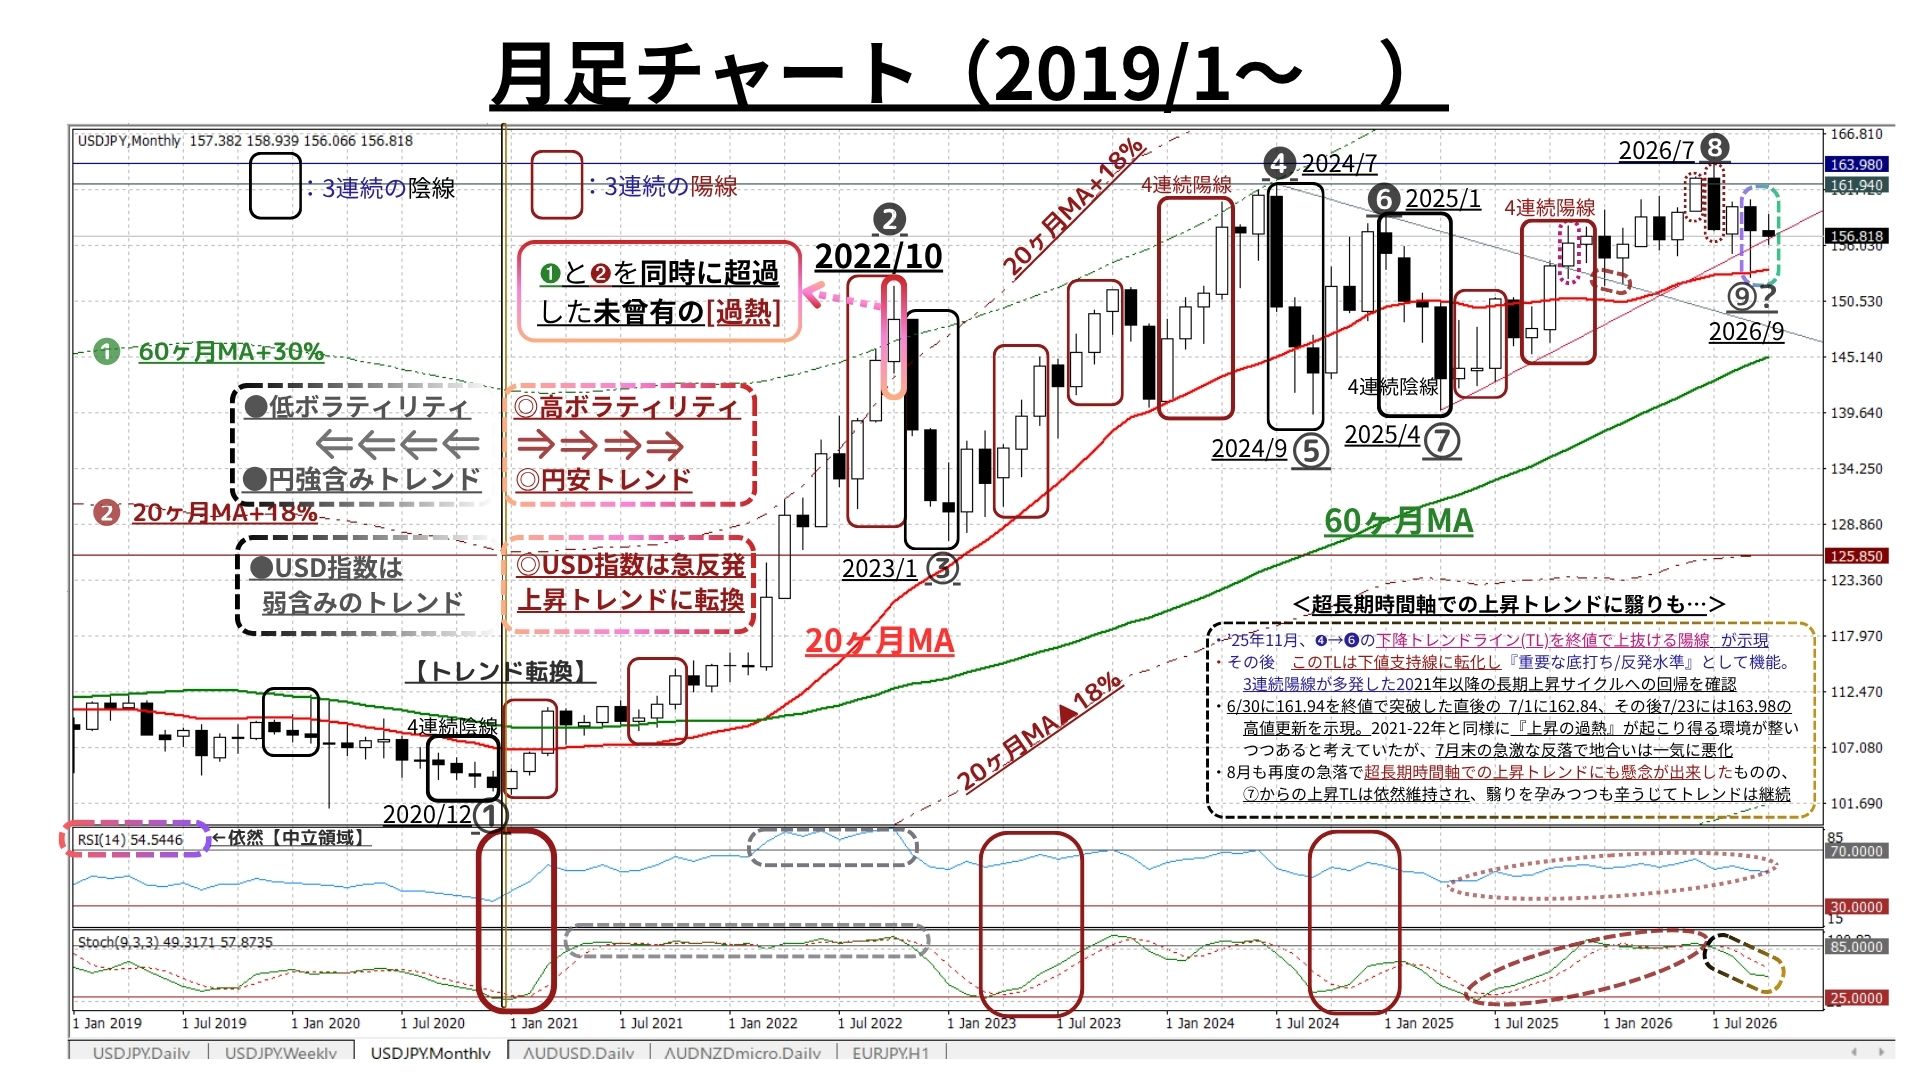
◆かつて「RSIやストキャスティクスが警戒すべき高水準を長期間維持し続けることを可能にした2022年の“強固な地合い”」は徐々に復活しつつあったが、相場の地合いは直近3ヶ月で中短期から悪化が波及。超長期時間軸における『着実な上昇トレンド』にも翳りが顕在化
◇しかし、先週末も「20か月MA(153.72@10/16)」超の水準を充分に維持。また、9月末にも20か月MAの水準を維持できたことで「超長期上昇トレンドは当面維持」された
>>> 今後1年間の想定レンジ = 147.75~166.80 ⇒ 147.75~167.70 =
<ファンダメンタルズ分析判断>
□先週の日米金融市場の変化(下表右端):仏債務・AI関連信用不安でリスクオフ
◇米国:インフレ高止まりも仏債務・AI関連信用不安で株価続落。リスクオフ進展
◇日本:米仏発の「信用不安」からリスクオフ展開が波及。株価続落・金利低下
◇USD指数:仏債務・AI関連信用不安でリスクオフ進展⇒ USD指数は高位で横ばい
◇USD円:既述のリスクオフ展開&先週までの反動からUSD円は軟調(≒円全面高)
<スペース>
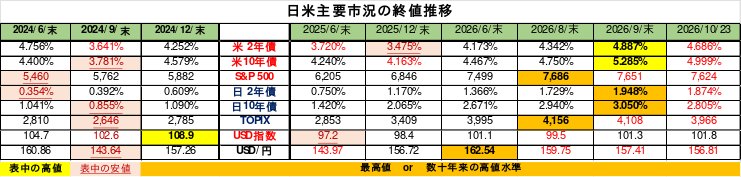
上記の通り、グローバル金融市場では2週連続のリスクオフ展開が主流。
「質への逃避」が進展し、主要国の株式指数が続落する一方、債券市場でも仏・西・伊などの債券は売られ(利回りは上昇)た半面、米・日・豪などの債券は大きく買われ(利回りは低下)ました。
背景は大きく以下の2点。
➀前週から不安視されている「仏の債務・内政問題」が西や伊にも波及し、さながら15年前の「欧州債務危機」的なショックが懸念され始めたこと
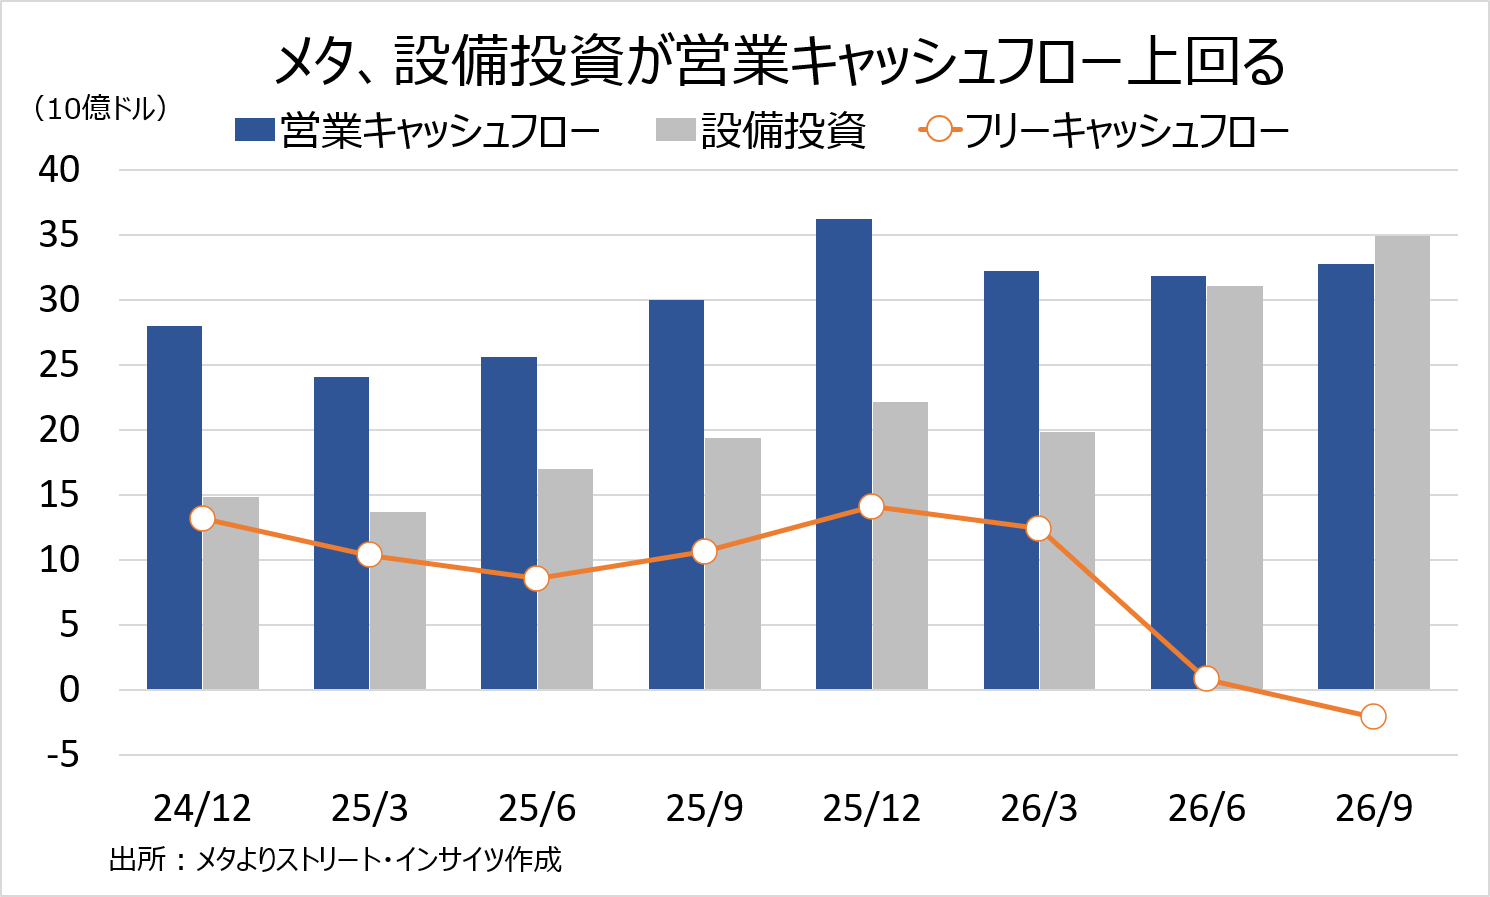
➁前週露呈したネオクラウド「コアウィーブ・ショック」の余波に続き、ハイパースケーラーの一角である「メタのフリーキャッシュフロー(FCF)が赤字に転落」したことでクレジット市場に大きな動揺が走り始めたこと
➀については、欧州中央銀行(ECB)がTPIやOMTなどのセーフティネットを使ってどういうタイミングで流動性の供給を始めるのかが注目されますが、EUにはその他にも(未活用のものも含めて)多様な対応策が準備されているので、個人的には「15年前ほどの混乱は生じないのでは?」と考えました。
ただ、➁については新たなビジネスモデルにおけるかつてない膨大な規模の資金需要に関する信用リスクであるだけに帰趨のイメージが持てません。
この問題については、今後の米国景気、ひいてはグローバル経済から(外国為替市場を含む)グローバルな金融資本市場に大きな影響を及ぼすと考えられます。したがって、先週も「TRADOM為替アンバサダー安田佐和子氏の10/19付weekly report」における詳細な解説をご紹介しましたが、たまさか今週10/26付weekly reportにも詳細な分析記事が掲載されていましたのでご案内します。
以下、<< TRADOM為替アンバサダー安田佐和子氏の10/26付weekly reportより一部抜粋 >>
―メタ決算でAI信用不安は巨大IT企業へ波及、AI一本足打法の米経済に死角
コアウィーブ・ショックで火が付いたAI関連の信用不安は、ネオクラウドから巨大IT企業へと飛び火した。メタが21日に発表した7-9月期決算は、売上高が前年同期比26%増の646億ドルと好調だった。しかし、ファイナンス・リースを含む設備投資は349億ドルと営業キャッシュフローの328億ドルを上回り、フリーキャッシュフロー(FCF)はマイナス21億ドルと、前年同期の106億ドルの黒字から赤字に転落。ロイターによれば、メタが現金を流出させたのは10年以上ぶりだ。
それでも同社は2026年の設備投資見通しの下限を1,300億ドルから1,350億ドルへ引き上げ(上限は1,450億ドルで据え置き)、2027年も主にAI分野で「積極的な投資を継続」する方針を示した。自社株買いは1-9月期を通じてゼロで、株主還元よりAI投資を優先する姿勢は鮮明だ。
チャート:メタ、設備投資が営業キャッシュフローを上回りフリーキャッシュフローは赤字に
市場が嫌気したのは、投資資金の手当ての仕方と言える。メタは議決権のないクラスC株を新設し、既存株主に1対1で無償交付する計画を発表した。マーク・ザッカーバーグ最高経営責任者(CEO)の議決権を保ったまま、株式で資金を調達する道を開く仕組みと受け止められた。バロンズ誌は、メタの株式による資金調達が400億ドル以上に達し、早ければ数週間以内に実施される可能性があると報じた。
長期債務も9月末に809億ドルと、2025年末の587億ドルから220億ドル増えている。借入に加えて既存株主の持ち分の希薄化も辞さない姿勢は、AI投資がもはや手元資金だけでは賄えない段階に入ったことを印象付けた。
22日のメタ株は7%安と7月以来の下げ幅を記録した。ナスダック総合指数も2.6%安と6月5日以来の大幅な下落となり、フィラデルフィア半導体株指数も6.7%下落した。前日に過去最高の売上高を発表したラム・リサーチも、7-9月期に売上高の35%を占めた中国向けが来期に「大幅に低下」するとの見通しなどを受け、12%安となった。ネオクラウドのネビウスは、シティグループから35億ドルの融資枠を確保したにもかかわらず7%下落した。ウォール街では、テック企業がAI投資の資金を賄うため、数十億ドル規模の株式を売り出すとの見方が広がる。
AI株安の余波は米債市場にも及んだ。22日の米国債は1年超ぶりの大幅高となり、短期債利回りは一時20bp低下した。ブルームバーグによれば、米国債とAI関連株の逆相関は約1年ぶりの強さとなり、サウジアラビアでの攻撃を受けて北海ブレント原油先物が1バレル113ドルを上回るなかでも、米債は買われ続けた。AI関連の信用不安が強まる局面では、原油高によるインフレ懸念よりも成長懸念が優先されやすいことを示唆する。市場は年内の追加利上げ観測を後退させつつあり、AI関連企業の資金繰りは、米金融政策の見通しをも左右する材料となりつつある。
信用市場も揺れた。メタの5年物クレジット・デフォルト・スワップ(CDS)の上乗せ幅は22日、114.79bpと過去最高を更新した。依然として高格付け企業の水準にあり、デフォルトを示唆するものではない。前週に1,200bp近くまで上昇し、破綻前の目安となる1,000bpを超えたコアウィーブとは桁が違う。ただ、AI投資の担い手のうち最も財務に余裕のあるハイパースケーラーにまで信用リスクの見直しが及んだ意味は小さくない。
メタのリースや契約上の支払い義務も約8,250億ドルと、7月時点の7,000億ドル弱から膨らんだ。資金の出し手が慎重になれば、AI投資の拡大ペースそのものが鈍りかねない。
AI投資の採算への疑問も根強い。調査会社ガートナーの試算では、AIデータセンターが投資を回収するには2030年までに累計8.5兆ドルの売上高が必要だが、見込めるのは最大3.6兆ドルにとどまる。そのうえで、3.5兆ドル超のAI投資が減損の対象になりうると警告した。
巨額のAI投資を続けるオラクルも、2026年に株式と借入で450億~500億ドルを調達する計画を掲げる。同社の5年物CDSは10月19日に322bpと、年初の144bpから2倍超に上昇し、過去最高を更新した。
設備投資の回収見通しが立たないまま、外部資金に頼って投資を続ける動きは、ネオクラウドから巨大IT企業へ広がった。メタの決算は、最も財務の厚い企業ですら手元資金だけでは投資を賄えなくなったことを示しており、コアウィーブ・ショック以上に重い意味を持つ。
AI投資の息切れは、米経済そのものの死角にもなりうる。米経済分析局(BEA)の統計結果を基にした当社の試算では、2026年上半期の実質GDP成長率のうち、情報処理機器とソフトウェアからなるIT投資が占める割合は41%と、ITバブル期の1999年上半期の28%を上回る。寄与度はともに約1ポイントと同程度ながら、IT以外の需要が鈍化している分、AIへの依存度が高まった格好だ。米経済の約7割を占める個人消費も、ガソリン高で実質ベースの伸びは鈍く、成長のけん引役をAI投資に頼る状況は当面変わりそうにない。
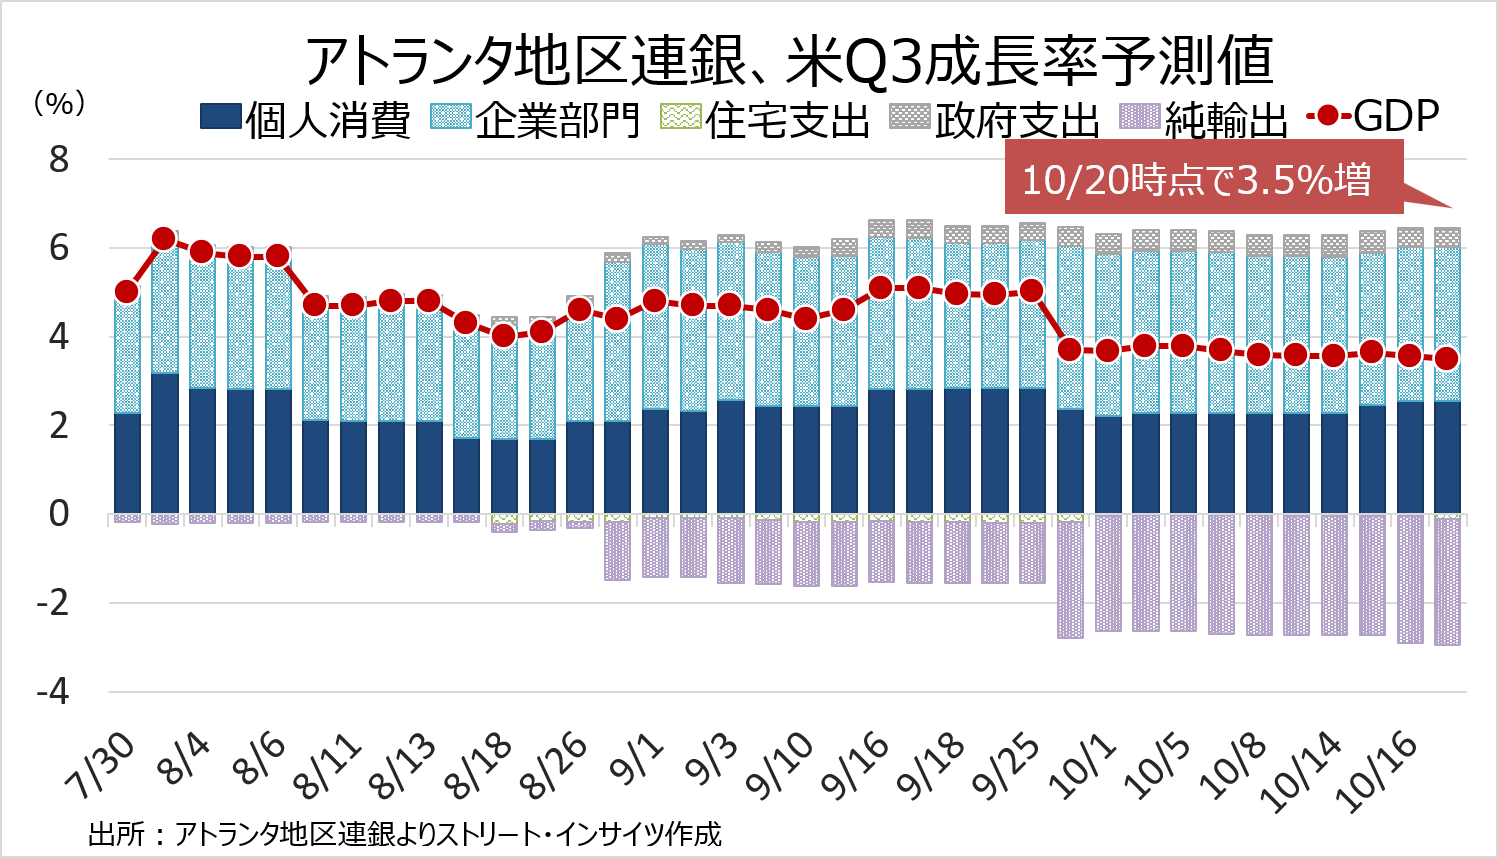
アトランタ連銀のGDPナウは、10月20日時点で米Q3実質GDP成長率を前期比年率3.5%増と予測する。その内訳を基にした当社試算では、IT投資の寄与度は約1.2ポイントと、上半期やITバブル期(ともに1四半期平均で約1ポイント)を上回る。成長率に占める割合は約33%と上半期の41%を下回るものの、これは在庫投資が1.9ポイント押し上げるためだ。在庫を除く最終需要(1.6%増)に対しては、IT投資の寄与が7割を超える。こうしたAI頼みの成長は、Q4以降に信用不安が投資計画の見直しにつながれば、変調をきたすおそれがある。
チャート:AI関連投資、足元で米成長をけん引
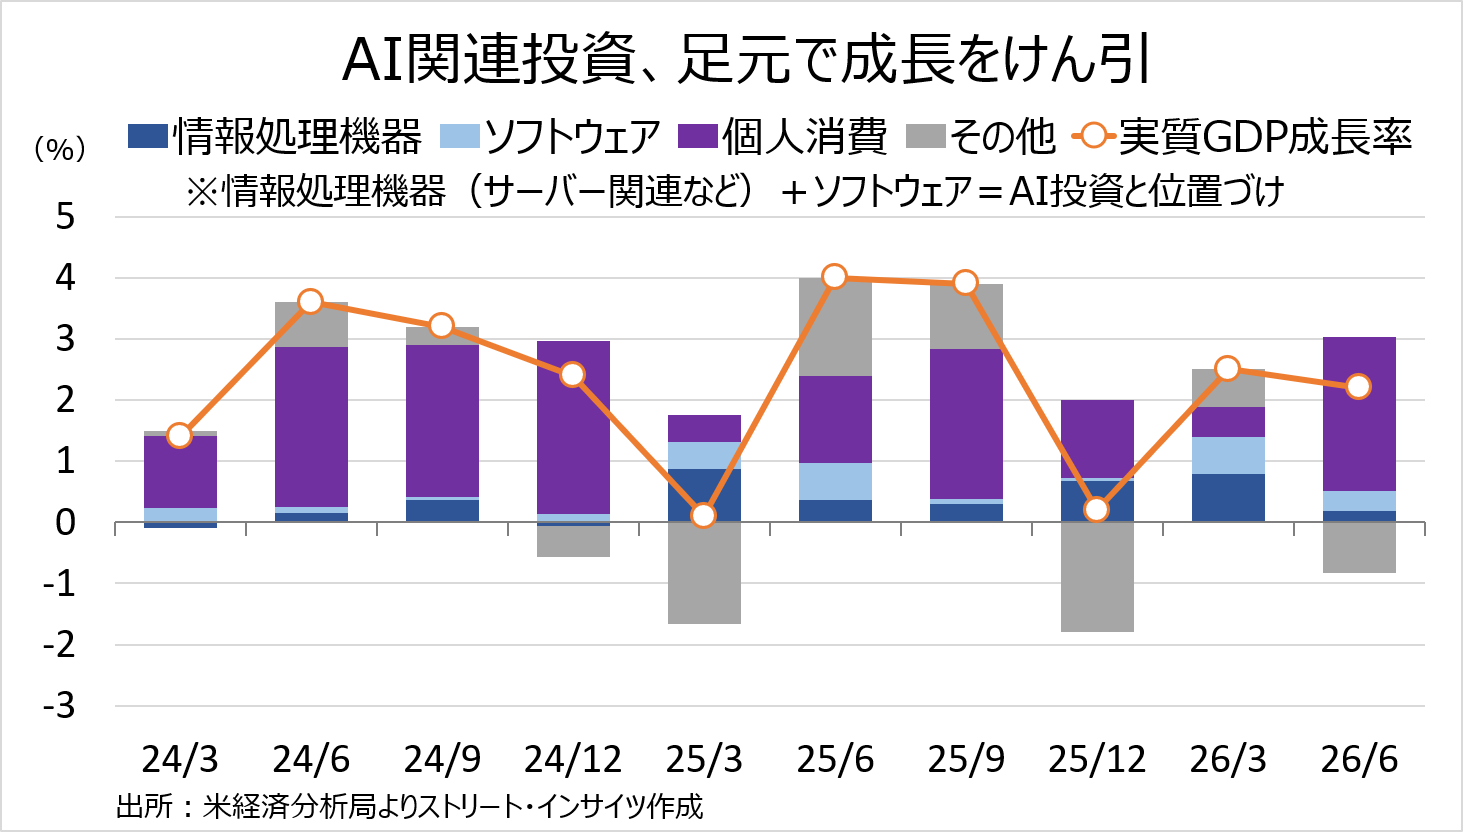
チャート:アトランタ連銀、米Q3実質GDP成長率の予測値
国際通貨基金(IMF)も13日の世界経済見通しで、AIをめぐる期待の見直しを世界経済の下振れリスクに挙げた。クリスタリナ・ゲオルギエワ専務理事も、世界経済は「AIという片足で立っている」と述べた。
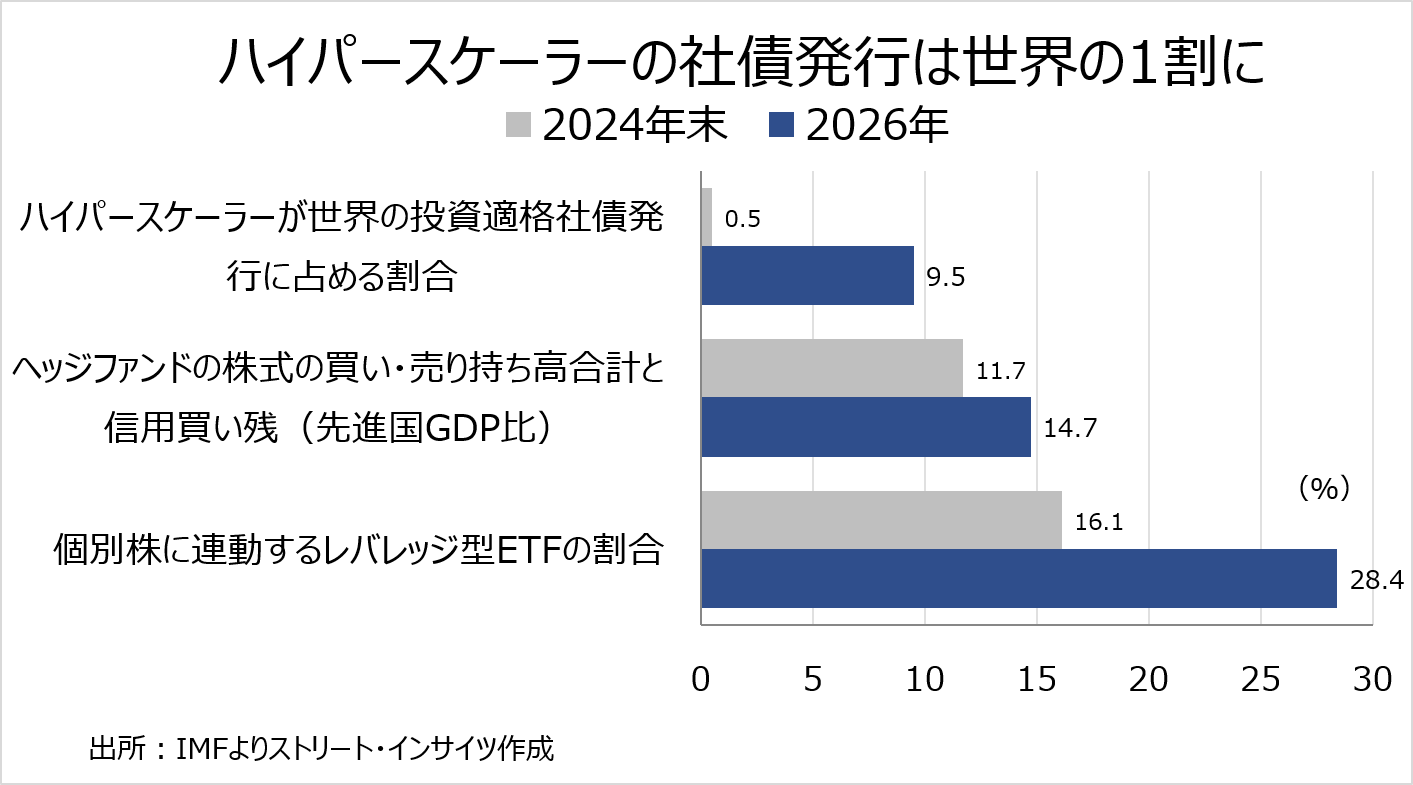
同日公表の国際金融安定性報告書は、AI主導の市場の調整を金融市場の3大リスクの一つに挙げ、借入の拡大と循環的な資金調達がそのショックを増幅しかねないと警告した。2024年末から2026年にかけて、ハイパースケーラーが世界の投資適格社債の発行に占める割合は0.5%から9.5%に上昇。
2023年以降に公表された主なAI取引14件では、ハイパースケーラー主導による財務の弱いAI企業への約3,000億ドルの出資と6,500億ドルの債務が、1.4兆ドルの将来の売上高の約束と結び付いている。IMFは、資金の受け手となる企業が行き詰まれば、出資や融資の価値が目減りすると同時に将来の売上も失われる「誤方向リスク」が生じると指摘する。
チャート:AI関連の借入が急拡大、ハイパースケーラーの社債発行は世界の1割に
投資の資金繰りに外部資金が欠かせなくなれば、信用環境の悪化がそのまま投資の減速、ひいては米成長率の鈍化につながる。28日のアルファベットとマイクロソフト、29日のアマゾンの決算でも、設備投資の規模に加え、その資金をどう賄うかが焦点となろう。
<<< 以上 ~ TRADOM為替アンバサダー安田佐和子氏の10/26付weekly reportより抜粋 ~ >>>
ここ数ヶ月指摘してきましたが、一頃に比べれば「構造的な円安要因」ばかりが目立つ状況ではなくなってきたように感じます。相対的堅調を維持していると思われる米景気についても昨今「静かに(徐々に・緩慢に)鈍化」の兆候も増えてきているようです。その点では、全ての金融市場の現在のトレンドをもう一度ゼロベースで検証し直して「トレンド反転の兆候をより注意深く探求してゆく必要」があるのかもしれません。
結局、こんな状況だからこそ (いつも申し上げているとおり)今後も「過度に予断を持たず変化の兆しを見落とさぬ姿勢」を貫き、金融資本市場全体を引き続き注視してゆかねばならないと考えています。
お知らせ➀:今週もご紹介しましたが、米国を中心とする「世界のインフレ・景気・金融政策」の現状分析、並びに短期を中心としたUSD円相場見通しについては、トレーダム為替アンバサダーでもある安田佐和子氏のレポート(Weekly Report等)に詳細かつ非常に解りやすく解説されています。
TRADOMユーザーの方々はサイト内で是非ご参照下さい。
お知らせ②:トレーダムでは「5月22日、ステーブルコインを活用したクロスボーダー決済サービス『トレーダム ペイメント』の提供を開始」しました。日経新聞を始め多様なメディアに取り上げられておりますので、是非ご一読ください。
https://www.nikkei.com/article/DGXZQOUB251ET0V20C26A5000000/?n_cid=dsapp_share_ios
2026/10/26
ようこそ、トレーダムコミュニティへ!