Weekly Report (10/19) USDの上昇モメンタムに収束の兆候が台頭。上下両方向の圧力が再び拮抗し方向感出づらい

国内大手金融機関の外国為替取引部門で外国為替、外国証券等のディーラーとして20年、海外金融機関でアセットマネージャーとして15年以上の経験を有する為替のエキスパート。貿易企業の経営者を経て、企業年金基金の資産運用を担当。2021年1月よりCAOとして投資助言部門を担当。
マーケット分析
<テクニカル分析判断>
●短・中期:USDの上昇モメンタムに翳りが出来。戻り売り圧力との拮抗で膠着感高まる
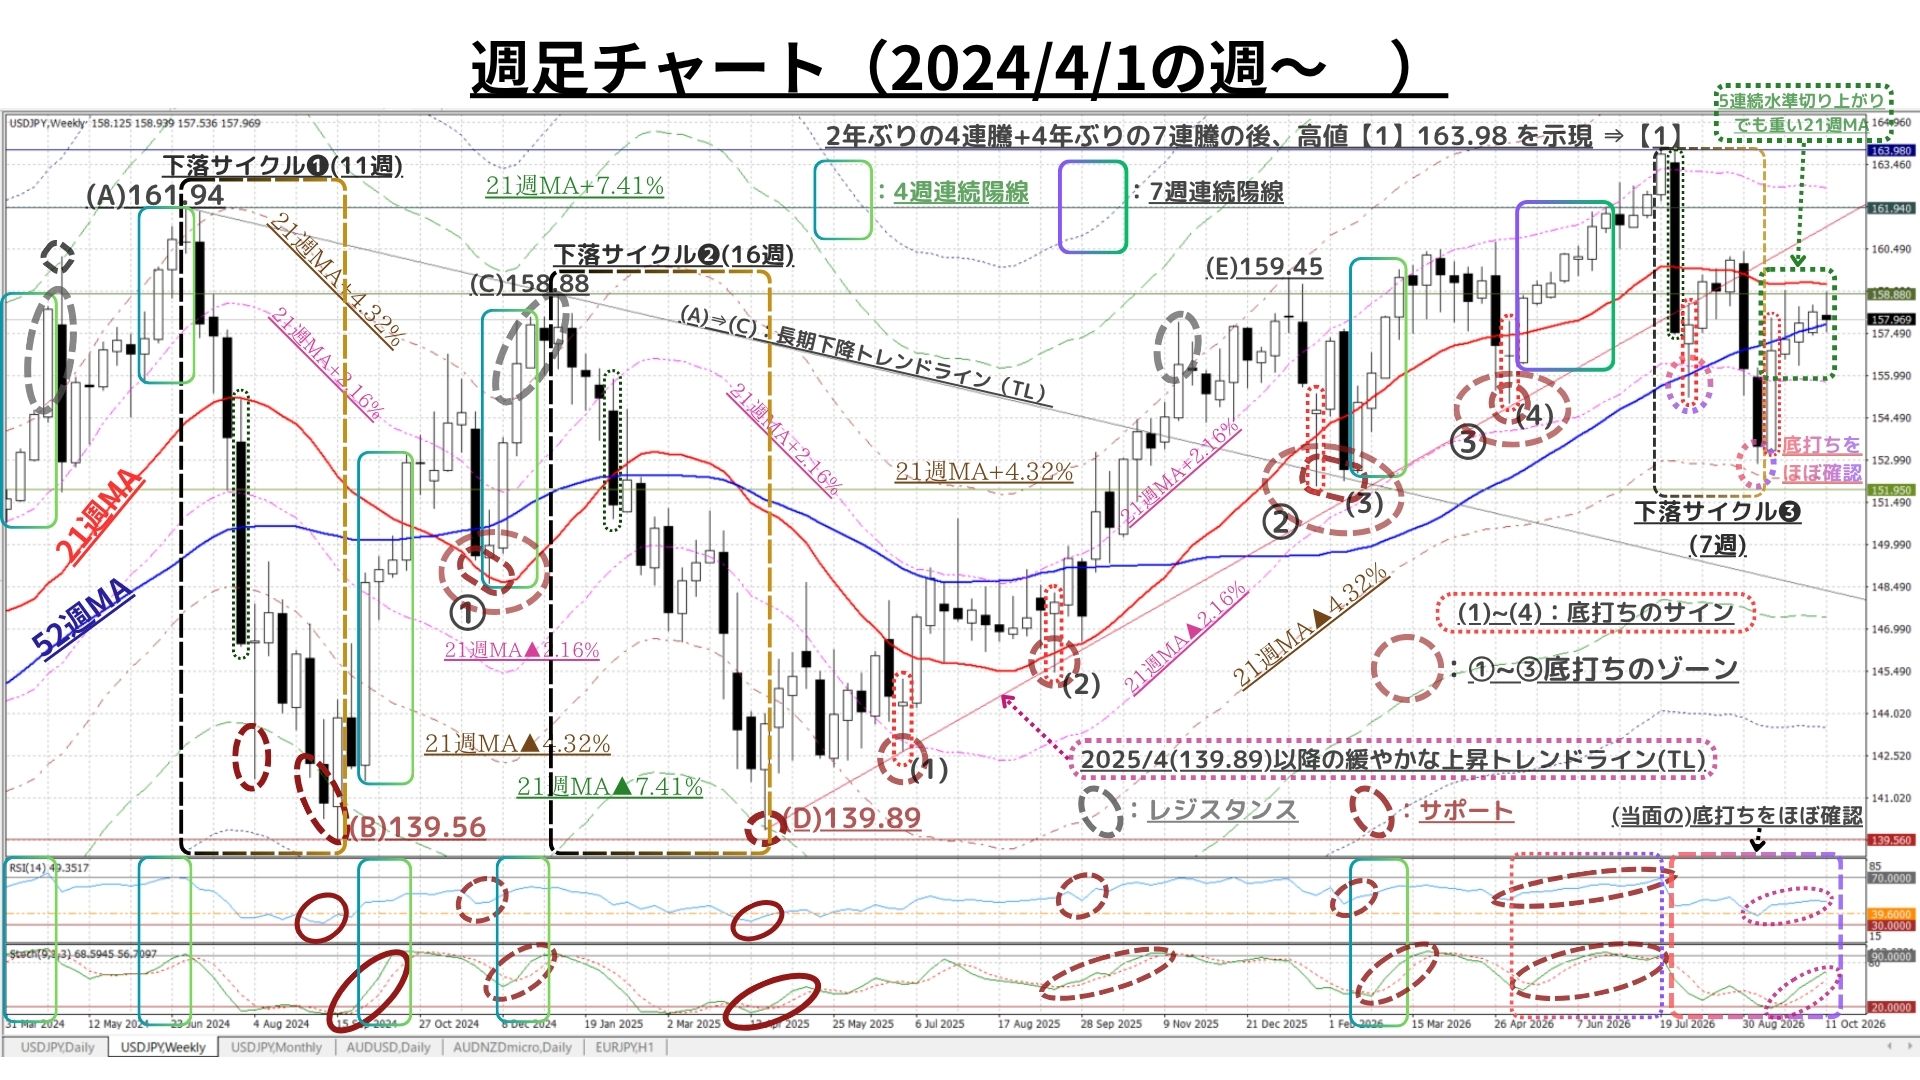
□10/5週:「寄付157.59:157.44~158.46:終値158.23、前週比+0.43円の円安)」
〇10/5週は、強力な戻り売り圧力が残存する中ではあったが、+0.43円と4週続伸。また、9/28週に「終値では重い」と思われた52週MAを上抜け、当週もそれを維持
〇徐々にではあるが、USD全面高に支えられた上昇モメンタムが復活しつつある
◆なお、9/14週の4.72円から急速に縮小に転じていた週間変動幅は、前9/28週に「2.08円と前週比ほぼ半減」した流れが継続し、当週は「1.02円」と更に大幅縮小
■10/12週:「寄付158.19:157.55~158.95:終値157.98、前週比▲0.30円の円高)」
●10/12週は、前週比▲0.30円と僅かながらも5週ぶりの陰線を形成。形状としては、やや上ヒゲが長めとなっており、上昇圧力の疲弊(減退)が感じられる
〇それでも直近3週は下値・上値の切り上げが続き「上昇サイクル継続」の体を維持。また、強力な戻り売り圧力が残存する中ではあったが、9/28週に「終値では重い」と思われた52週MAを上抜けて以降、当週もその状態を維持
◇なお、当週の週間変動幅は「1.40円」と前10/5週に「1.02円」と前週比ほぼ半減にまで急縮小していた展開から僅かながらも拡大に転じたものの、(直近3週は)上下双方の圧力の拮抗が示唆されており、今後の方向性を見出しづらい膠着感が強い
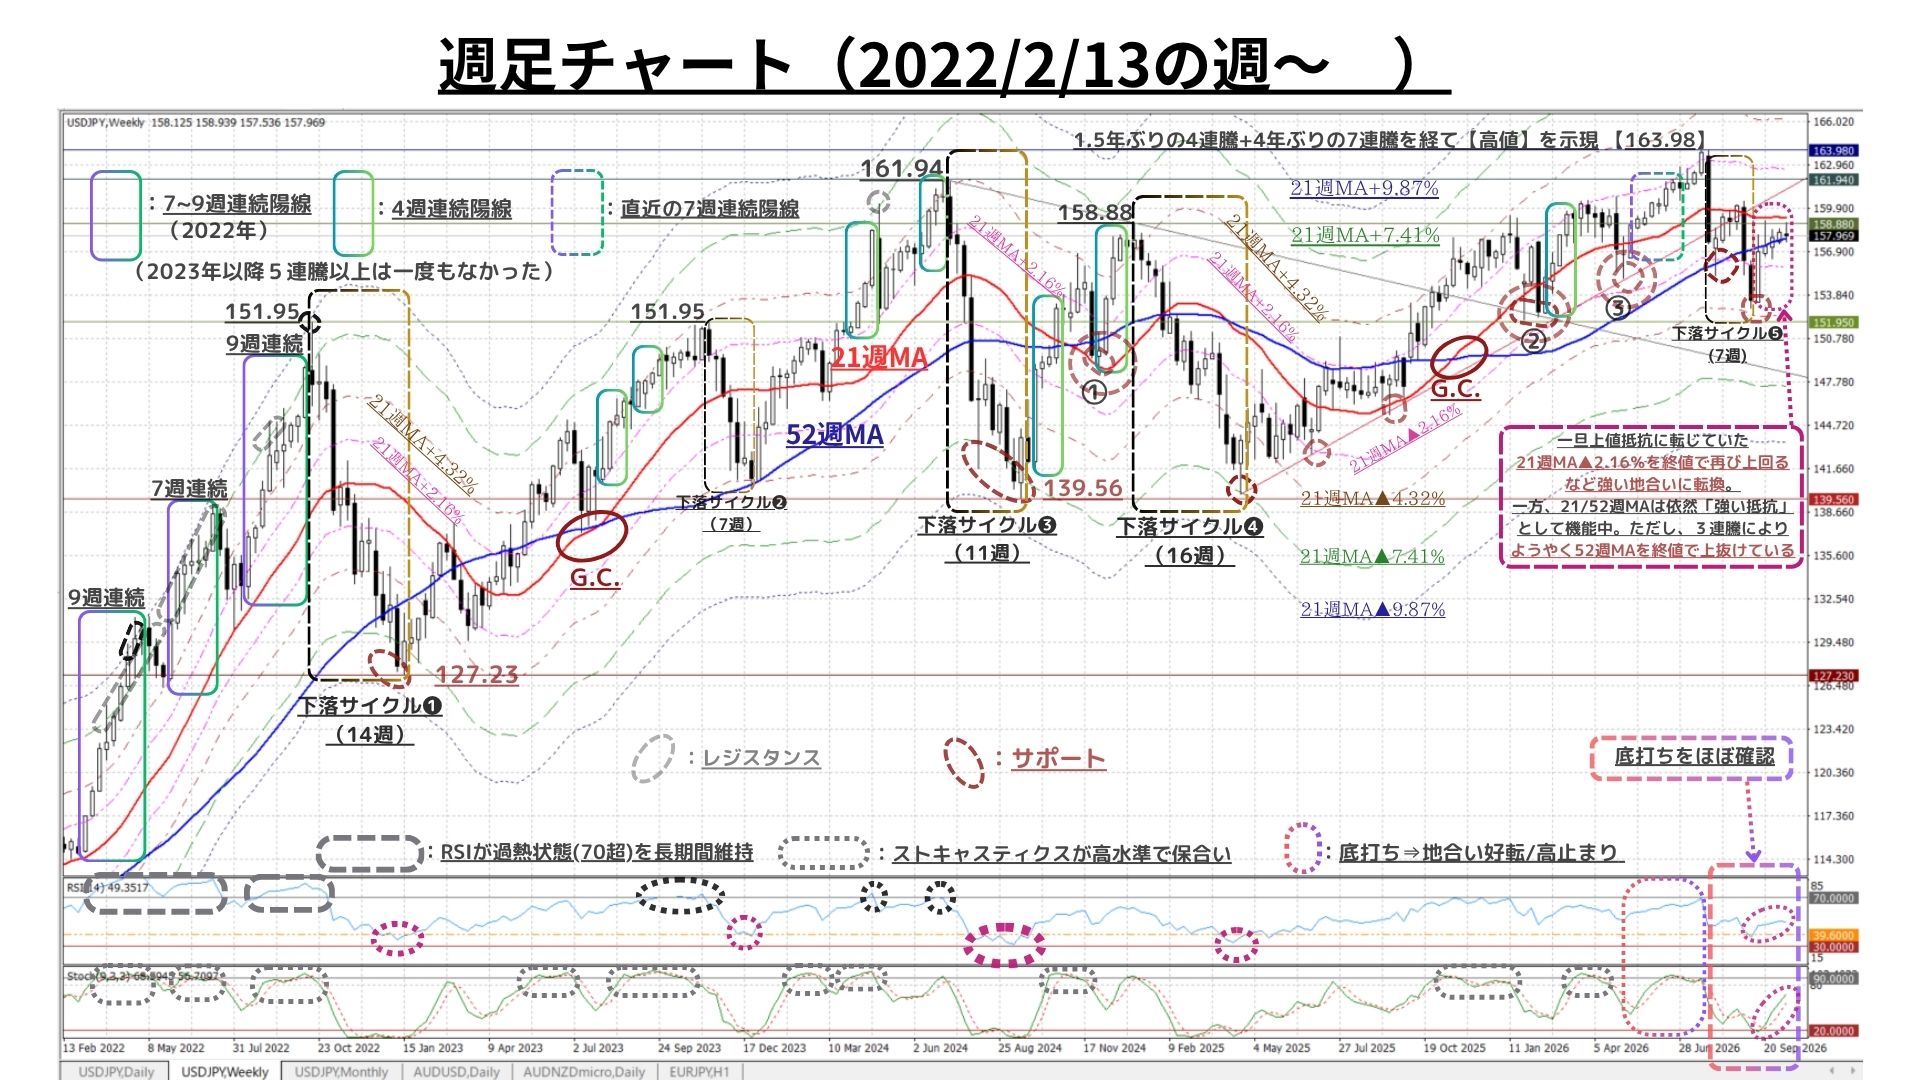
(図は冒頭掲載分を約4.5年分に拡大したもの)
<冒頭&直上掲チャートの注目ポイント(週足):中期時間軸>
◇直近5週の値動き(底打ち⇒反発)が示す通り、自律反発主導で「強い地合い」に転換
⇒僅か6週前に上値抵抗線に転化した『21週MA▲2.16%』水準を翌週には終値で回復したことで「底打ち」の蓋然性が高まる
〇また、RSIやストキャスティクス等のオシレーターも直近5週で「当面の底打ち」をほぼ確認できる(上2図参照)
⇒これにより、直近の下落サイクル(冒頭❸・直上❺)は「7週で終息」し『底打ち』をほぼ確認
●一方で、先週も159円台に迫る局面もあったが、7月最終週以降「(終値ベースで)11週中9週は21週MA未満」となっており「完全に底打ち→上昇トレンド復活」とまでは言い難い
⇒最初の関門であった「52週MA」を(3週連続で)終値で上回り強い地合いを示唆したものの、結果的には、依然「21週MAは重い(強い)上値抵抗」となっている
◇今後のポイントは、引き続き「上昇モメンタムの持続力」。終値ベースでの『52週MA』の維持 & 協調介入が実施された7/30以来ほとんど達成されていない『21週MA(159.17@10/19予想)』の回復
◆なお、短期時間軸では(前週までと異なり)上昇圧力の減退/疲弊も感じられる(以下参照)
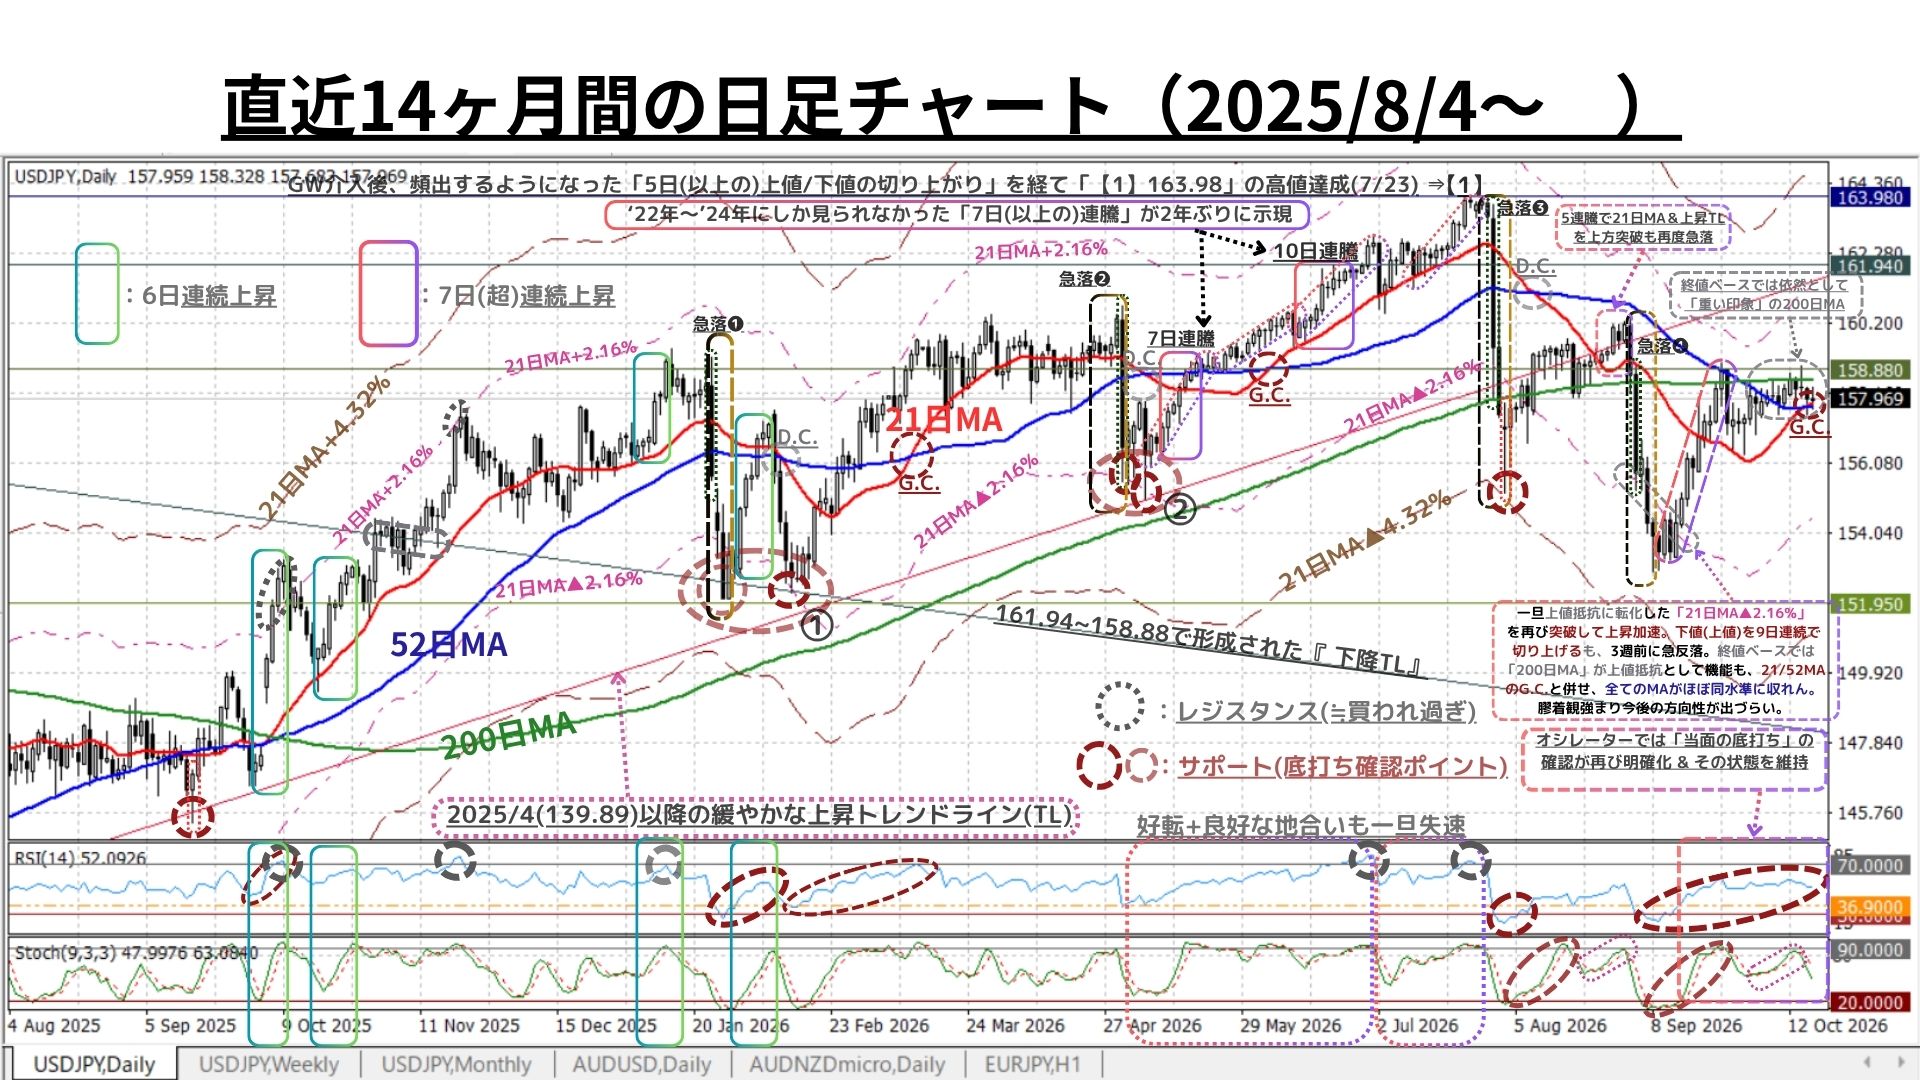
<チャートの注目ポイント(日足):短期時間軸:既述週足コメントもご参照>
◎一旦、上値抵抗線に転化していた『21日MA▲2.16%』を終値で上回って以降、上昇を加速。9/24までは9日連続で上値・下値を切り上げるなど展開的には「“当面の”底打ち」をほぼ確実にした
●しかし、上記の好調は9/25の急落によってその上昇モメンタムを大きく削ぎ落された格好となり、結果的に(52日MAは上抜けたものの、依然)「200日MAが強い上値抵抗線」として機能中
◎一方、オシレーター(RSIやストキャスティクス)も上記の反発によって「“当面の”底打ち」が顕現化しており、再び『地合いの好転』を示唆した
◆ただし、直近でストキャスティクスにはピークアウトの兆候も見られ、盤石な上昇サイクルとは言い難く、「短期的(一時的?)には自律調整的な下落」への警戒を怠ってはなるまい
◇週足と同様、今後のポイントは「上昇モメンタムの持続力」
⇒既述の通り「152.88@9/8での底打ち」は確実と言えるが、9/3に200日MAを下回って以降、先週末までの32日間で200日MAを終値で上回ったのは9/24一日のみ。上昇トレンドが明確化するためには、この『200日MA(158.55予想@10/19)』の回復が必須
⇒直近2週間、終値で安定的に上回ってきた『52日MA(158.15予想@10/19)』超の水準維持も要注目
◇なお、上図でも明らかなように21/52MAの僅かなG.C.と併せ、長期時間軸である200日MAといった全て(短/中/長)の時間軸のMAがほぼ同一水準に収れん。このため、膠着感が強まり「今後の方向性が定まりづらい」状況
⇒直近5週の週間変動幅が急速な縮小傾向にあるのはこのためだが、きっかけさえあれば「逆に変動率が急上昇する」可能性も排除できない
以上より<今週のテクニカル分析の結論>は以下の通り
◎200日MAなど重要な上値抵抗線を終値で上回る必要があるものの、9/8以降の急反発によってかつての「強い地合い」の復活に現実味が増幅
◎また、RSI・ストキャスティクスなどオシレーター系も、中短期時間軸双方で少なくとも「“当面の”底打ち」が顕現化した
◇一方、<<< オシレーター系にピークアウトの兆候が出始めており、8月までの堅固な地合いは目に見えて悪化 :9/14週のコメント >>>していた超長期時間軸(後述:月足)でも、ここ5週の反発によって「USD円相場の地合いは依然として堅調」の体(範疇)を維持
◎直近5週に見られた『USD指数』の堅調もこうした状況を力強く後押し
◇一方、21/52/200日といった「全て(短/中/長)の時間軸のMA」がほぼ同一水準に収れん。このため、膠着感が強まり「今後の方向性が定まりづらい」状況でもある
□以上を踏まえ、引き続き「過度に予断を持つことなく」変化の兆しを見落とさぬ姿勢を維持した上で、終値が以下の水準を「突破or維持」できるかどうかに注目
1 161.10円=21週MA+1.23%
2 ☆ 159.85円=21日MA+1.23% ☆
3 159.15円=21週MA
4 158.55円=200日MA
5 ☆ 157.20円=21週MA▲1.23% ☆
6 156.00円=21日MA▲1.23%
7 155.70円=21週MA▲2.16%
8 155.25円=21週MA▲2.46%
>>>上記2(上方)と5(下方)が「抜けると加速する」と思われる水準
~以下では『短期・中期・長期の方向性』についての分析ポイント及び各時間軸での想定レンジをご案内します。(今号の分析は2026/10/16のNY市場終値をベースに実施) ~
<以下の用語補足:「MA」=移動平均線、「RSI」=(上下への過熱を示す)相対力指数>
➊日足チャート:「21MA±4.32%のバンド、52MA & 200MA」、RSI等
短期(1週間~1か月)の方向性:底打ち確認も上下両圧力が再び拮抗
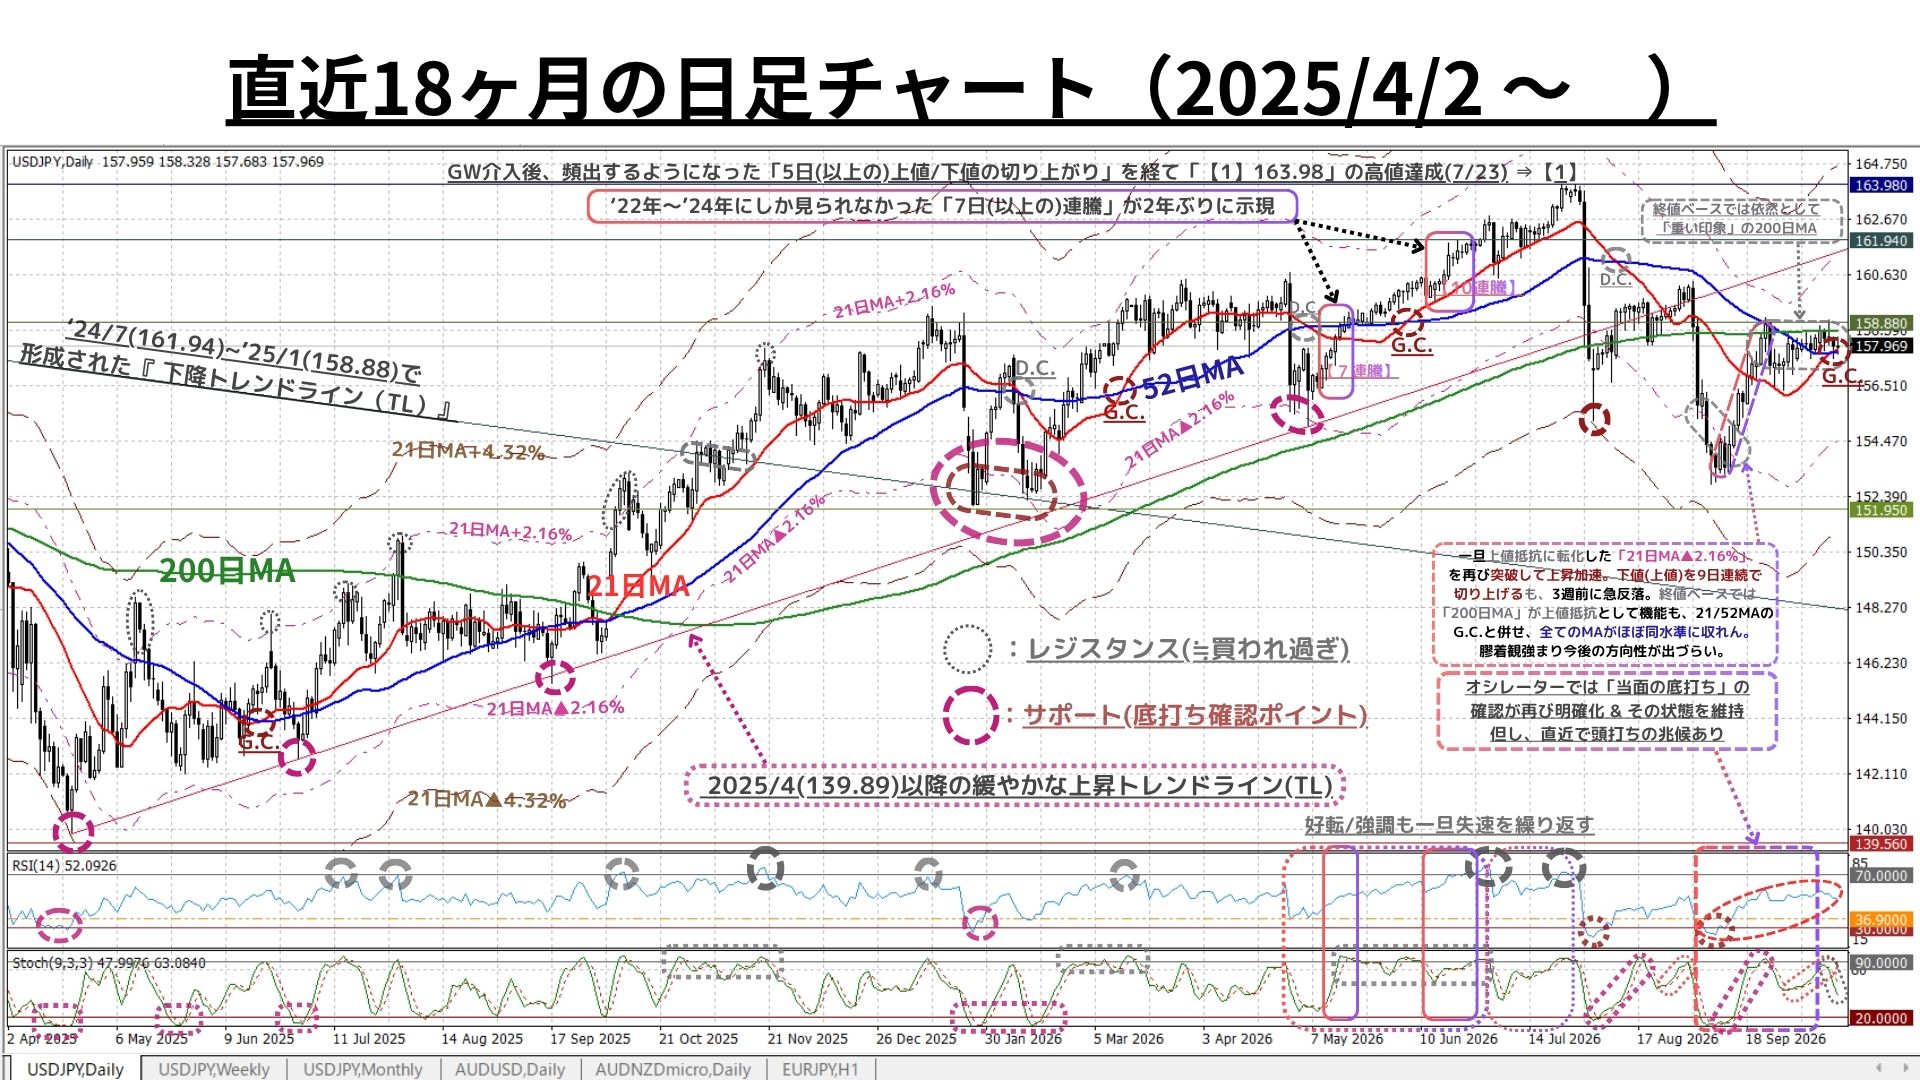
〇上図は既掲(直近12ヶ月分)を1.5年分に拡大したもの。解説コメントは既掲をご参照下さい
◇上図でも明らかなように21/52MAの僅かなG.C.と併せ、長期時間軸である200日MAといった全て(短/中/長)の時間軸のMAがほぼ同一水準に収れん。このため、膠着感が強まり「今後の方向性が定まりづらい」状況
⇒直近5週の週間変動幅が急速な縮小傾向にあるのはこのためだが、きっかけさえあれば「逆に変動率が急上昇する」可能性も排除できない
>>> 想定レンジ= 今後1週間:157.20~159.85、今後1ヶ月:155.25~162.60 =
➋週足チャート:「21MA±4.32%/±7.41%/±9.87%のバンド & 52MA」、RSI等
中期(1か月~半年程度)の方向性:膠着感強まる中、大変動へのキッカケ待ち
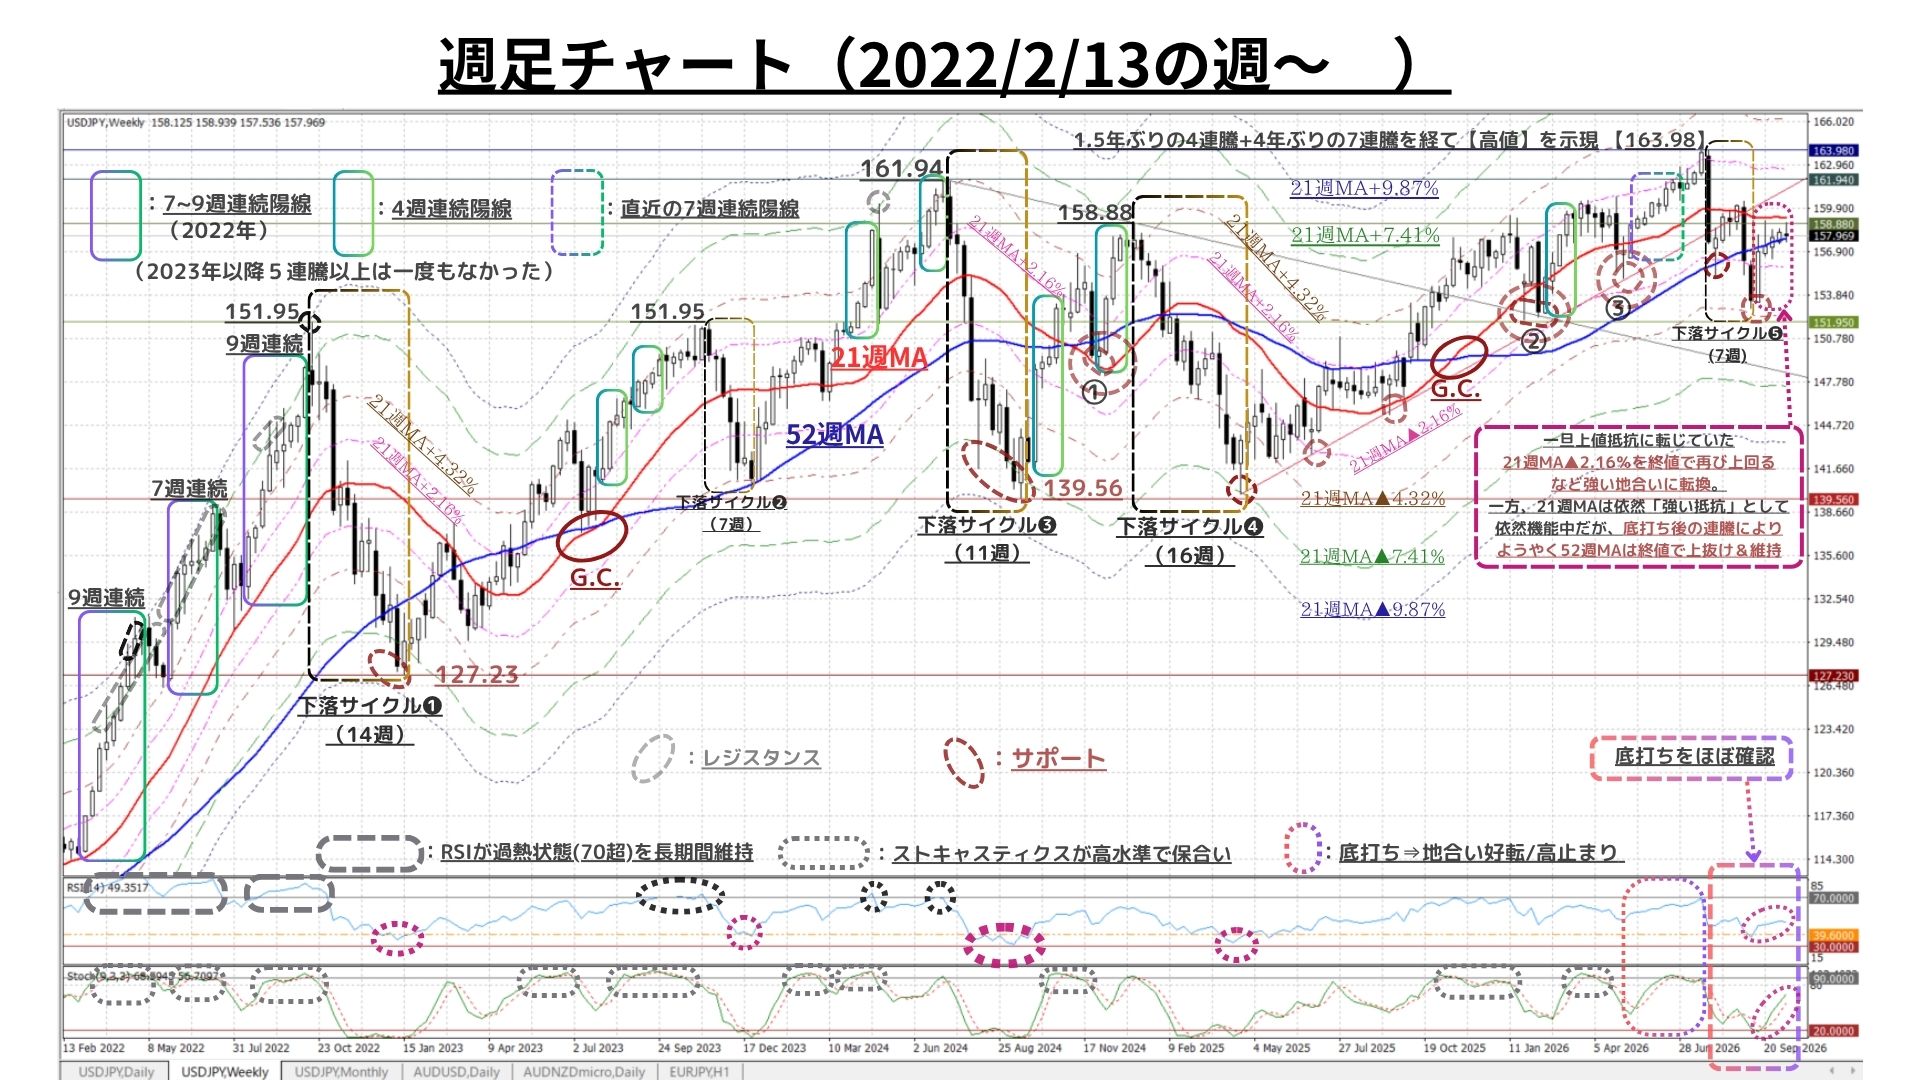
◇上図は冒頭2枚目(4.5年)と同じ。解説コメントについては既掲をご参照下さい
◇今後のポイントは、引き続き「上昇モメンタムの持続力」。終値ベースでの『52週MA』の維持 & 協調介入が実施された7/30以来ほとんど達成されていない『21週MA(159.17@10/19予想)』の回復
>>>今後6か月間の想定レンジ = 152.40~166.20⇒ 153.30~164.70=
➌月足チャート:「20MA±18.0%のバンド」「60MA±30.0%のバンド」、RSIを付記
長期(半年超~1年程度)の方向性:モメンタムに翳りも超長期上昇トレンドを維持
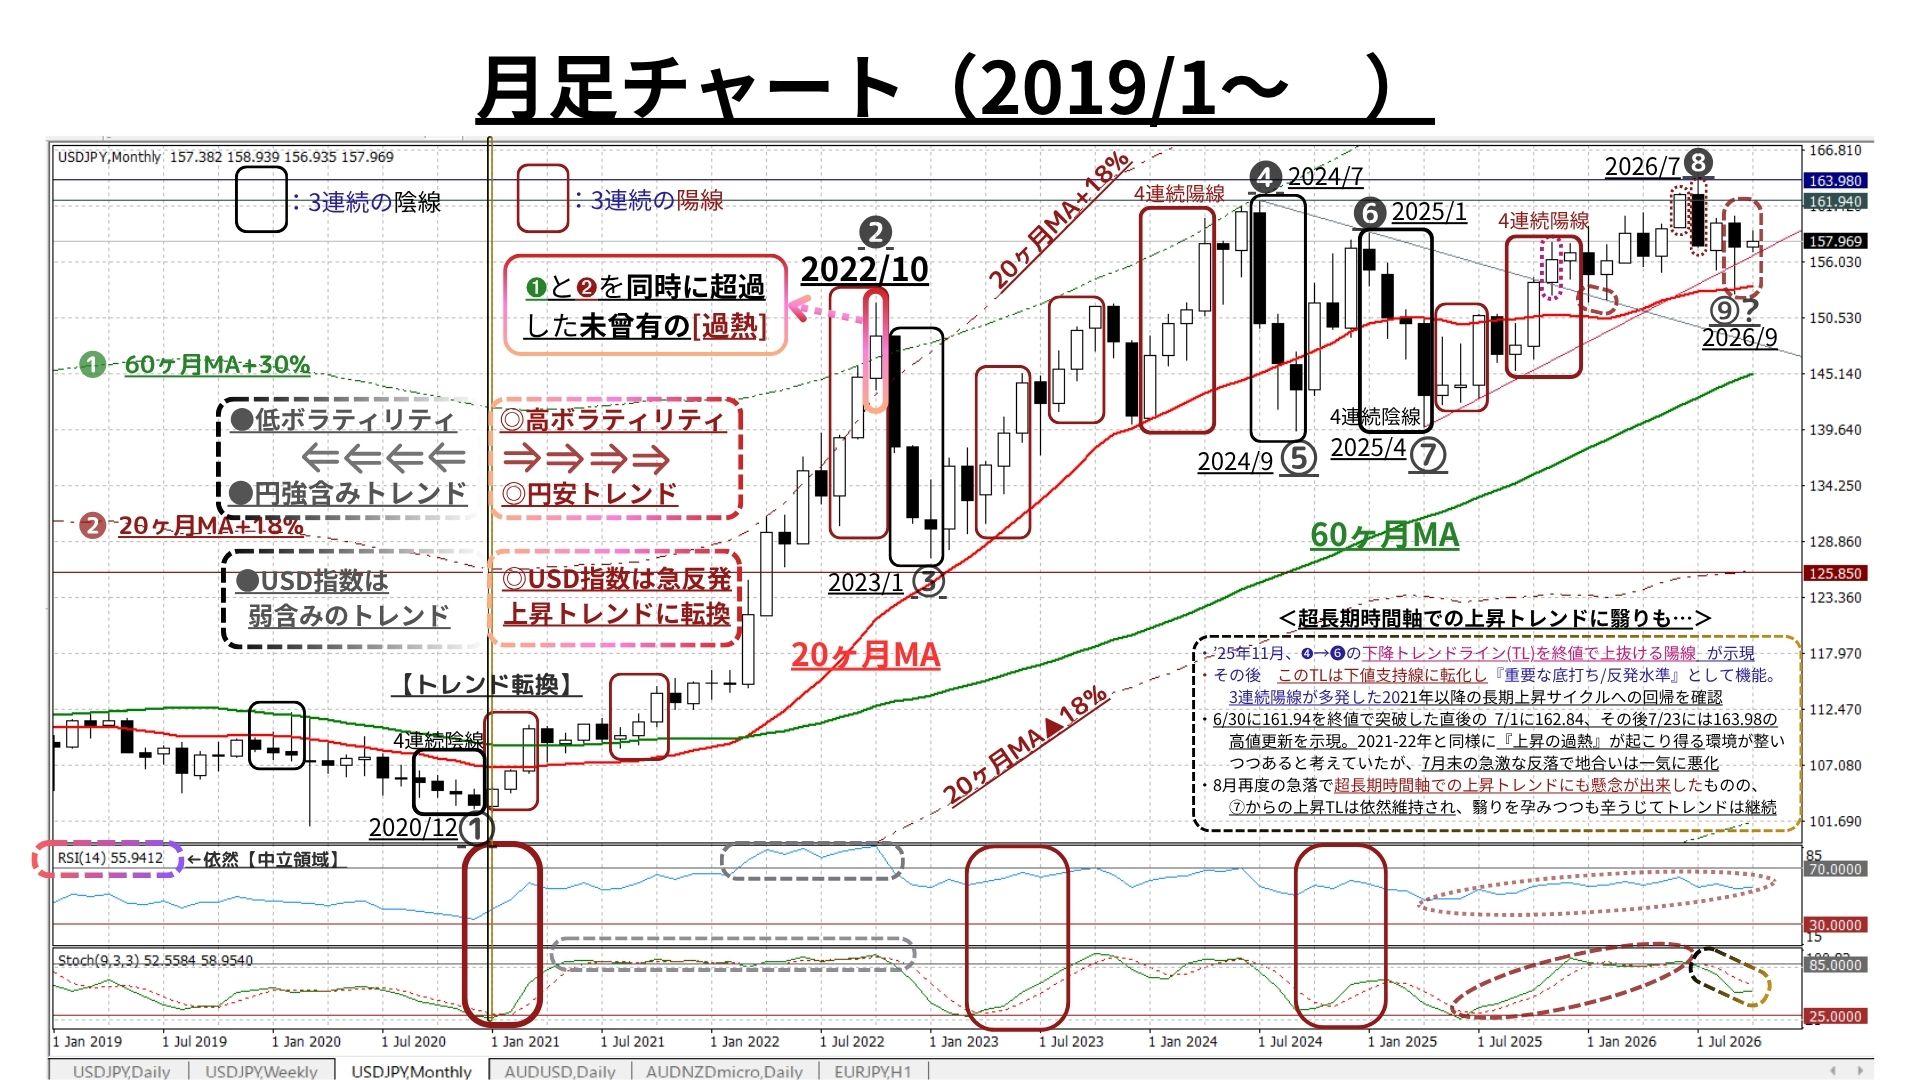
◆かつて「RSIやストキャスティクスが警戒すべき高水準を長期間維持し続けることを可能にした2022年の“強固な地合い”」は徐々に復活しつつあったが、相場の地合いは直近3ヶ月で中短期から悪化が波及。超長期時間軸における『着実な上昇トレンド』にも翳りが顕在化
◇しかし、先週末も「20か月MA(153.72@10/16)」超の水準を充分に維持。また、9月末にも20か月MAの水準を維持できたことで「超長期上昇トレンドは当面維持」された
>>> 今後1年間の想定レンジ = 147.75~167.40 ⇒ 147.75~166.80 =
<ファンダメンタルズ分析判断>
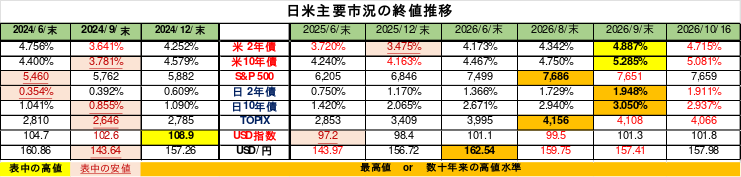
□先週の日米金融市場の変化(下表右端):コアウィーブ・ショックでリスクオフ展開進展
◇米国:インフレ高止まりも、コアウィーブ・ショックで株価急反落。リスクオフ展開進展
◇日本:米仏発の「信用不安」からリスクオフ展開が日本にも波及。株価急反落・金利低下
◇USD指数:コアウィーブ・ショックでリスクオフ進展⇒ USD指数はやや軟調へと反転
◇USD円:既述のリスクオフ展開&先週までの反動からUSD円は軟調(≠円全面的高)
<スペース>
前回(10/5付)のweekly reportでも指摘の通り、10月に入ってからのUSD(指数)は概ね全面高となり、これに伴って『USD円も上昇』の展開が続いていました。しかし、約半月続いたこの推移も長続きはせず、先週には一服した観が強まっています。
我々はこのUSD全面高の主因として、概ね以下の要因を列挙していました。
➀主要先進国間においては、潜在成長率(≒2%)を明確に上回る「相対的に堅調な米景気」
➁中東情勢の緊迫化に端を発した原油価格の高騰⇒インフレ率の高止まり
➂➀➁に加え、拡張的財政政策がもたらした(タームプレミアム主導の?)米国債利回りの上昇
④担保されている中央銀行(FRB)の独立性・信認
>以上に「仏の急速な財政悪化懸念(EUR安要因)」が加わり、DXY(USD指数)が急伸・全面高へ
<<以下は10/5付WRより抜粋>>
<< DXYは2025/3以降「98∼101」をコアレンジとして推移してきたが、9月末以降のUSD全面高で“非常に強い上値抵抗”と見られていた102を上抜けてきた
→この「102」という水準は「抜けると加速」が予想される水準であり、少なくともDXY(USD)上昇の蓋然性が高まると見られる(対円・対EURに限らずUSDが全面的に上昇)
==>>現在は「USD高による相対的円安」だと考えられる
==>>したがって、現状では「円(日本)に対する過小評価」に懸念を抱こうが、問題視しようが、原因は「相対的に良好な米国のファンダメンタルズ」にあるため市場参加者を強引に円買い(外貨/USD売り)へ誘導させることはできない
→仮にそれが可能なのであれば、7月末の日米協調介入の際に「外貨準備高の調整の一環」との理由で(しかも他のG7諸国への事前調整もなしに)ユーロ売り/円買いなどという回りくどい手法ではなく、無限に発行できるUSD売りでのオペレーションを選択するはず
これまでも繰り返し「米国がUSD売り介入」に消極的な背景について言及してきましたが、巨額の財政赤字を抱え海外からの資本でファイナンスをつけなければならない国が「自国通貨安を強引に進展させる」とすれば、その国の有価証券を買ってくれる外国資本はほとんどいないでしょう。
だからこそ、米国は「強いUSDは国益」を繰り返し標榜し続けてきたのだと我々は考えています。
なお、日米首脳や通貨当局者は「過度な円安(円の過小評価)を問題視」し、「円高が望ましい」としていますが、そもそも為替レートは『ある通貨ペア2国間のファンダメンタルズ(経済の基礎的要件)が反映されたもの』であるはず。したがって、貿易赤字の常態化が進展する国際収支を中心に「(実需の)外貨不足」が明らかな現在の日本においては(掛け声だけでなく)「真に責任ある積極財政」と「適切な金融政策」が備わって初めて「円上昇へのパス」が見えてくるのではないかと思います。
今後も既述の日米首脳・通貨当局者の「希望」に市場が忖度し、円高的な展開が見られる可能性はあるでしょう。しかし、これまでも主張してきた通り、我々の分析ではその展開が中期トレンドを形成することは難しいと考えています。
逆に、現在口先介入を繰り返している方々に以下の諸点を聞いてみたいと思います。
仮に、彼らが主張しているように「過度な円安(円の過小評価)」が問題視されるほど「円(日本)のファンダメンタルズが高い評価を得るに足るもの」だとしたら…。
➀ここ数年、日本の通貨当局が毎回“過去最大規模”の円買い介入をしても、数十年ぶりの日米協調介入が実施されても、なぜ 僅か1・2か月で介入前の水準へ戻るのか?
➁日米通貨当局者がいかに「円高を“希望”」しても、なぜ 断固たる措置・対応を採るべき「無秩序で投機的な(?)」“動き”が収束しないのか?
➂➁に関連することだが、投機筋とされるCFTCのポジションがロング(円の買い持ち)に傾いたら、全く言及しないのか? また、投機筋までもが円買いをサポートしている現在の市場においてなぜ円高は進展しないのか?
こう考えてゆくと、現状認識としての我々の結論は次の1点に集約されてきます。
◎『日米間の相対的な“ファンダメンタルズ”が反映』される「USD円レートが円高(USD安)にならない」のは、(現時点での)「日本(円)のファンダメンタルズは底堅い経済成長を継続する米国に劣後している」ことの示唆にほかならない>以上、10/5付WRより抜粋>
こうした流れが継続していた先週は「更なるUSD指数の上昇」が進展してもおかしくない状況にあったといえます。しかしながら、既述の通り「約半月続いたこの推移も長続きはせず、先週には一服した」のはどういうことだったのでしょうか。
これも、かねてより主張してきたことですが「貿易赤字の常態化が進展する国際収支を中心に「(実需の)外貨不足」が明らかな現在の日本」において「自律的な円の上昇(≒円高)」を期待するのは難しいと思われます。しかし、為替レートが『ある通貨ペア2国間のファンダメンタルズ(経済の基礎的要件)が反映されたもの』であるなら、通貨ペアの対象である『米国のファンダメンタルズに何かネガティヴなショックが発生』すれば「一旦はUSDが売られることで『“相対的”円高』が示現」することがあるはずです。
実際、今回も「USD指数は102を超えて上昇モメンタムが向上」と4週ほど堅調を保っていましたが、後述するコアウィーブ・ショックによってリスクオフ展開が進展。長短金利の急低下によってDXYは再び102を下回りました。「ピークアウトから下落サイクルへ転換」とのエビデンスはまだありませんが、一時的にせよ『“相対的”円高』が示現したことは確かであり、今後の変化に注意が必要です。
2021年以降「(超)長期円安トレンド」を基本シナリオとして市場分析を行ってきましたが、米国とイスラエルがイランとの戦争を始めてからは「いずれは顕現化してくるであろうトランプ失政の悪影響」を注視してきました。特にここ数か月間は、中間選挙を控え、支持率の低下が止まらないトランプ政権が焦った末の“やらかし”が(バブルではないものの)「過熱気味」であった株式市場やクレジット市場に与えるネガティヴインパクトへのリスクには鋭敏であったと思います。(さすがにあの不規則で不謹慎極まりない言動にいちいち突っ込むことはなくなりましたが…苦笑)
こうした状況下、先週発表された米9月CPIは前年同月比+3.7%、PPIは同+6.3%とそろって上振れし、インフレ圧力の高まりを再確認しました。しかし、『コアウィーブ・ショック』に伴うリスクオフ展開によって、FF金利先物市場が織り込む「10月FOMCでの利上げ確率」の上昇はごく一時的なものにとどまっています。
また、9月小売売上高については前月比+0.8%と市場予想を上回ったものの、ガソリン高の押し上げが主因となっており、物価変動を除いた実質では同+0.1%にとどまりました。更には、NY連銀とフィラデルフィア連銀の製造業景況指数も、6カ月先の見通しがそろって2カ月連続で低下しました。このように、インフレ指標の強さとは裏腹に米国経済のベースは必ずしも力強いとは言えないと思われます。
既述したように(我々が懸念する)『“相対的”円高』の示現は「堅調/堅固であるはずの米国経済・米国金融市場に何らかのショックが出来し市場のボラティリティが急上昇する」ことを意味します。従って、このリスクはゆめゆめ軽視は禁物であり、示現した場合の心構えや具体的な対応策を常に備えておくことが何より肝要だと考えています。
さて、先週米国株の(一時的?)急落を招いた『コアウィーブ・ショック』ですが、この点については本稿でもよくご紹介している「TRADOM為替アンバサダー安田佐和子氏の10/19付weekly report」に詳細な解説が紹介されていましたのでご案内します。
以下、<< TRADOM為替アンバサダー安田佐和子氏の10/19付weekly reportより一部抜粋 >>
―ドル円を159円手前で押し戻したAI企業の社債、コアウィーブ・ショックの余波
中間選挙を控えた10月の米株相場は、上昇する傾向が確認できる。カーソン・グループの集計によると、1950年以降の中間選挙の年では10月がS&P500種株価指数の最も上昇率の高い月で、平均3%上昇した。しかし今年の米株相場は、米9月消費者物価指数(CPI)と生産者物価指数(PPI)の上振れや中東情勢を受けた原油高も重なり、AI関連銘柄を中心に崩れ、ナスダック総合指数は16日までの1週間で4.5%下落した。米10年債利回りはCPI発表後に一時5.329%まで上昇したが、リスク回避の動きで16日には一時5.066%まで低下。ドル円も158.95円と9月25日以来の高値をつけた後、一転して157.55円まで下落した。
ドルは逃避先として買われず、16日までの週間でスイスフランは対ドルで0.76%上昇した。円も対ドルで上昇したものの0.19%にとどまり、ユーロ(0.33%)や英ポンド(0.71%)には及ばなかった。消費税減税の財源をはじめ、高市政権の脱リフレ姿勢への不透明感が、円買いを限定的とした可能性がある。
AI関連銘柄が売られている背景は、主に3つと考えられる。1つ目は、借入でAIインフラを築いてきた企業への信用不安だ。震源は「ネオクラウド」と呼ばれるAI専用クラウドの新興勢の代表格、コアウィーブ。借入資金でエヌビディア製の半導体を大量に調達し、オープンAIやマイクロソフト、メタなどにAI向けサーバーを貸し出して急成長してきた。1-6月期の設備投資141億ドルのうち営業キャッシュフローで賄えたのは約4分の1にすぎず、6月末の債務は356億ドルと株主資本の7倍に膨らむ。それだけに、顧客の稼ぐ力に疑問符が付けば、たちまち資金繰りへの不安に直面する。最大級の顧客であるオープンAIの年換算売上高は9月下旬に約680億ドルと広く伝えられていたが、10月8日には、同社が投資家に約500億ドルと説明していたとのCNBCの報道が飛び出し、コアウィーブ株は8%近く下落した。
不安は社債にも及んだ。CPI発表前日の10月13日夜(米国時間)には、著名投資家のチャマス・パリハピティヤ氏が、2026年に発行した2032年満期債(表面利率9.625%)のチャートをXに投稿した。AI投資がプライベート・クレジットのバブルを生んでいないかとの問題提起に、イーロン・マスク氏は「Yikes(うわっ)」と返信した。同債の利回りは14日に15.06%まで上昇した。
同日にはコアウィーブ株が15.5%下落し、調査会社ガートナーもネオクラウドの8割超が2030年までに独立した事業を続けられなくなるとの予測を公表。15日には別の2031年満期債の利回りも15.78%に達し、社債がデフォルトに陥った場合の損失を補う保険の料率にあたる5年物クレジット・デフォルト・スワップ(CDS)の上乗せ幅は、1,194.5bpと過去最高を記録した。S&Pグローバル・マーケット・インテリジェンスによれば、10%=1,000bpを超える水準は一般に経営不安の目安とされる。
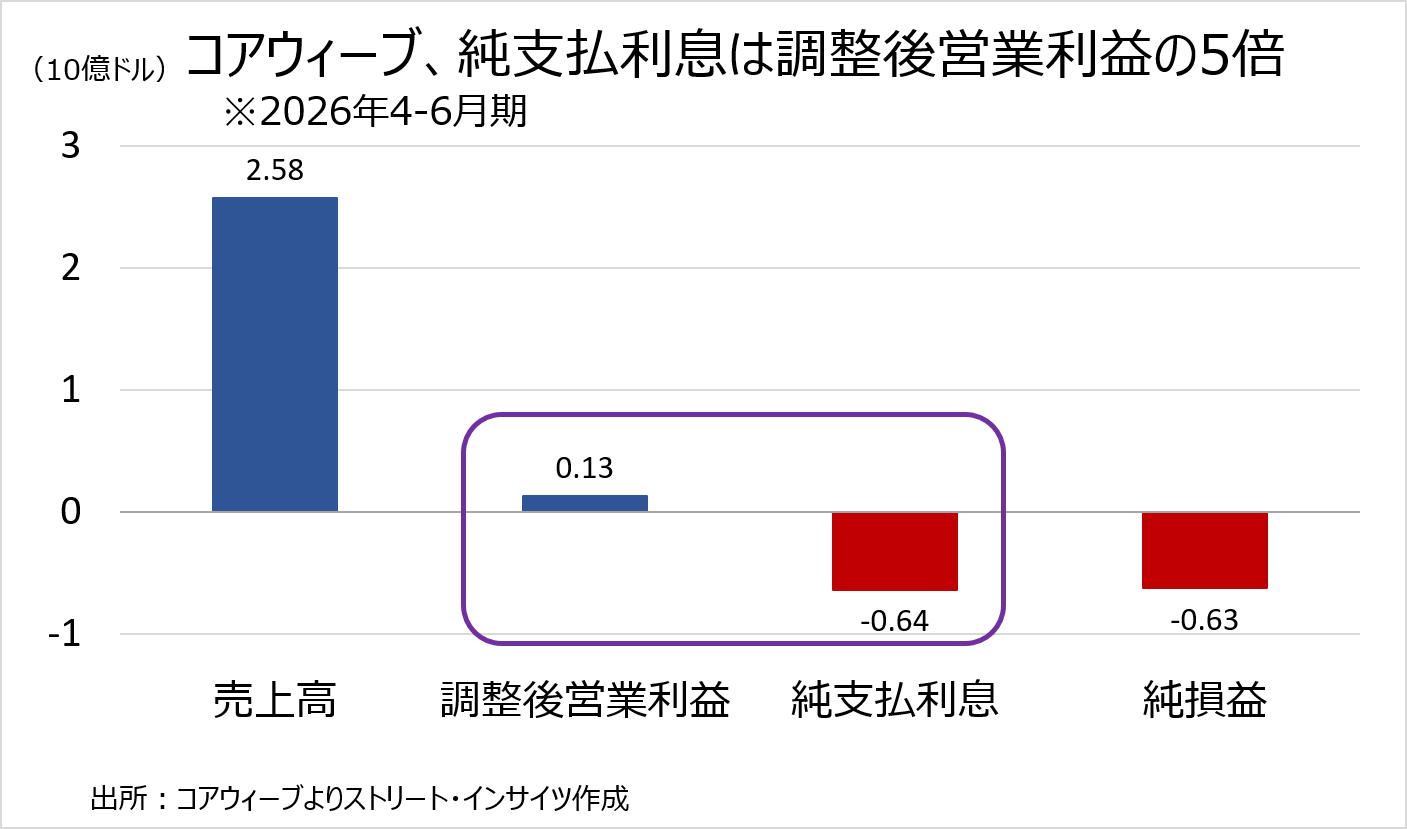
市場が身構えるのには、財務上の理由がある。4-6月期の純支払利息は6.40億ドルと調整後営業利益の5倍に達し、2028年末までに150億ドルの元本返済を控える。
コアウィーブのマイケル・イントレーター最高経営責任者(CEO)は社員向けのメモで、市場は「誤解し、非合理的に動いている」とし、受注残は債務の返済を十分に支えられると訴えた。15日にはエヌビディアのジェンスン・フアンCEOが「資金調達コストはむしろ下がっている」と反論し、株価は5.9%戻したが、16日には11.9%安で取引を終えた。
チャート:コアウィーブ、純支払利息は調整後営業利益の5倍に
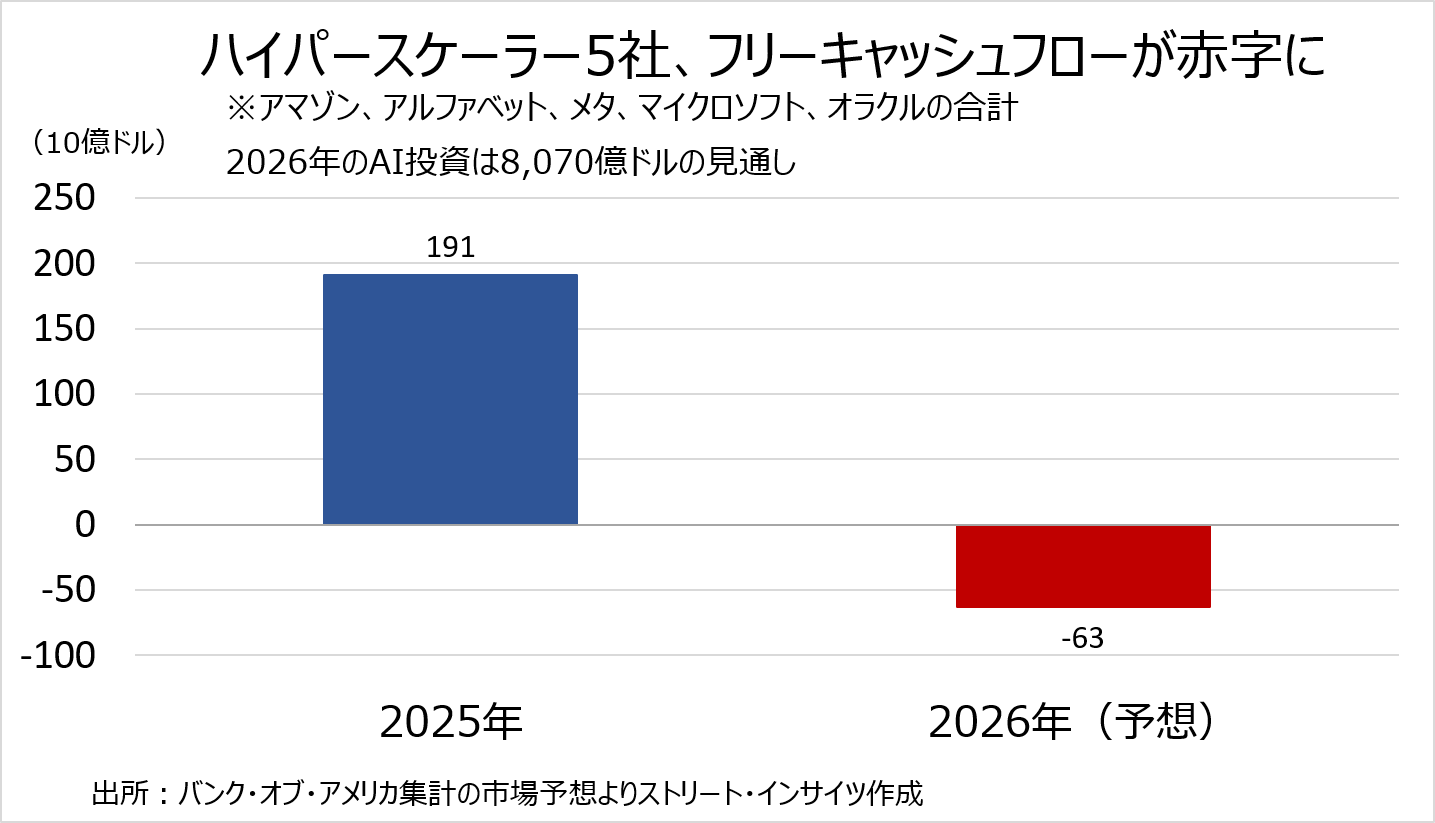
2つ目は、AI投資に見合う収益が上がるのかという疑問だ。コアウィーブが債務返済の原資と位置づける受注残1,037億ドルも、大口顧客が契約通りに支払いを続けられるかにかかる。投資の担い手であるハイパースケーラーにも余裕は乏しく、メタは4-6月期にフリーキャッシュフローが8億ドルまで細り、自社株買いは3四半期連続でゼロだった。もっとも、貸借対照表には依然として厚みがある。ファクトセットの7月の分析では、オラクルを除く4社の総債務はEBITDAとほぼ同じかそれを下回る。ただ、設備投資のうち新たな借入で賄う割合は9%から32%に上昇し、アマゾンが7月に発行した250億ドルの社債も、応募倍率が2.5倍と3月の3.2倍を下回った。資金の出し手も慎重になり、モルガン・スタンレーの集計では、AI関連の世界の債券発行額(私募債を含む)は6月の1,130億ドルから9月には230億ドルへ急減した。
チャート:ハイパースケーラー5社のフリーキャッシュフローは2026年に赤字に
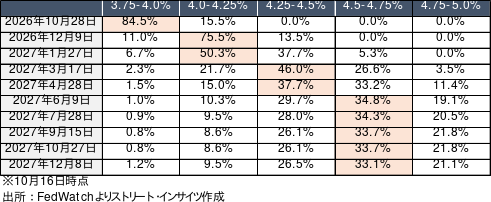
3つ目は、米金利の高止まりだ。FF金利先物が織り込む10月の米連邦公開市場委員会(FOMC)での利上げ確率は、CPIの上振れで一時5割強まで上昇した。その後は急速に低下し、16日のケビン・ウォーシュ米連邦準備制度理事会(FRB)議長の発言が追加利上げを示唆しなかったことも重なって15.5%まで後退したが、12月の利上げ確率は89%と高く、FF金利先物市場は2027年末までに引き続き3回の利上げを織り込む。米10年債利回りも、引き続き5%台と高水準だ。借入コストが下がる見通しは立たず、借入頼みのAI投資の採算を圧迫するとの懸念は根強い。
チャート:FF金利先物市場は、引き続き2027年末までに3回の利上げを織り込む
AI関連株の下落は、リスクオフを通じて米債利回りを押し下げるだけでなく、AI投資で潜在成長率2%を上回る成長を続ける米国経済の逆風となりかねない。蘭INGの試算では、2026年の米成長の約3分の1をAI関連投資が担う。国際通貨基金(IMF)も13日の世界経済見通しで、AI相場の急な調整を世界経済のリスクに挙げた。AI企業の資金繰りが行き詰まれば、米長期金利の低下と日米金利差の縮小を通じて、ドル円の下落につながりうる。
もう一つの懸念材料が、2週間後に迫った中間選挙だ。米メディアに当確判定を提供するデシジョンデスクHQの予測では、16日時点で民主党が下院を奪回する確率は77%、上院も56%に上る。CBSニュースの世論調査でデータセンター建設への反対が賛成を30ポイント上回るなか、バラク・オバマ元大統領は9月10日の非公開の会合で、AIは「手を打たなければ危険になりうる」と発言し、民主党にAIを巡る議論の枠組みづくりを促した。党内ではすでに課税案も出ている。マーク・ウォーナー上院議員は環境認証のないAIデータセンターをボーナス減価償却の対象から外す法案を、マーク・ケリー上院議員はAI企業の超過利益に50%を課す法案を提出した。民主社会主義者のバーニー・サンダース上院議員の法案はさらに踏み込み、大手AI企業の株式の半分を一度限りの税として納めさせ、政府系ファンドに組み入れる内容だ。
ドナルド・トランプ大統領の拒否権がある以上、法案がすぐに成立する可能性は低い。ただ、エバコアISIは、民主党が大勝すれば、データセンター建設の全米規模での一時停止や大幅な増税といった将来のリスクを、市場が前倒しで意識しかねないと見込む。バンク・オブ・アメリカのストラテジスト、マイケル・ハートネット氏も、民主党が両院を制し、テキサス州でも勝てば米株が1割程度下落しうると警告した。AI投資が減速して成長とインフレの鈍化が鮮明になれば、米利上げ観測の後退と米長期金利の低下を通じて、ドル円が頭打ちとなる場合もあり得よう。
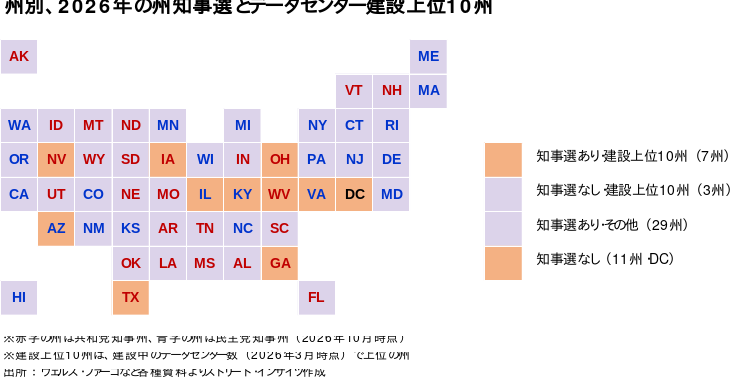
米連邦議会選以上にAI関連相場に直接響きかねないのが、データセンターの建設許可を握る州の知事選だ。11月には36州で知事選が行われ、ウェルズ・ファーゴによると、データセンターの立地上位10州のうち7州が含まれる。規制は党派を問わず広がり、ニューヨーク州のキャシー・ホークル知事(民主党)は7月に新設の大規模データセンターへの環境許可を停止し、テキサス州のグレッグ・アボット知事(共和党)も9月に環境許可の差し止めを命じた。調査会社22Vリサーチは、テキサス州で民主党候補が勝てば停止措置が長引き、データセンターに友好的な州は27州から15州程度に減ると予想する。許認可が遅れれば、建設中の設備119億ドルを抱えるコアウィーブのように、借入で建設を進める企業ほど、収益を生まないまま金利負担が積み上がる。
チャート:州別、2026年の州知事選とデータセンター建設上位10州
AI株安の余波は、日本の株式市場と銀行にも及びうる。15日の日経平均株価は前場に4.8%下落し、エヌビディア向けの半導体試験装置を手がけるアドバンテストが13.9%安、オープンAIに巨額を出資するソフトバンクグループが9.4%安となった。民主党の勝利で米国のAI投資が減速すれば、日本の半導体関連株にも逆風となりかねない。一方、銀行への波及も見逃せない。コアウィーブが8月に組んだ26億ドルのGPU担保融資は、格付けが投資不適格ながら、三菱UFJ銀行がJPモルガンと並ぶ組成役に名を連ねる。同社の資金繰りが行き詰まれば、米銀だけでなく邦銀のAI関連融資にも警戒の目が向きそうだ。
米国発の株安は、日銀の政策判断にも影を落としかねない。植田和男総裁は6日の挨拶でAI関連需要の拡大を物価の上振れ要因に挙げつつ利上げを続ける考えを示し、内田真一副総裁が代読した16日の挨拶でも同じ方針を繰り返した。ただ、日本株の調整が長引けば、利上げが遠のく可能性もある。2024年7月の利上げ直後に株価が急落した際は、次の利上げまで約半年を要した。利上げの見送りはリスク回避の円買いを打ち消す材料となるだけに、会合に向けた発言のトーンの変化に注意したい。
今週は、20日のエヌビディアGTCでのフアン氏の講演と、21日(日本時間22日早朝)のメタの7-9月期決算が、AI投資の持続性を測る材料となる。設備投資の積み増しや財務の悪化が示されれば、AI株安から米金利低下、ドル円の下落へと続いた前週の流れが再び強まりうる。逆に、売上高の伸びが投資の負担を上回り、借入への依存に歯止めがかかれば、AI株の買い戻しとともに米金利が持ち直し、ドル円も底堅さを取り戻そう。メタは、翌週に続くアルファベットとマイクロソフト(28日)、アマゾン(29日)の決算の先行指標にもなる。ドル円を動かすドライバーは、物価指標にとどまらず、AI関連企業の信用問題にまで広がりつつある。
<<< 以上 ~ TRADOM為替アンバサダー安田佐和子氏の10/19付weekly reportより抜粋 ~ >>>
ここ数ヶ月指摘してきましたが、一頃に比べれば「構造的な円安要因」ばかりが目立つ状況ではなくなってきたように感じます。相対的堅調を維持していると思われる米景気についても昨今「静かに(徐々に・緩慢に)鈍化」の兆候も増えてきているようです。その点では、全ての金融市場の現在のトレンドをもう一度ゼロベースで検証し直して「トレンド反転の兆候をより注意深く探求してゆく必要」があるのかもしれません。
結局、こんな状況だからこそ (いつも申し上げているとおり)今後も「過度に予断を持たず変化の兆しを見落とさぬ姿勢」を貫き、金融資本市場全体を引き続き注視してゆかねばならないと考えています。
さて、9月からお伝えしていた通り、11月まで(10月一杯)、当weekly reportは筆者の都合により「“簡素化した”テクニカル分析」を中心にご案内させて頂きます。ご迷惑をおかけいたしますが、ご理解・ご容赦のほど何卒宜しくお願い申し上げます。
お知らせ➀:今週もご紹介しましたが、米国を中心とする「世界のインフレ・景気・金融政策」の現状分析、並びに短期を中心としたUSD円相場見通しについては、トレーダム為替アンバサダーでもある安田佐和子氏のレポート(Weekly Report等)に詳細かつ非常に解りやすく解説されています。
TRADOMユーザーの方々はサイト内で是非ご参照下さい。
お知らせ②:トレーダムでは「5月22日、ステーブルコインを活用したクロスボーダー決済サービス『トレーダム ペイメント』の提供を開始」しました。日経新聞を始め多様なメディアに取り上げられておりますので、是非ご一読ください。
https://www.nikkei.com/article/DGXZQOUB251ET0V20C26A5000000/?n_cid=dsapp_share_ios
2026/10/19
ようこそ、トレーダムコミュニティへ!