Weekly Report (10/05) 戻り売り圧力は残存も、3週連続で高まるUSDの上昇モメンタムが優勢を維持

国内大手金融機関の外国為替取引部門で外国為替、外国証券等のディーラーとして20年、海外金融機関でアセットマネージャーとして15年以上の経験を有する為替のエキスパート。貿易企業の経営者を経て、企業年金基金の資産運用を担当。2021年1月よりCAOとして投資助言部門を担当。
マーケット分析
<テクニカル分析判断>
●短・中期:高まるUSDの「上昇モメンタム」が「強烈な戻り売り圧力」をやや凌駕
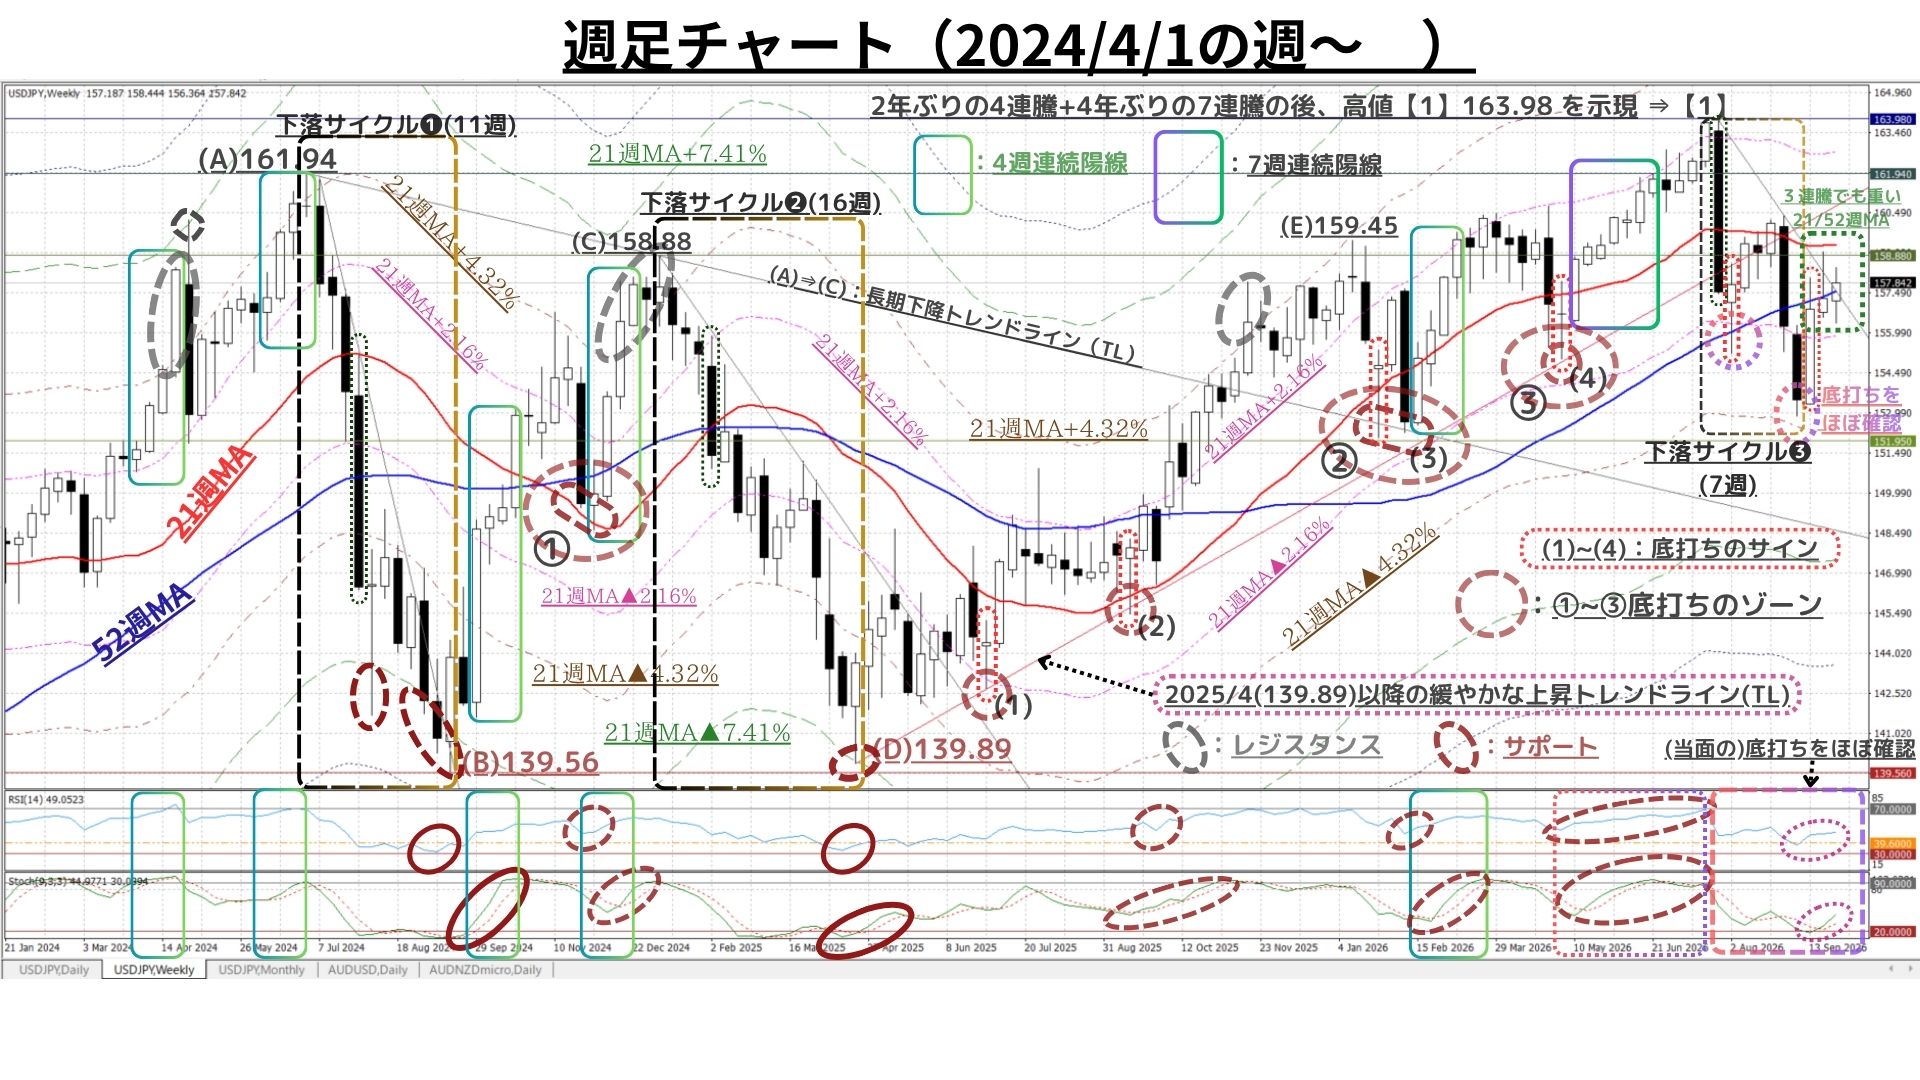
□9/28週:「寄付157.26:156.38~158.46:終値157.85、前週比+0.56円の円安)」
〇9/28週は、強力な戻り売り圧力が残存する中ではあったが、+0.56円と3週続伸。また、終値で重いと思われた52週MAを上抜けており、徐々にではあるが上昇モメンタムが復活しつつあることを示唆
◆ただ、過去3週で下値・上値の切り上げが続き、上昇サイクルが固まりつつあったものの、先週それが途切れる格好となっている
⇒2週前に形成された「長い上ヒゲ」は、底打ち後の上昇モメンタムを削ぎ落しかねない戻り売り圧力の存在を示唆していたということか
〇ただし、RSIやストキャスティクスなどのオシレーターは「ボトムアウト」をほぼ確認した格好となっており「今回の下落サイクルは7週で(既に)収束」した可能性が高い
◇なお、9/14週に4.72円と再び大きく拡大に転じていた週間変動幅は、前9/21週に「2.46円とほぼ半減」していたが、先週も押し目買い/戻り売り圧力の拮抗により2.08円と2週連続で縮小
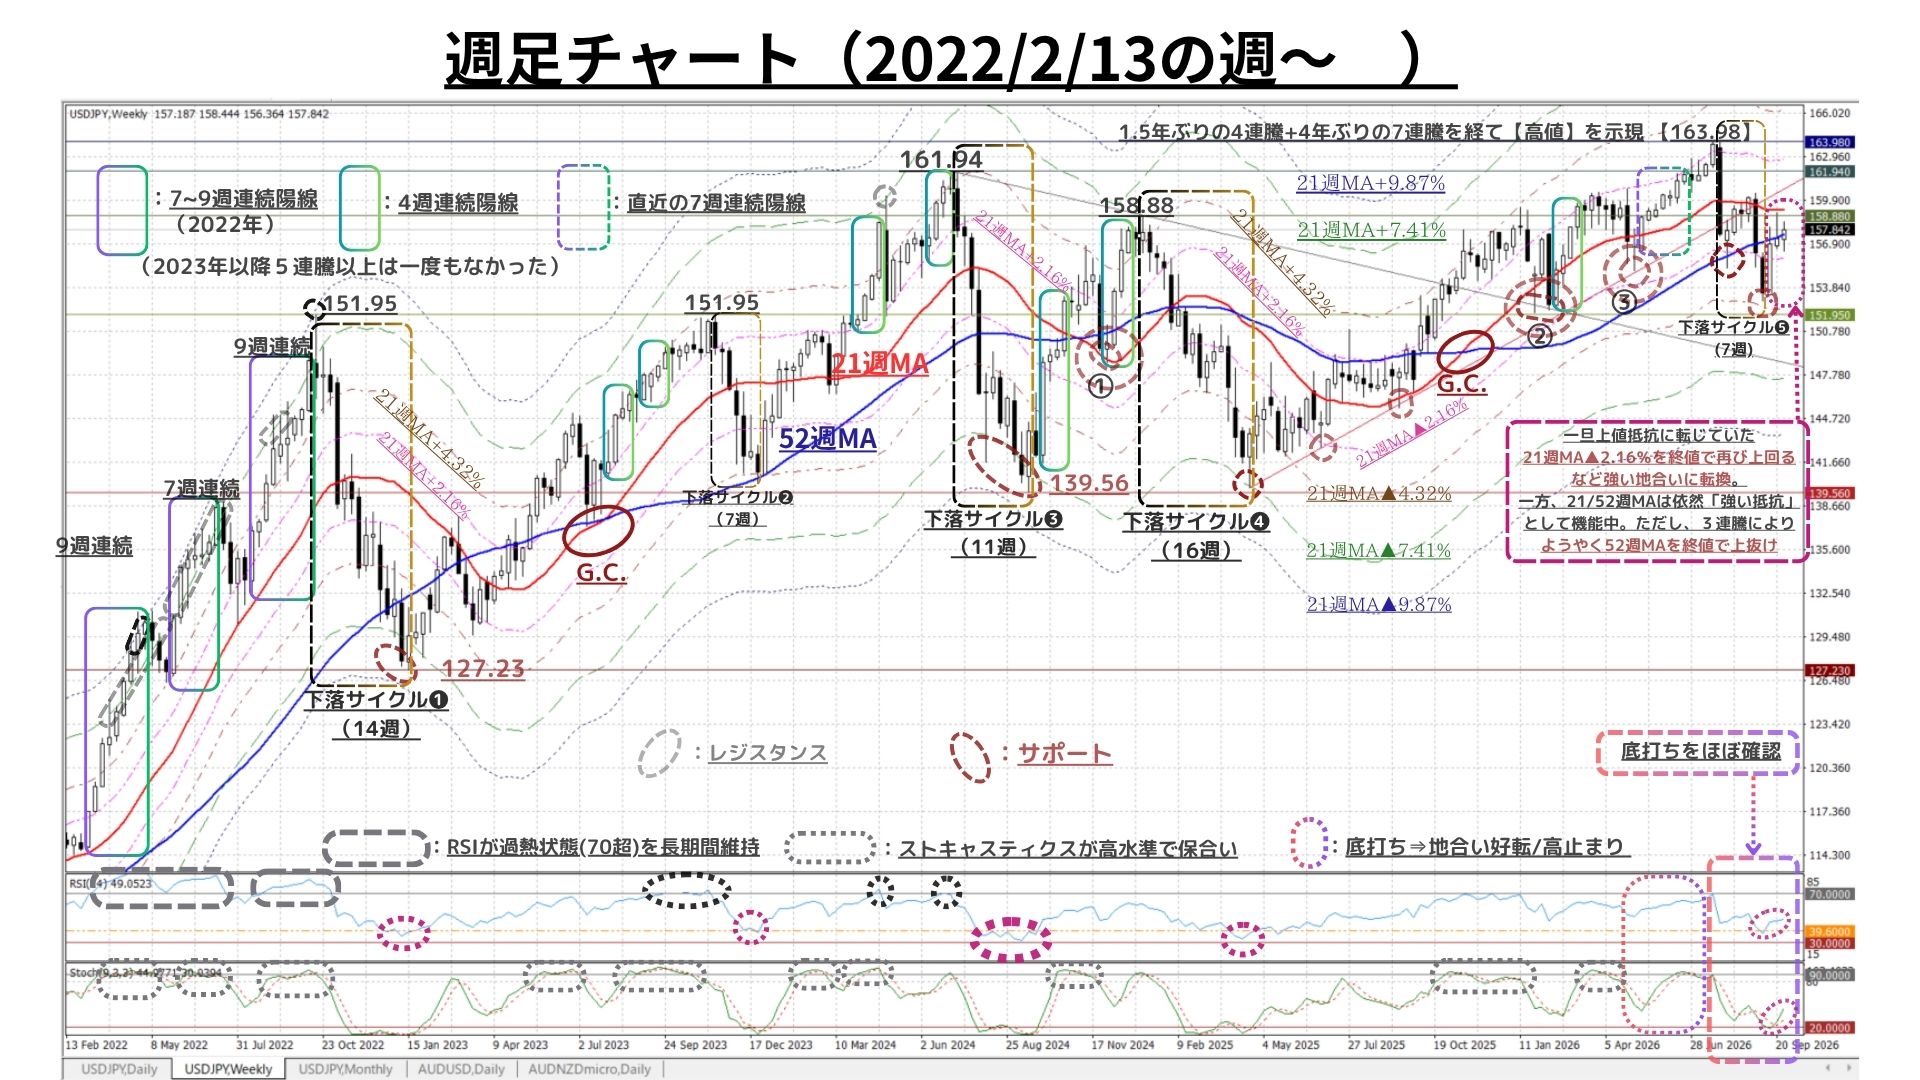
(図は冒頭掲載分を約4.5年分に拡大したもの)
<冒頭&直上掲チャートの注目ポイント(週足):中期時間軸>
◇直近4週の値動き(底打ち⇒反発)が示す通り、自律反発主導で「強い地合い」に転換
⇒僅か4週前に上値抵抗線に転化した『21週MA▲2.16%』水準を翌週には終値で回復したことで「底打ち」の蓋然性高まる
〇また、RSIやストキャスティクス等のオシレーターも直近3週で「当面の底打ち」をほぼ確認できる(上2図参照)
⇒これにより、直近の下落サイクル(冒頭❸・直上❺)は「7週で終息」し『底打ち』をほぼ確認
●一方で、前週に続き52週MAを大きく上抜け一時21週MAに迫る局面もあったが、7月最終週以降「(終値ベースで)9週中8週は21週MA未満」となっており「完全に底打ち→上昇トレンド復活」とまでは言い難い
⇒実際、先週は僅かに続伸(陽線)したものの終値が52週MAを下回ったため「長い上ヒゲ」を蓄える形状となっており、底打ち後の上昇モメンタムを削ぎ落しかねない強烈な戻り売り圧力の存在を示唆
⇒結果的に最初の関門「52週MA」を終値で上回り強い地合いを示唆したものの、依然「21週MAは重い(強い)上値抵抗」となっている
◇今後のポイントは、引き続き「上昇モメンタムの持続力」。先週終値ベースでようやく達成した『52週MA』の維持 & 協調介入が実施された7/30以来ほとんど達成されていない『21週MA(159.27@10/5)』の回復
◇なお、先週同様、短期時間軸では上記を補強する要因が顕現化(以下参照)
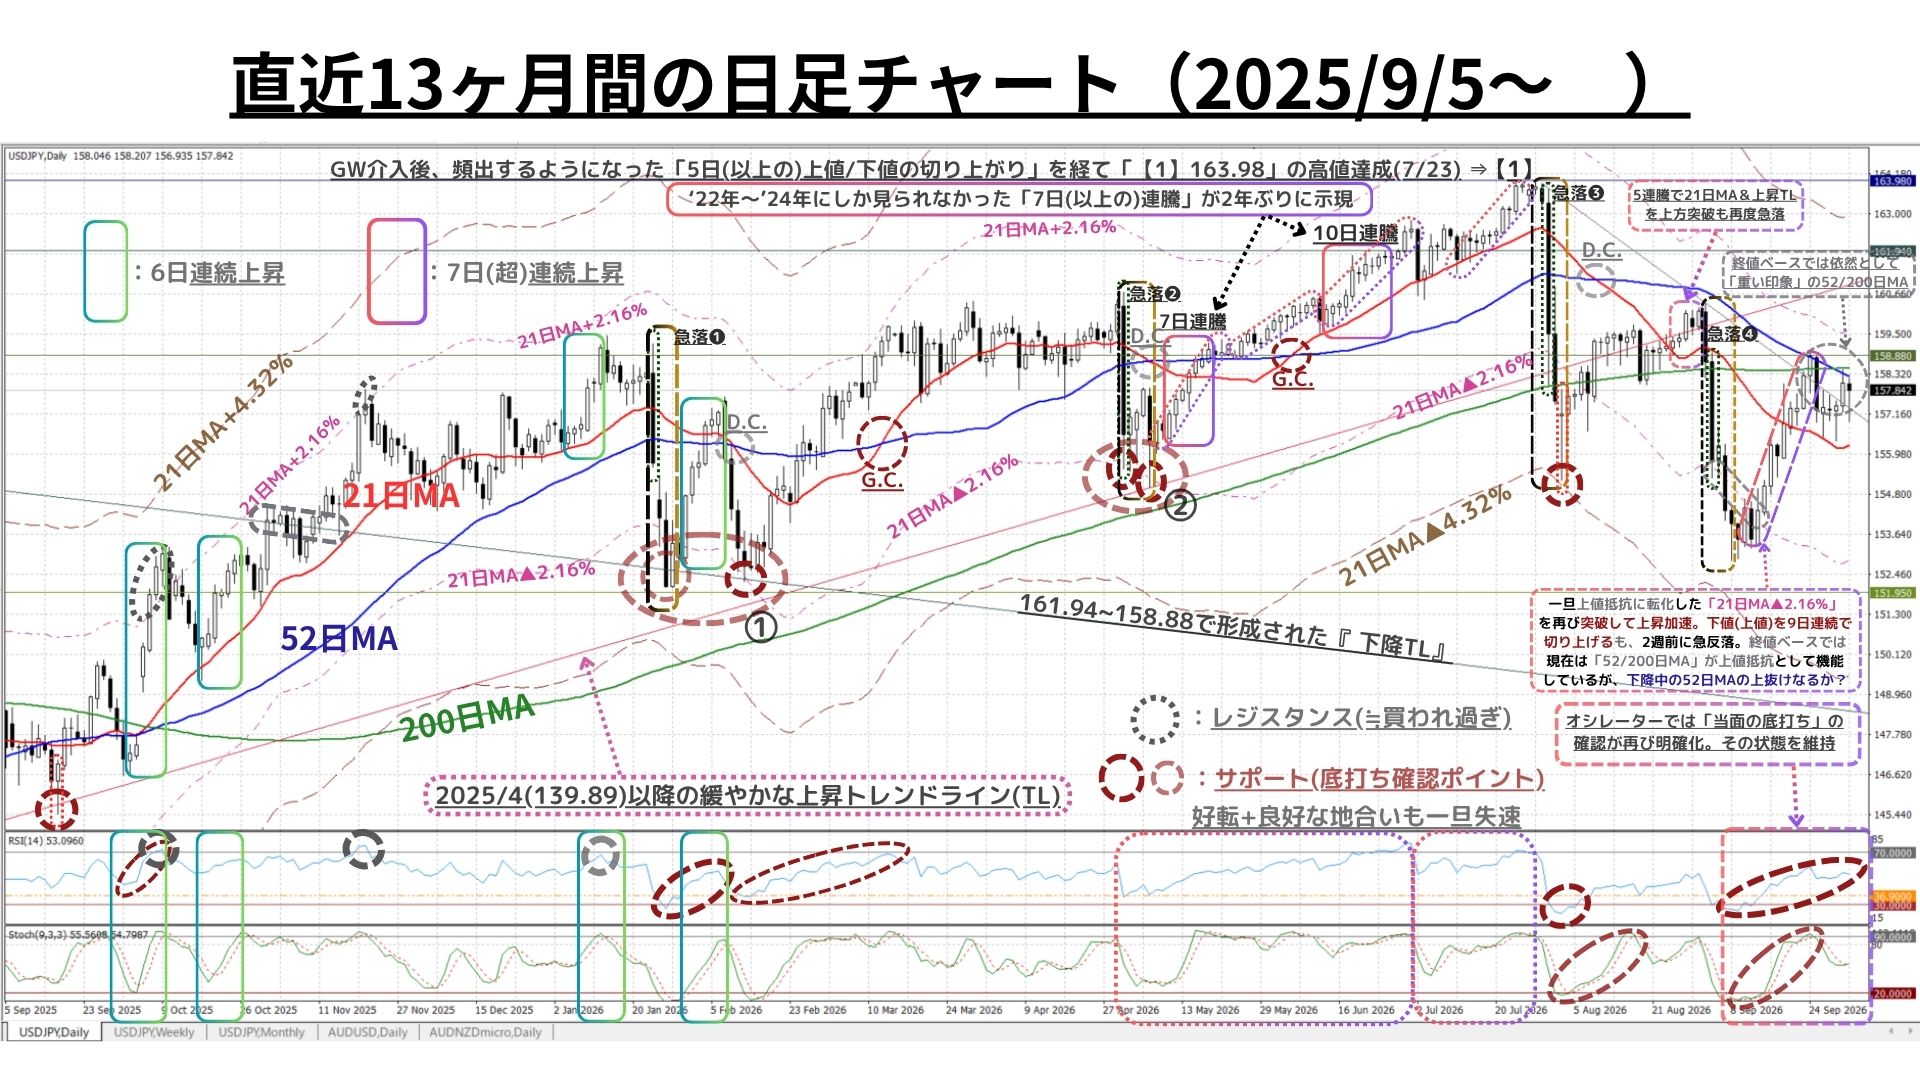
<チャートの注目ポイント(日足):短期時間軸:既述週足コメントもご参照>
◎一旦、上値抵抗線に転化していた『21日MA▲2.16%』を終値で上回って以降、上昇を加速。9/24までは9日連続で上値・下値を切り上げ、9/21週は21日MAを全日上回るなど展開的には「“当面の”底打ち」をほぼ確実にした
●しかし、上記の好調は9/25の急落によってその上昇モメンタムを大きく削ぎ落された格好となり、結果的に「200日・52日の両MAが強い上値抵抗線」として機能
◎一方、オシレーター(RSIやストキャスティクス)もここ数週の反発によって「“当面の”底打ち」が顕現化しており、再び『地合いの好転』を示唆
◇週足と同様、今後のポイントは「上昇モメンタムの持続力」。協調介入が実施された7/30以来終値で一度も達していない『52日MA(158.15予想@10/5)』の回復と維持&『200日MA(158.55予想@10/5)』の回復
◆ただし、先週も時折見られたように「短期的(一時的?)には自律調整的な下落」への警戒を怠ってはなるまい
以上より<今週のテクニカル分析の結論>は以下の通り
◎2週前の急反落によって確度は後退したものの、重要な上値抵抗線を(一時的にせよ)度々上回る展開が顕現化し「強い地合い」の復活に現実味が増幅
◎また、RSI・ストキャスティクスなどオシレーター系も、中短期時間軸双方で少なくとも「“当面の”底打ち」が顕現化した
◇一方、<<< オシレーター系にピークアウトの兆候が出始めており、8月までの堅固な地合いは目に見えて悪化 :9/14週のコメント >>>していた超長期時間軸(後述:月足)でも、ここ2週の反発によって「USD円相場の地合いは依然として堅調」の体(範疇)を維持
◎直近3週に見られた『USD指数』の堅調もこうした状況を力強く後押し
□以上を踏まえ、引き続き「過度に予断を持つことなく」変化の兆しを見落とさぬ姿勢を維持した上で、終値が以下の水準を「突破or維持」できるかどうかに注目
1 160.20円=21日MA+2.46%
2 ☆ 159.30円=21週MA☆
3 158.55円=200日MA
4 158.25円=21日MA+1.23%
5 157.30円=21週MA▲1.23%
6 ☆ 156.35円=21日MA ☆
7 155.85円=21週MA▲2.16%
8 155.35円=21週MA▲2.46%
>>>上記2(上方)と6(下方)が「抜けると加速する」と思われる水準
~以下では『短期・中期・長期の方向性』についての分析ポイント及び各時間軸での想定レンジをご案内します。(今号の分析は2026/10/2のNY市場終値をベースに実施) ~
<以下の用語補足:「MA」=移動平均線、「RSI」=(上下への過熱を示す)相対力指数>
➊日足チャート:「21MA±4.32%のバンド、52MA & 200MA」、RSI等
短期(1週間~1か月)の方向性:底打ち確認後の注目は上昇の勢いの持続性
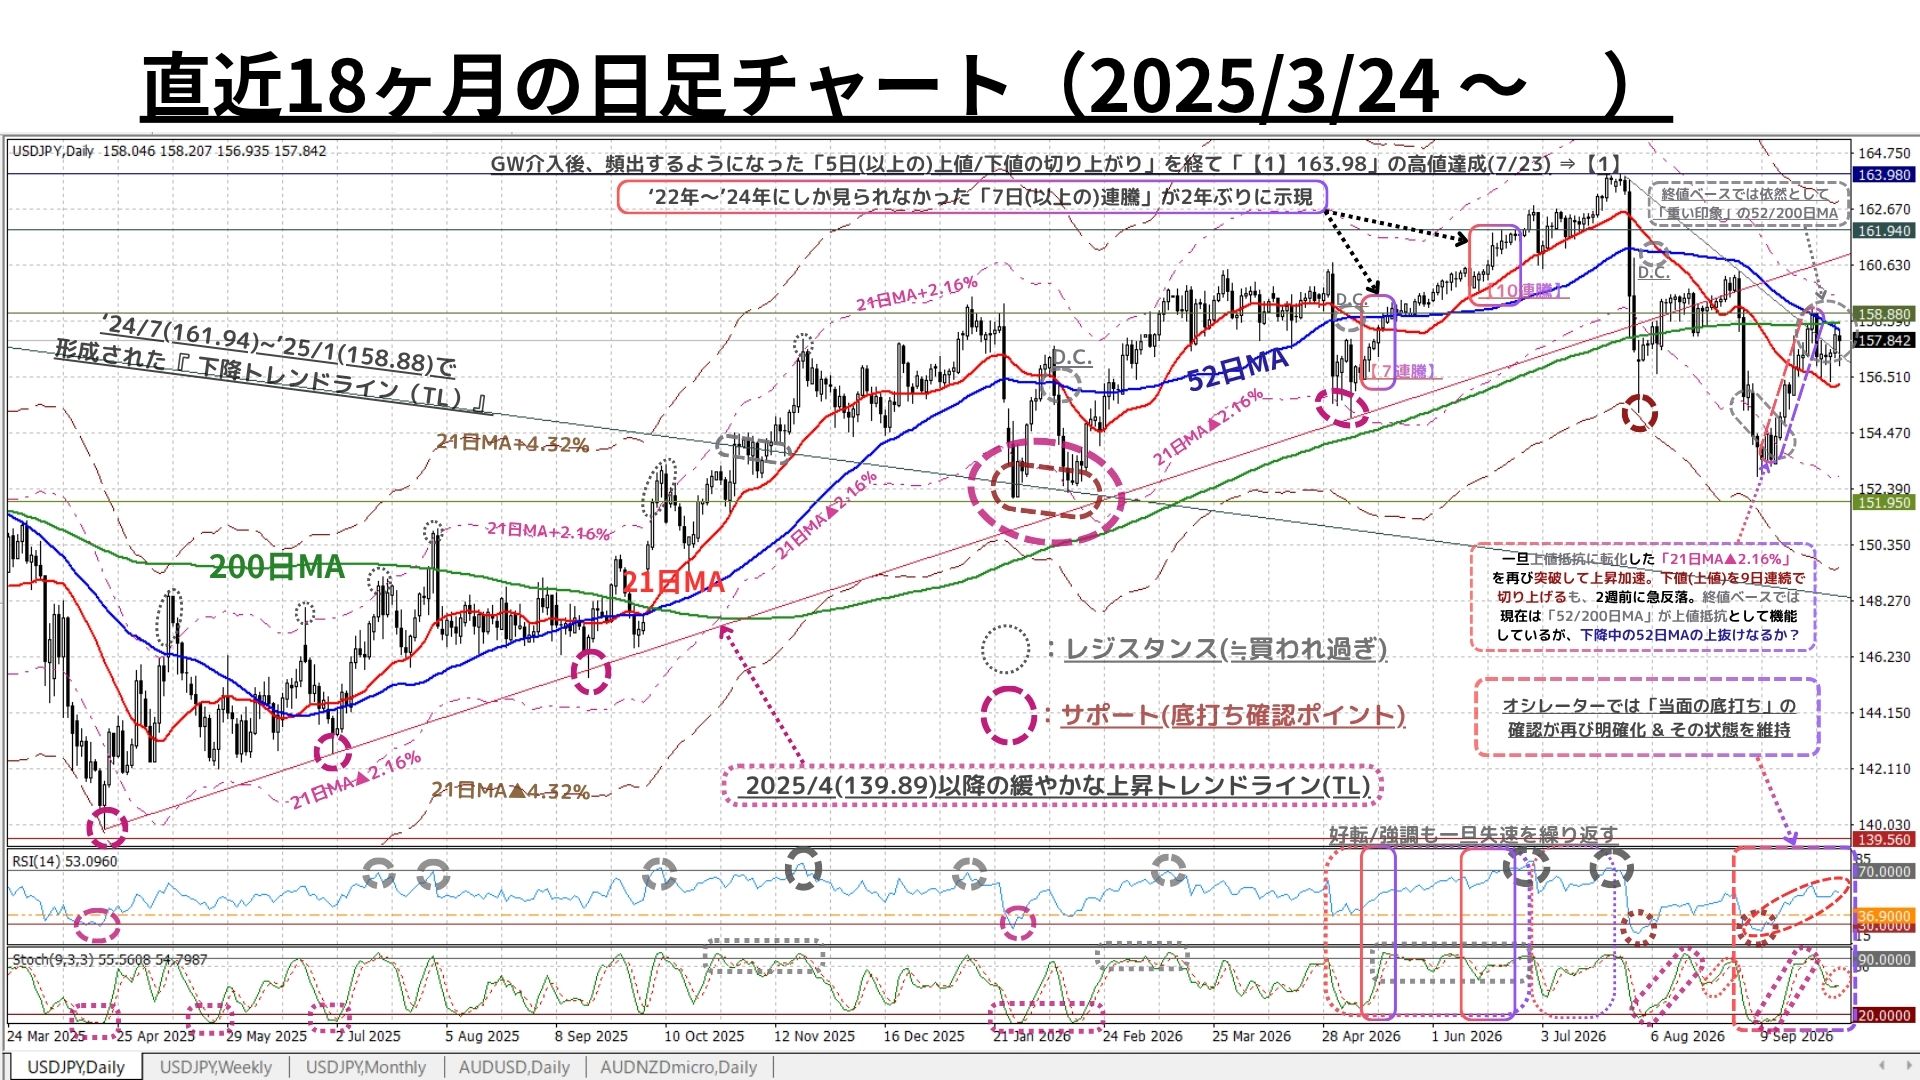
〇上図は既掲(直近12ヶ月分)を1.5年分に拡大したもの。解説コメントは既掲をご参照下さい
◇今後のポイントは「上昇モメンタムの持続力」。協調介入が実施された7/30以来終値で一度も達していない『52日MA(158.15予想@10/5)』の回復と維持&『200日MA(158.55予想@10/5)』の回復
◆ただし、先週も時折見られたように「短期的(一時的?)には自律調整的な下落」への警戒を怠ってはなるまい
>>> 想定レンジ= 今後2週間:155.35~159.30、今後1ヶ月:152.40~162.30 =
➋週足チャート:「21MA±4.32%/±7.41%/±9.87%のバンド & 52MA」、RSI等
中期(1か月~半年程度)の方向性:根強い押し目買い圧力 vs 強烈な戻り売り圧力
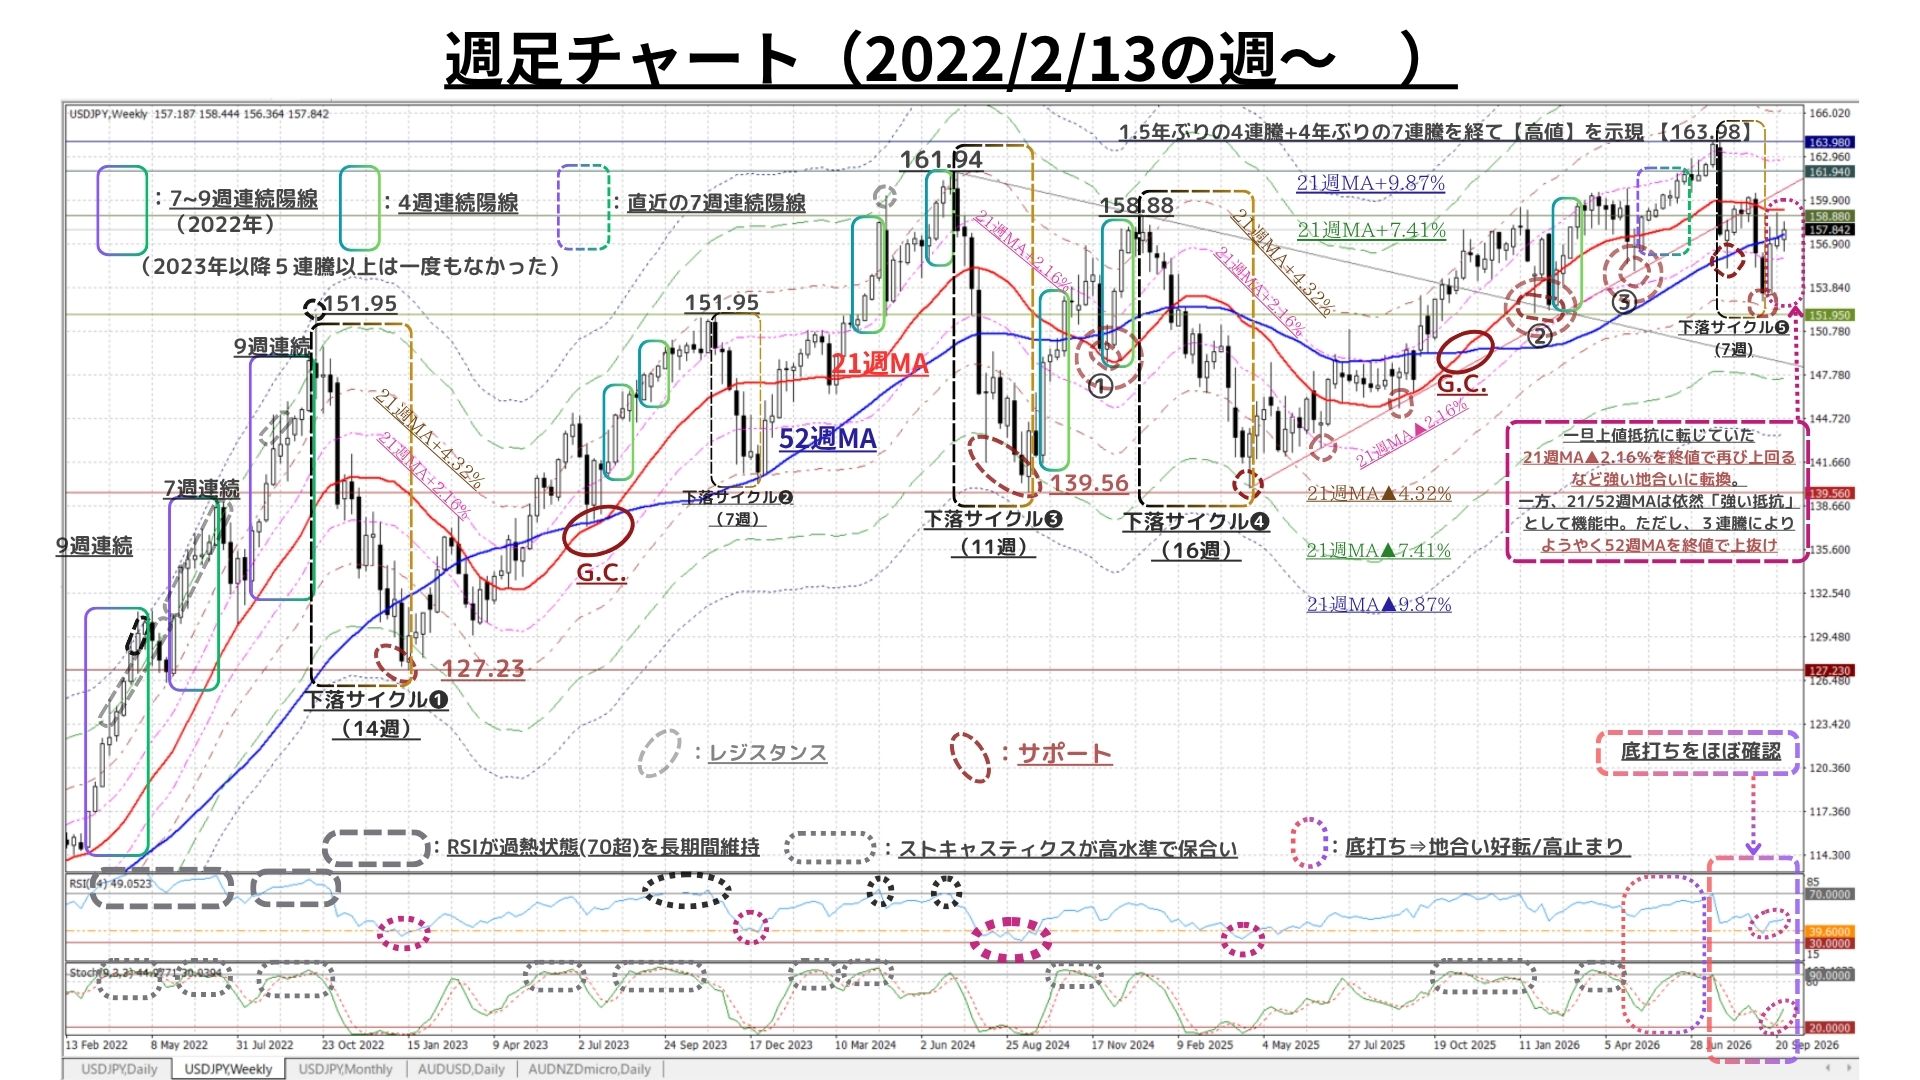
◇上図は冒頭2枚目(4.5年)と同じ。解説コメントについては既掲をご参照下さい
◇今後のポイントは、引き続き「上昇モメンタムの持続力」。先週終値ベースでようやく達成した『52週MA』の維持 & 協調介入が実施された7/30以来ほとんど達成されていない『21週MA(159.27@10/5)』の回復
>>>今後6か月間の想定レンジ = 151.50~166.20⇒ 152.40~166.20=
➌月足チャート:「20MA±18.0%のバンド」「60MA±30.0%のバンド」、RSIを付記
長期(半年超~1年程度)の方向性:モメンタムに翳りも超長期上昇トレンドを維持
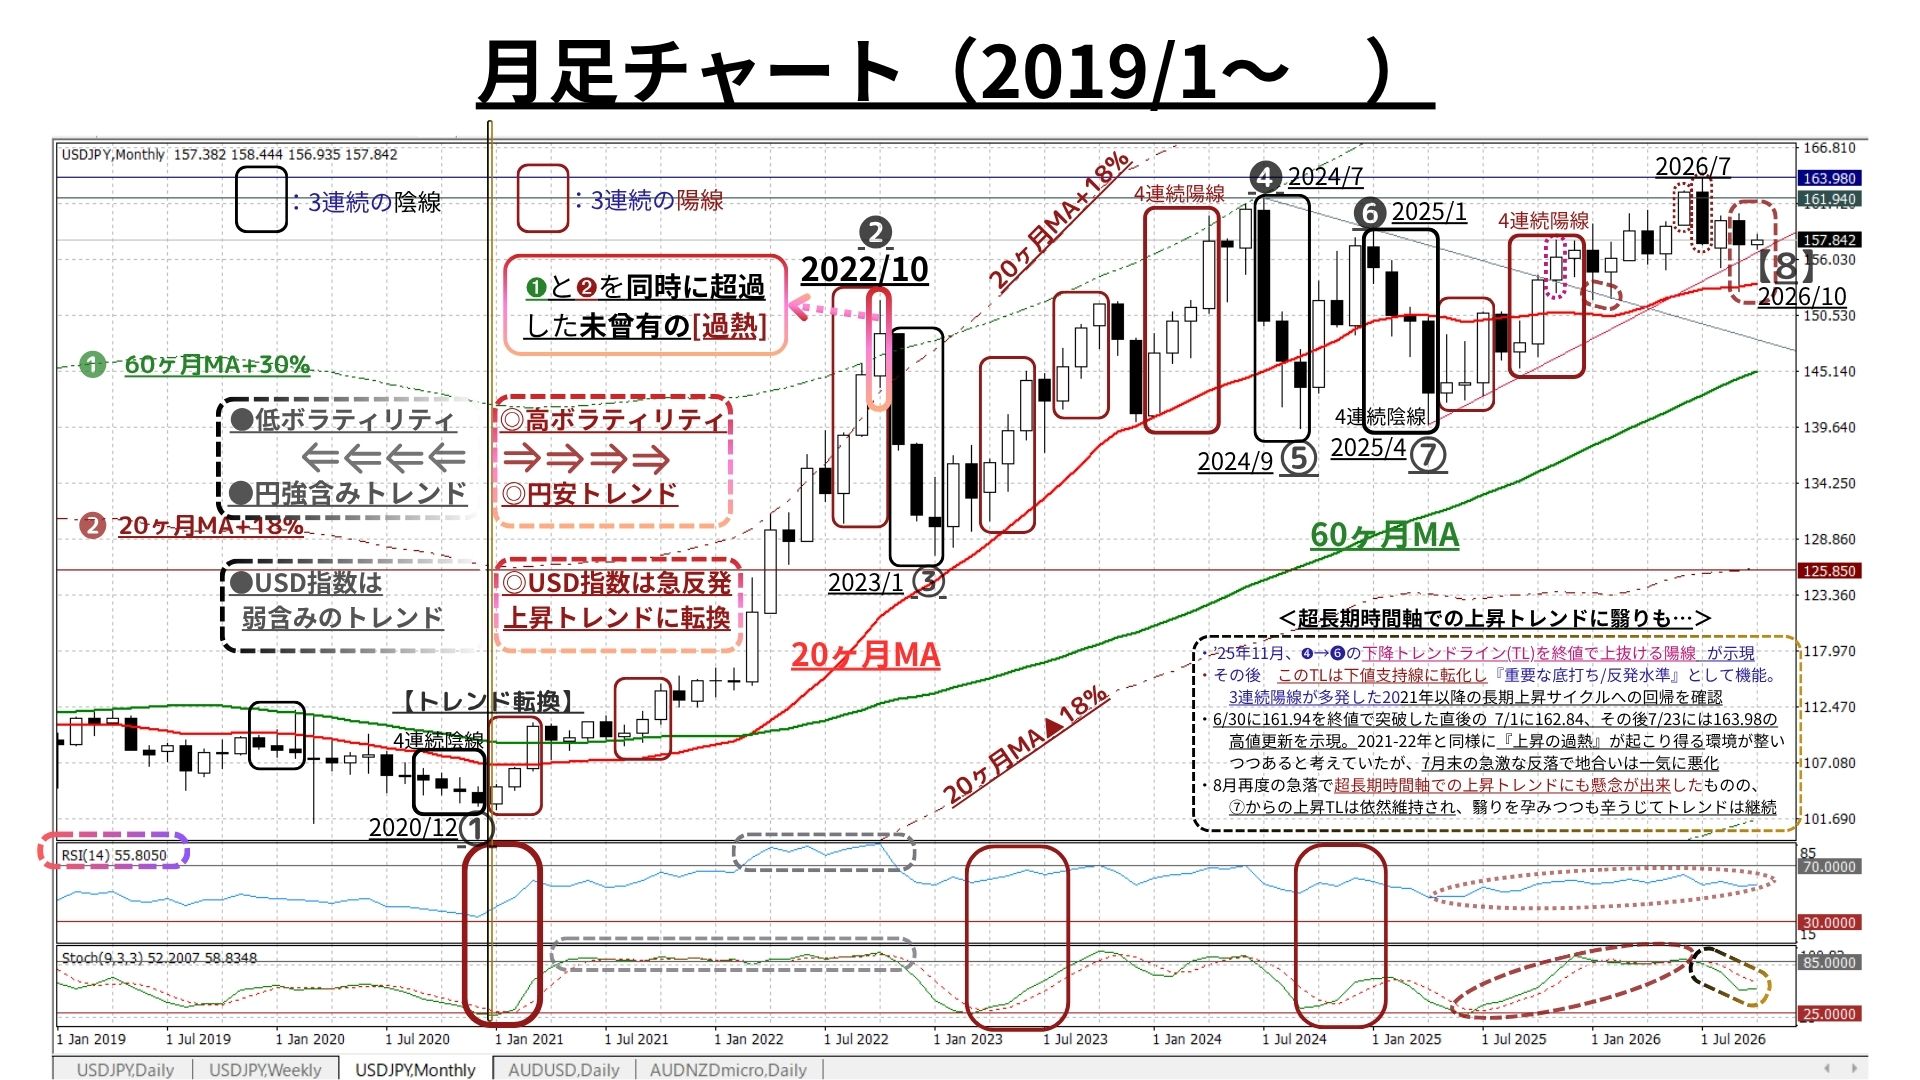
◆かつて「RSIやストキャスティクスが警戒すべき高水準を長期間維持し続けることを可能にした2022年の“強固な地合い”」は徐々に復活しつつあったが、相場の地合いは直近2ヶ月で中短期から悪化が波及。超長期時間軸における『着実な上昇トレンド』にも翳りが顕在化
◇先週末も「20か月MA(153.69@10/5)」超の水準を充分に維持。また、9月末にこの水準を維持できたことで「超長期上昇トレンドは当面維持」された
>>> 今後1年間の想定レンジ = 147.75~167.40 ⇒ 147.75~167.40 =
<ファンダメンタルズ分析判断>
□先週の日米金融市場の変化(下表右端):雇用統計で10月米利上げ観測が大きく後退
◇米国:雇用統計で10月米利上げ観測が大きく後退⇒長期金利上昇の一方、株価は続伸
◇日本:日米当局による「円安けん制発言」も次第に反応希薄化。米株連動で株価は急伸
◇USD指数:「FRBの独立性」と「米景気」に対する信認が向上⇒ USD指数は先週も全面高
◇USD円:USD全面高には及ばずも、日米首脳による「円安けん制発言」等から円も強含み
<スペース>
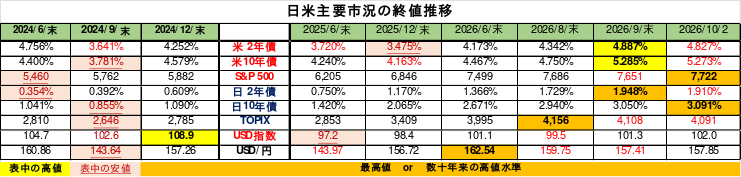
上記「ポイント」でも指摘の通り、先週の外国為替市場では(USD全面高から)USD円も続伸。ただし、USD全面高には及ばずも、日米首脳・通貨当局者による「円安けん制発言」が相次ぎ、円も強含みの展開となりました。ただし、その効果は次第に希薄化しつつあるように見えます。
先月からお知らせしている通り、11月まで(10月一杯)、当weekly reportは筆者の都合により「“簡素化した”テクニカル分析」を中心にご案内させて頂く予定でしたが、週末に以下のご質問を頂戴しておりますので時間の都合上簡単にお答えさせて頂きます。
「日米首脳や通貨当局者による『円安けん制発言』が相次ぎ、日米の“円安阻止”に向けた本気度が市場参加者にも十分伝わっていると感じています。今後円高に向かうとすれば“いつ頃、どの水準”を目指すと思いますか?」
結論から申し上げると「当面“円高”に向かうことはないのではないか」と考えています。
最大の理由は現在外国為替市場で見られている現象は「USD全面高」であり「円安ではない」と考えているからです。他にも理由はありますが、詳細は後日改めてご案内したいと思います。また、その他の理由のほとんどは、7月以降の小職のweekly reportをご参照頂けると幸甚です。
その状況を説明しやすいように先週から超長期の月足チャートの記載を一部変更しています。
以下のチャートとポイントとなる表をご覧ください。
既述の通り<<上記「ポイント」でも指摘の通り、先週の外国為替市場では(USD全面高から)USD円も続伸。ただし、USD全面高には及ばないものの、週末にかけては日米首脳による「円安けん制発言」が相次ぎ、円も強含みの展開となりました>>としています。
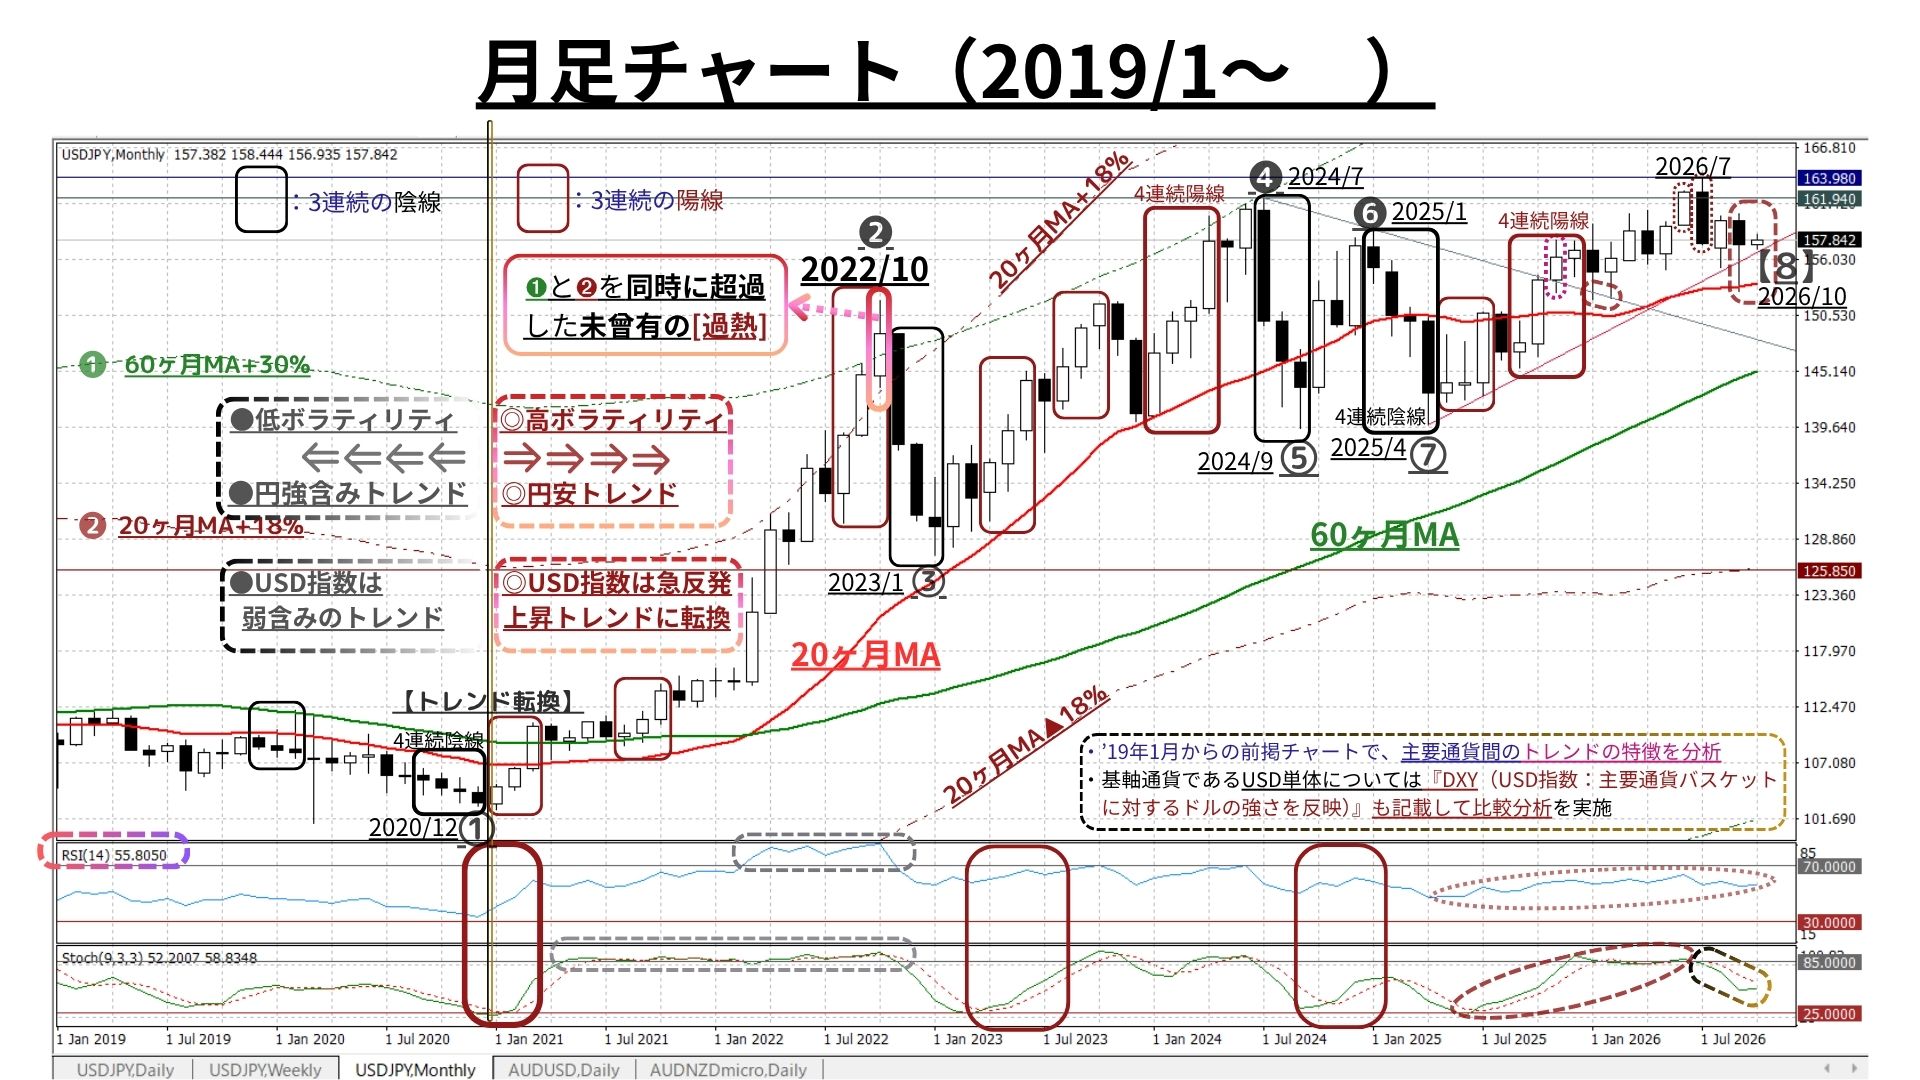
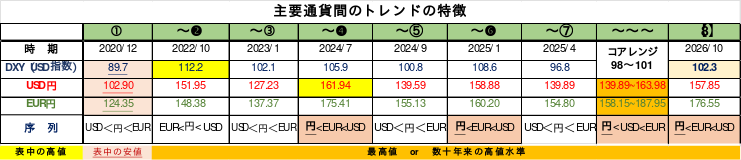
まずはチャートをご覧頂くと、2020年12月を境にUSD円の相場つきが大きく変わっていることがわかります。表にも記載しましたが、DXY(USD指数)もここで大底を打ち、ここからUSD円相場と共に水準・ボラティリティが急上昇しています(日本の実質金利が大きくマイナスに振れたのもこの当時)。
以下は、さらにザックリとした図表のポイント。
◎USD、円、EURの(強さの)序列については、変動はあるものの「円が最上位に来たことはない」
◎DXYの上下動に左右されるが、対USDにせよ対EURにせよ「この期間は概ね“円安”」だった
◎USDの変動率は非常に高く、特にDXYが下落する場合のスピードが速い
→「ピークアウトから底打ちまで僅か2~3か月しかかからない」⇔「その逆は数倍長い」
◎【8】のDXYは2025/3以降「98∼101」をコアレンジとして推移してきたが、近3週のUSD全面高で“非常に強い上値抵抗”と見られていた102を上抜けてきた
→この「102」という水準は「抜けると加速」が予想される水準であり、少なくともDXY(USD)上昇の蓋然性が高まると見られる(対円・対EURに限らずUSDが全面的に上昇)
==>>現在は「USD高による相対的円安」だと考えられる
==>>したがって、現状では「円(日本)に対する過小評価」に懸念を抱こうが、問題視しようが、原因は「相対的に良好な米国のファンダメンタルズ」にあるため市場参加者を強引に円買い(外貨/USD売り)へ誘導させることはできない
→仮にそれが可能なのであれば、7月末の日米協調介入の際に「外貨準備高の調整の一環」との理由で(しかも他のG7諸国への事前調整もなしに)ユーロ売り/円買いなどという回りくどい手法ではなく、無限に発行できるUSD売りでのオペレーションを選択するはず。
これまでも繰り返し「米国がUSD売り介入」に消極的な背景について言及してきましたが、巨額の財政赤字を抱え海外からの資本でファイナンスをつけなければならない国が「自国通貨安を強引に進展させる」とすれば、その国の有価証券を買ってくれる外国資本はほとんどいないでしょう。
だからこそ、米国は「強いUSDは国益」を繰り返し標榜し続けてきたのだと我々は考えています。
なお、日米首脳や通貨当局者は「過度な円安(円の過小評価)を問題視」し、「円高が望ましい」としていますが、そもそも為替レートは『ある通貨ペア2国間のファンダメンタルズ(経済の基礎的要件)が反映されたもの』であるはず。したがって、貿易赤字の常態化が進展する国際収支を中心に「(実需の)外貨不足」が明らかな現在の日本においては(掛け声だけでなく)「真に責任ある積極財政」と「適切な金融政策」が備わって初めて「円上昇へのパス」が見えてくるのではないかと思います。
今後も既述の日米首脳・通貨当局者の「希望」に市場が忖度し、円高的な展開が見られる可能性はあるでしょう。しかし、これまでも主張してきた通り、我々の分析ではその展開が中期トレンドを形成することは難しいと考えています。
逆に、現在口先介入を繰り返している方々に以下の諸点を聞いてみたいと思います。
仮に、彼らが主張しているように「過度な円安(円の過小評価)」が問題視されるほど「円(日本)のファンダメンタルズが高い評価を得るに足るもの」だとしたら…。
➀ここ数年、日本の通貨当局が毎回“過去最大規模”の円買い介入をしても、数十年ぶりの日米協調介入が実施されても、なぜ 僅か1・2か月で介入前の水準へ戻るのか?
➁日米通貨当局者がいかに「円高を“希望”」しても、なぜ 断固たる措置・対応を採るべき「無秩序で投機的な(?)」“動き”が収束しないのか?
➂➁に関連することだが、投機筋とされるCFTCのポジションがロング(円の買い持ち)に傾いたら、全く言及しないのか? また、投機筋までもが円買いをサポートしている現在の市場においてなぜ円高は進展しないのか?
こう考えてゆくと、現状認識としての我々の結論は次の1点に集約されてきます。
◎『日米間の相対的な“ファンダメンタルズ”が反映』される「USD円レートが円高(USD安)にならない」のは、(現時点での)「日本(円)のファンダメンタルズは底堅い経済成長を継続する米国に劣後している」ことの示唆にほかならない
さて、3週前からお伝えしていた通り、11月まで(10月一杯)、当weekly reportは筆者の都合により「“簡素化した”テクニカル分析」を中心にご案内させて頂きます。また、来週は休刊とさせて頂きます。ご迷惑をおかけいたしますが、ご理解・ご容赦のほど何卒宜しくお願い申し上げます。
お知らせ➀:今週はご紹介できませんでしたが、米国を中心とする「世界のインフレ・景気・金融政策」の現状分析、並びに短期を中心としたUSD円相場見通しについては、トレーダム為替アンバサダーでもある安田佐和子氏のレポート(Weekly Report等)に詳細かつ非常に解りやすく解説されています。
TRADOMユーザーの方々はサイト内で是非ご参照下さい。
お知らせ②:トレーダムでは「5月22日、ステーブルコインを活用したクロスボーダー決済サービス『トレーダム ペイメント』の提供を開始」しました。日経新聞を始め多様なメディアに取り上げられておりますので、是非ご一読ください。
https://www.nikkei.com/article/DGXZQOUB251ET0V20C26A5000000/?n_cid=dsapp_share_ios
2026/10/5
ようこそ、トレーダムコミュニティへ!