Weekly Report (09/21) 想定を超える先週の急反発によって「底打ち確認」の蓋然性高まる

国内大手金融機関の外国為替取引部門で外国為替、外国証券等のディーラーとして20年、海外金融機関でアセットマネージャーとして15年以上の経験を有する為替のエキスパート。貿易企業の経営者を経て、企業年金基金の資産運用を担当。2021年1月よりCAOとして投資助言部門を担当。
マーケット分析
<テクニカル分析判断>
●短・中期:想定超の急反発に「底打ち確認」はほぼ確実。今後の注目は余勢の持続力
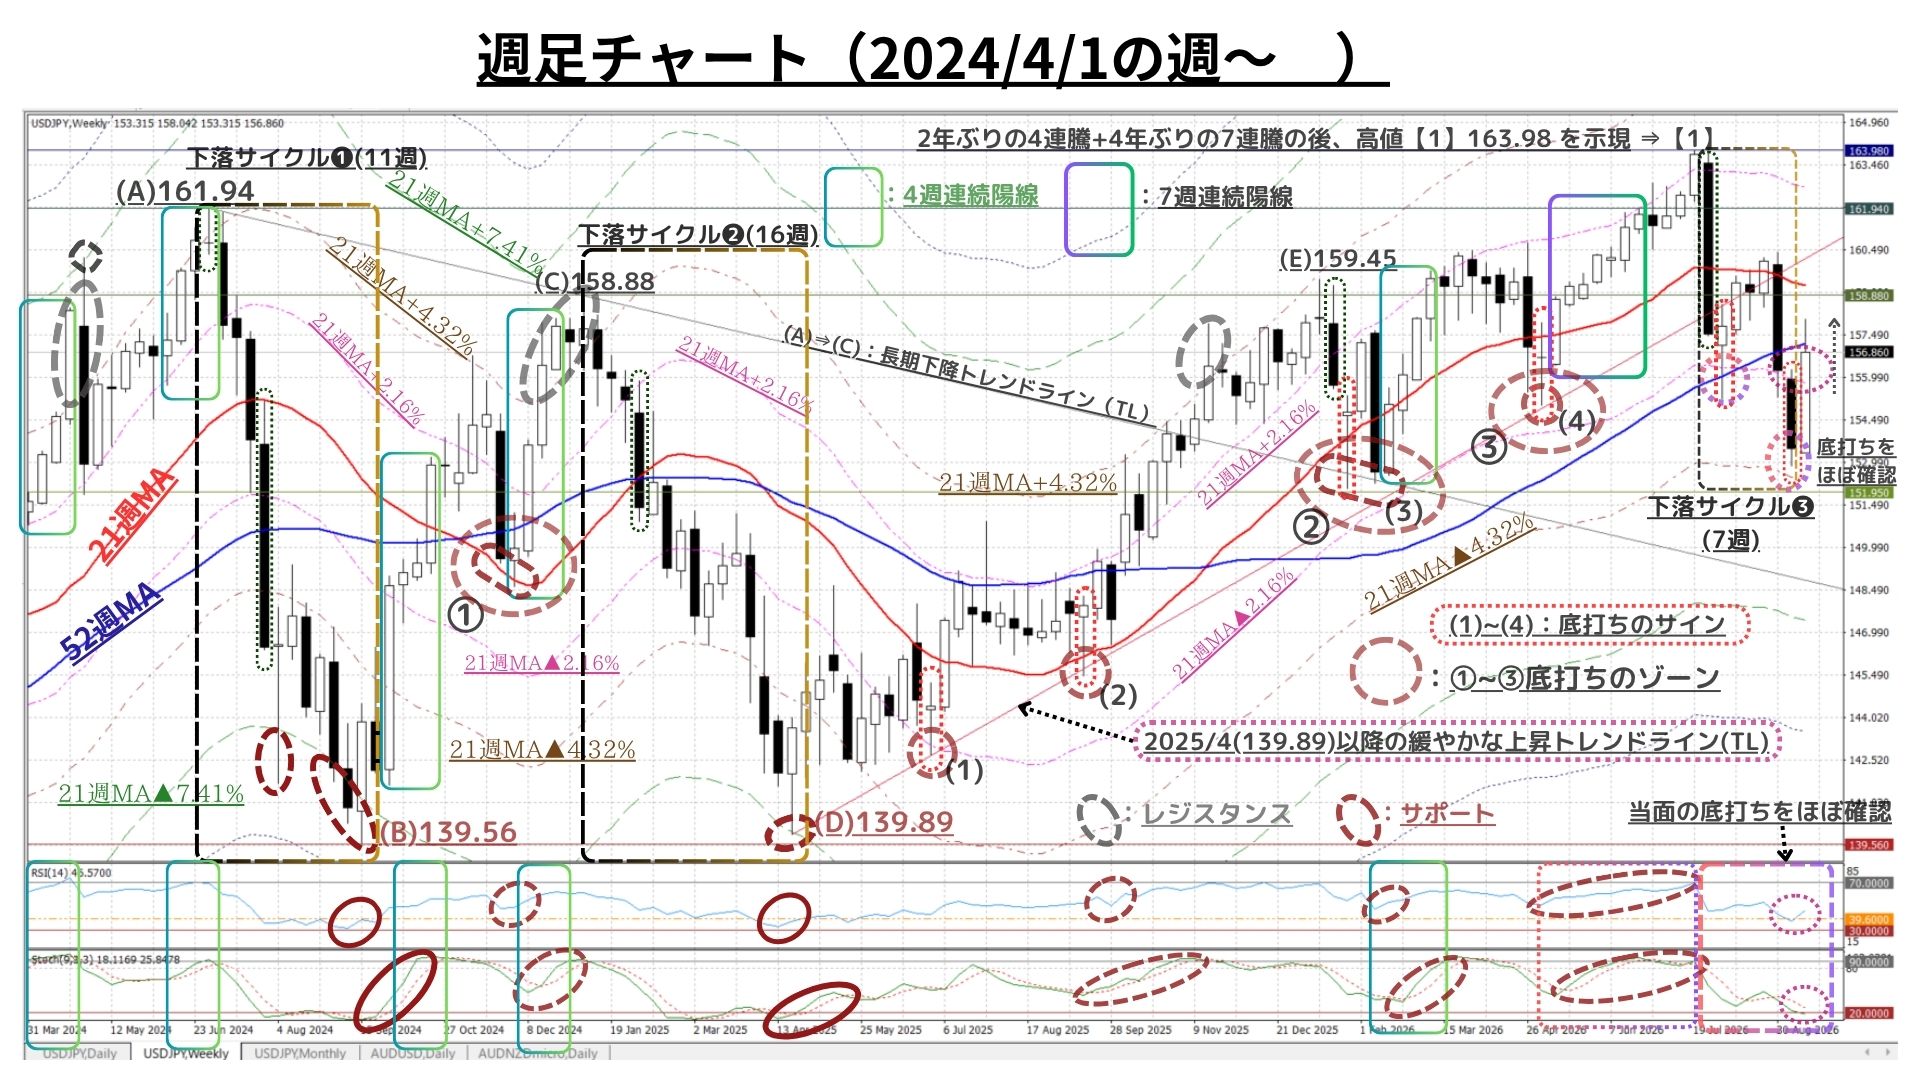
□9/14週:「寄付153.33:153.33~158.05:終値156.87、前週比+3.36円の円安)」
〇9/14週は、前2週の急落から一転、前週比+3.36円と想定を大幅に上回る急反発展開。前2週の急落時に一旦強い上値抵抗線に転じていた「21週MA▲2.16%」水準を終値であっさりと回復し、一時は、より強い上値抵抗線と思われた52週MAをも上回った
〇上記の展開及びRSIやストキャスティクスなどのオシレータも短期時間軸を中心に「ボトムアウト」をほぼ確認した格好となっており、今回の下落サイクルは7週で収束した可能性が高い
◇なお、前9/14週に依然として高水準ながらも3.39円へと縮小していた週間変動幅は、先週の急反発によって「4.72円と再び大きく拡大」に転じた
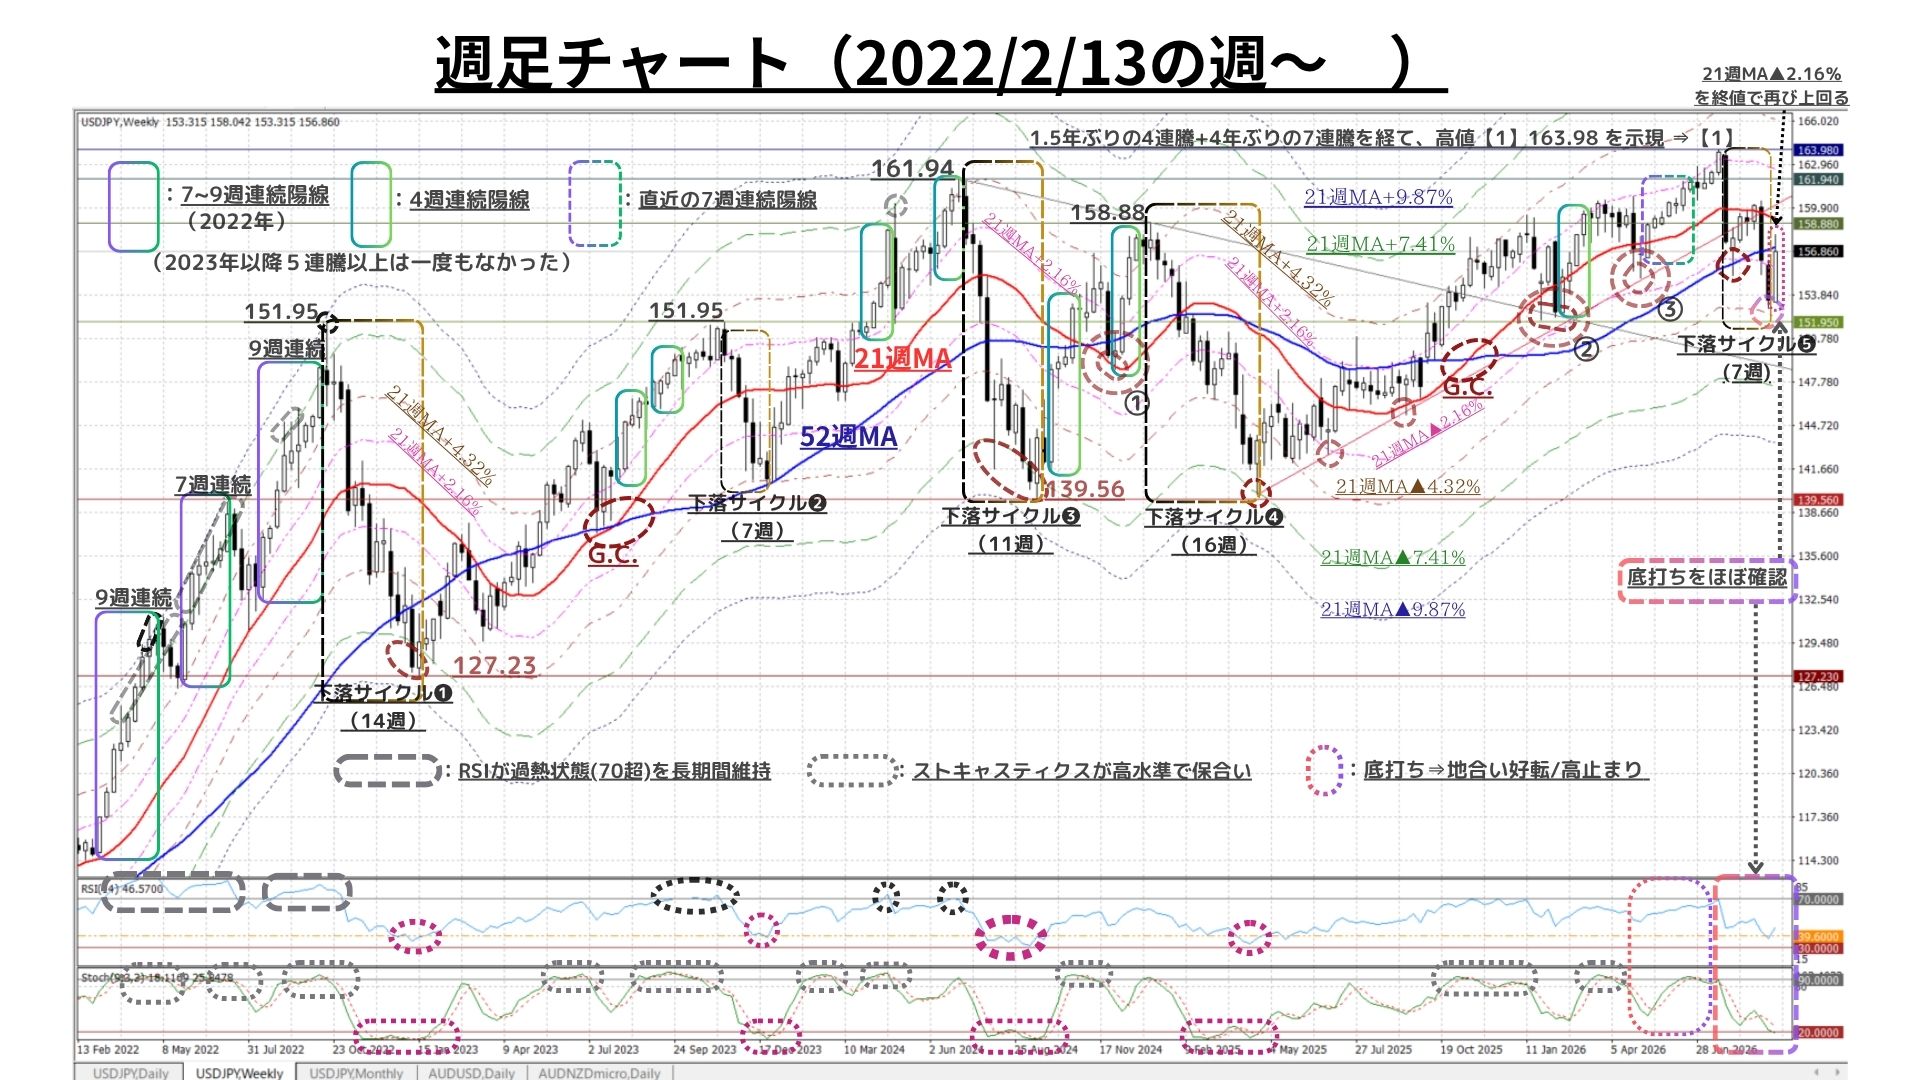
(図は上掲を約4.5年分に拡大したもの)
<冒頭&直上掲チャートの注目ポイント(週足):中期時間軸>
◇以下の<<< >>>は先週(9/14付)weekly reportより抜粋
<<< ●前2週の急落により強い下値支持線と思われていた『21週MA▲2.16%』に続き、155円水準をもあっさり下抜けて一旦『中期下落サイクル入り』が確実
◇それでも、短期的な「下落の過熱」は否めず、152円台では強力な押し目買い圧力も観測され、次なる重要サポート水準『21週MA▲4.32%』到達は回避
⇒こうした自律反発が活発化し、仮に、先週上値抵抗線に転化した『21週MA▲2.16%』水準を回復できるようなら「底打ち」の可能性も出てこよう
●しかし、RSIやストキャスティクス等のオシレーターに目を転じれば、中期時間軸では依然として「底打ち」の兆候は未確認 >>>
<<< ◎ただし、今回の『❺の下落が始まった水準』では上昇の過熱感はほぼなかったため、➊~➍で最も類似性が高いのは「➋:7週・下落幅11.70円」
⇒「❺:現在7週を経過・下落幅11.07円」と、現時点のスタッツは➋とほぼ同一
⇒相違点:「➋は7週間下落し続けた」が「❺は7週中4週反発を挟んだ」こと
=>>この点から底打ちまで要する時間が遅延する可能性はあるものの、純粋にテクニカルな分析に基づけば、現状では最大でも『21週MA▲4.32%(152.20@9/11)が“底打ちの水準”』だと考えられる >>>
◎一旦、上値抵抗線に転じた①『21週MA▲2.16%』を終値で一気に上抜け、一時52週MAをも突破。9/25の終値(①以上)を確認する必要があるが、RSIの反発は明らかな上に、ストキャスティクスも9/21の始値が9/18とほぼ同じなら上昇に転じる予定であり(少なくとも)「“当面の”底打ち」はほぼ確実
⇒これにより、直近の下落サイクル(冒頭❸・直上❺)は「7週で終息」し『底打ち』確認の蓋然性が高まった模様
◇今後のポイントは「上昇モメンタムの持続力」。まずは、先週も終値ベースでは達成できなかった『52週MA(158.35@9/21)』の明確な回復と維持 & 協調介入が実施された7/30以来ほとんど達成されていない『21週MA(159.25@9/21)』の回復
◇また、短期時間軸では上記を強力に補強する要因が顕現化(以下参照)
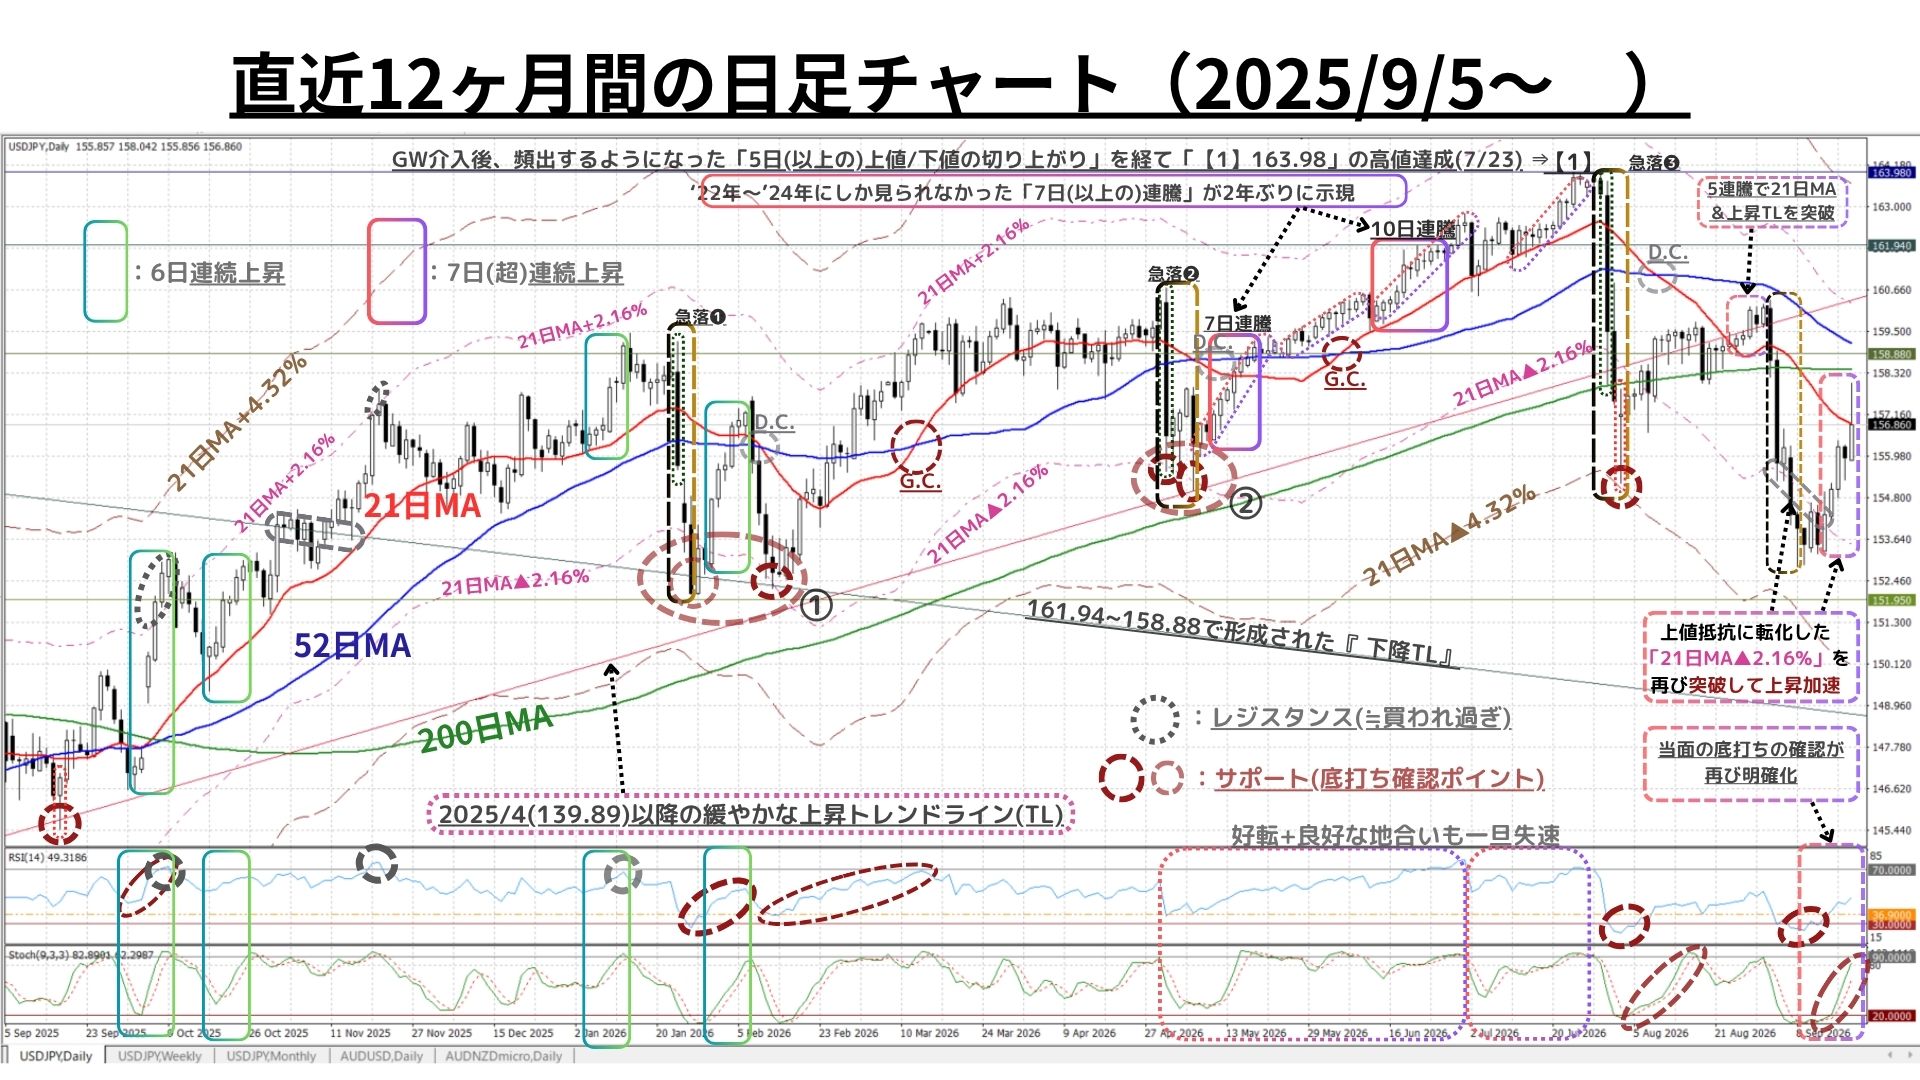
<チャートの注目ポイント(日足):短期時間軸:既述週足コメントもご参照>
◎一旦、上値抵抗線に転化していた『21日MA▲2.16%』を先週は全日終値で上回る急上昇。この上昇の加速により、一時は21日MAをも上回るなど展開的には「“当面の”底打ち」はほぼ確実
◎また、オシレーター(RSIやストキャスティクス)も先週の急反発によって「“当面の”底打ち」が顕現化しており<<< 自律反発が始まれば『21日MA▲2.16%』ラインを終値で上回り、再び『地合いの好転』を示唆する可能性あり:先週のコメント >>>が示現
◇今後のポイントは「上昇モメンタムの持続力」。『21日MA』の明確な回復と維持 & 協調介入が実施された7/30以来一度も達していない『52日MA(158.55予想@9/25)』の回復
◆ただし、先週の急反発により短期的(一時的)には自律調整的な下落もあり得よう
以上より<今週のテクニカル分析の結論>は以下の通り
◎想定以上となった先週の急反発を受け、中短期時間軸双方で(上値抵抗線に転じていた)『21MA▲2.16%』を終値で明確に上回る展開が顕現化
◎また、RSI・ストキャスティクスなどオシレーター系も、先週『いつ反発に転じてもおかしくない』と指摘したように少なくとも「“当面の”底打ち」が顕現化した
◇一方、<<< オシレーター系にピークアウトの兆候が出始めており、8月までの堅固な地合いは目に見えて悪化 :先週のコメント >>>していた超長期時間軸(後述:月足)でも、先週の反発によって「USD円相場の地合いは依然として堅調」の体(範疇)を維持
□以上を踏まえ、引き続き「過度に予断を持つことなく」変化の兆しを見落とさぬ姿勢を維持した上で、終値が以下の水準を「突破or維持」できるかどうかに注目
1 160.20円=21日MA+2.16%
2 159.25円=21週MA
3 ☆ 158.45円=200日MA ☆
4 157.40円=52週MA
5 156.30円=21週MA▲1.86%
6 ☆ 155.80円=21週MA▲2.16% ☆
7 155.35円=21週MA▲2.46%
8 154.85円=21日MA▲1.23%
>>>上記3(上方)と6(下方)が「抜けると加速する」と思われる水準
~以下では『短期・中期・長期の方向性』についての分析ポイント及び各時間軸での想定レンジをご案内します。(今号の分析は2026/9/18のNY市場終値をベースに実施) ~
<以下の用語補足:「MA」=移動平均線、「RSI」=(上下への過熱を示す)相対力指数>
➊日足チャート:「21MA±4.32%のバンド、52MA & 200MA」、RSI等
短期(1週間~1か月)の方向性:底打ち確認後の注目は上昇の勢いの持続性
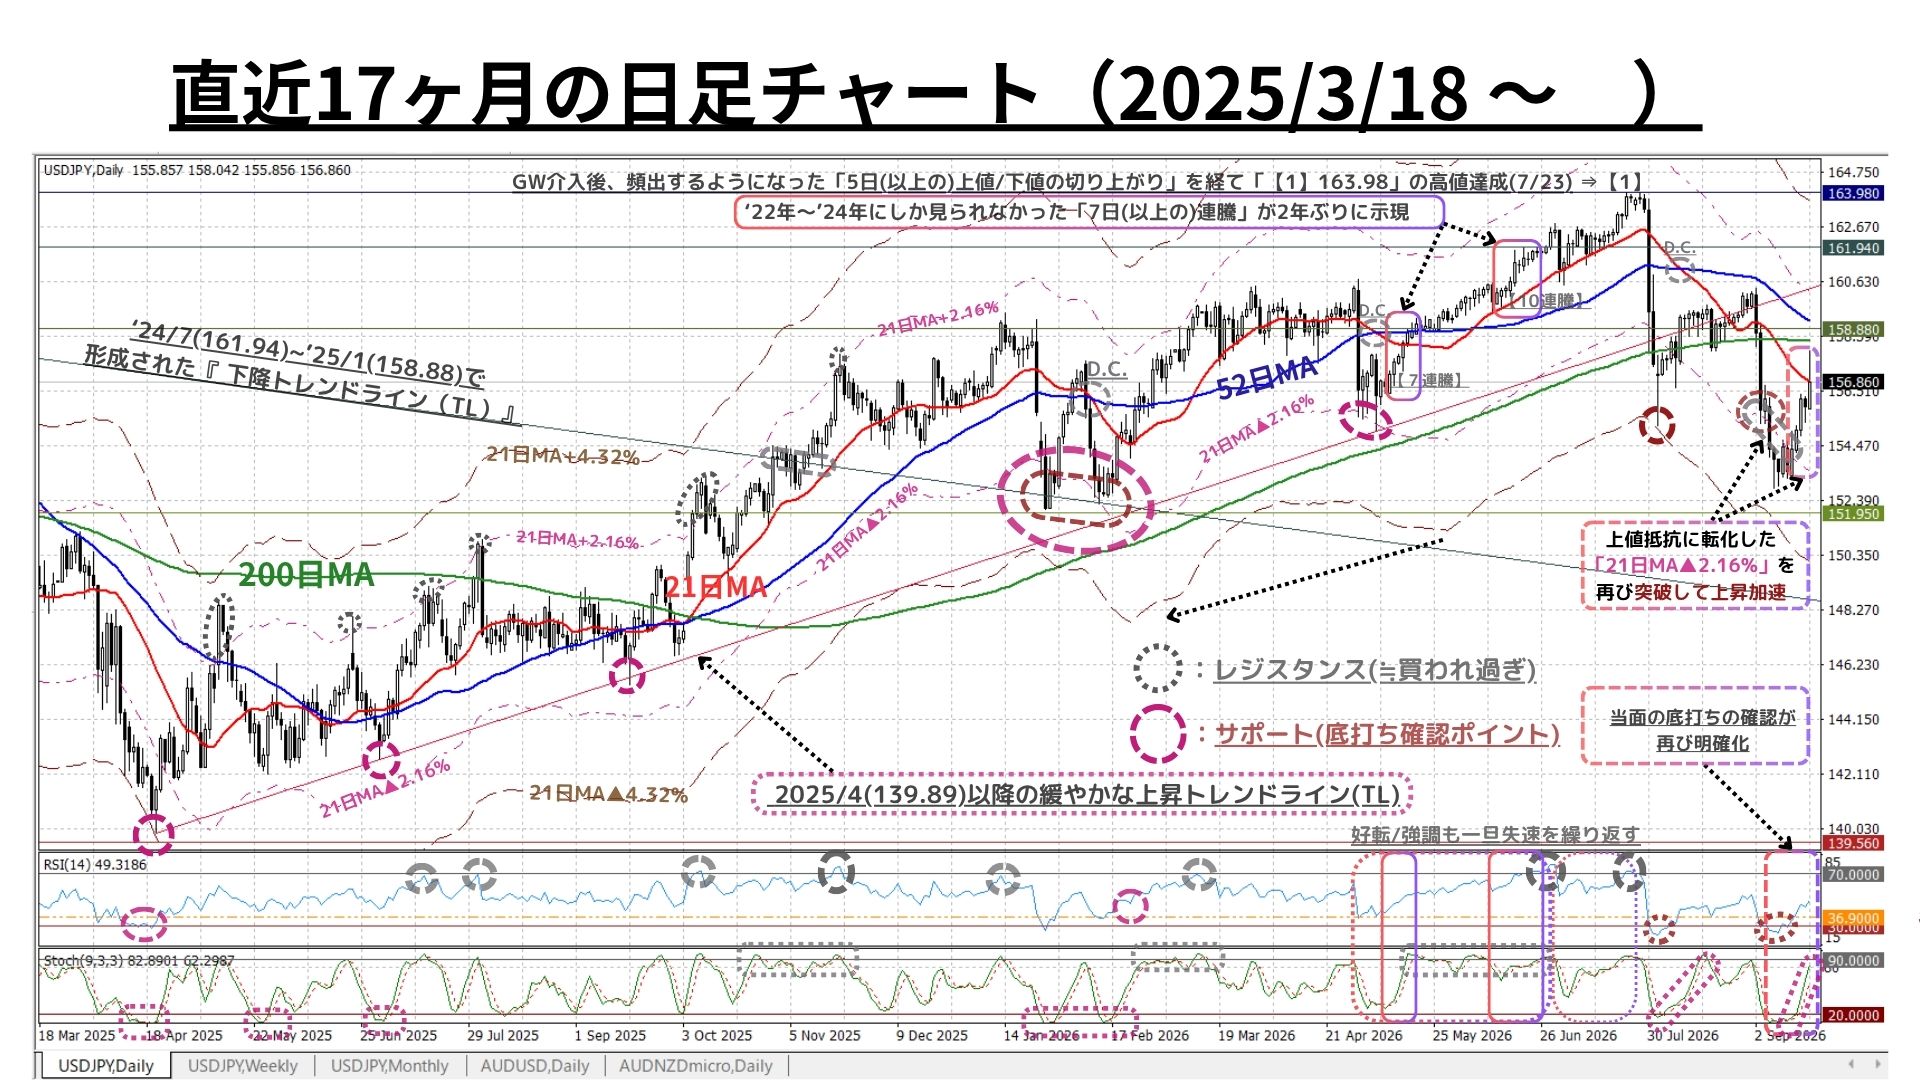
〇上図は既掲(直近12ヶ月分)を1.5年分に拡大したもの。解説コメントは既掲をご参照下さい
◇今後のポイントは「上昇モメンタムの持続力」。『21日MA』の明確な回復と維持 & 協調介入が実施された7/30以来一度も達していない『52日MA(158.55予想@9/25)』の回復
◆ただし、先週の急反発により短期的(一時的)には自律調整的な下落もあり得よう
>>> 想定レンジ=今後1週間:155.80~159.25、今後1ヶ月:152.70~162.30=
➋週足チャート:「21MA±4.32%/±7.41%/±9.87%のバンド & 52MA」、RSI等
中期(1か月~半年程度)の方向性:底打ち後の上昇モメンタムの強さに注目
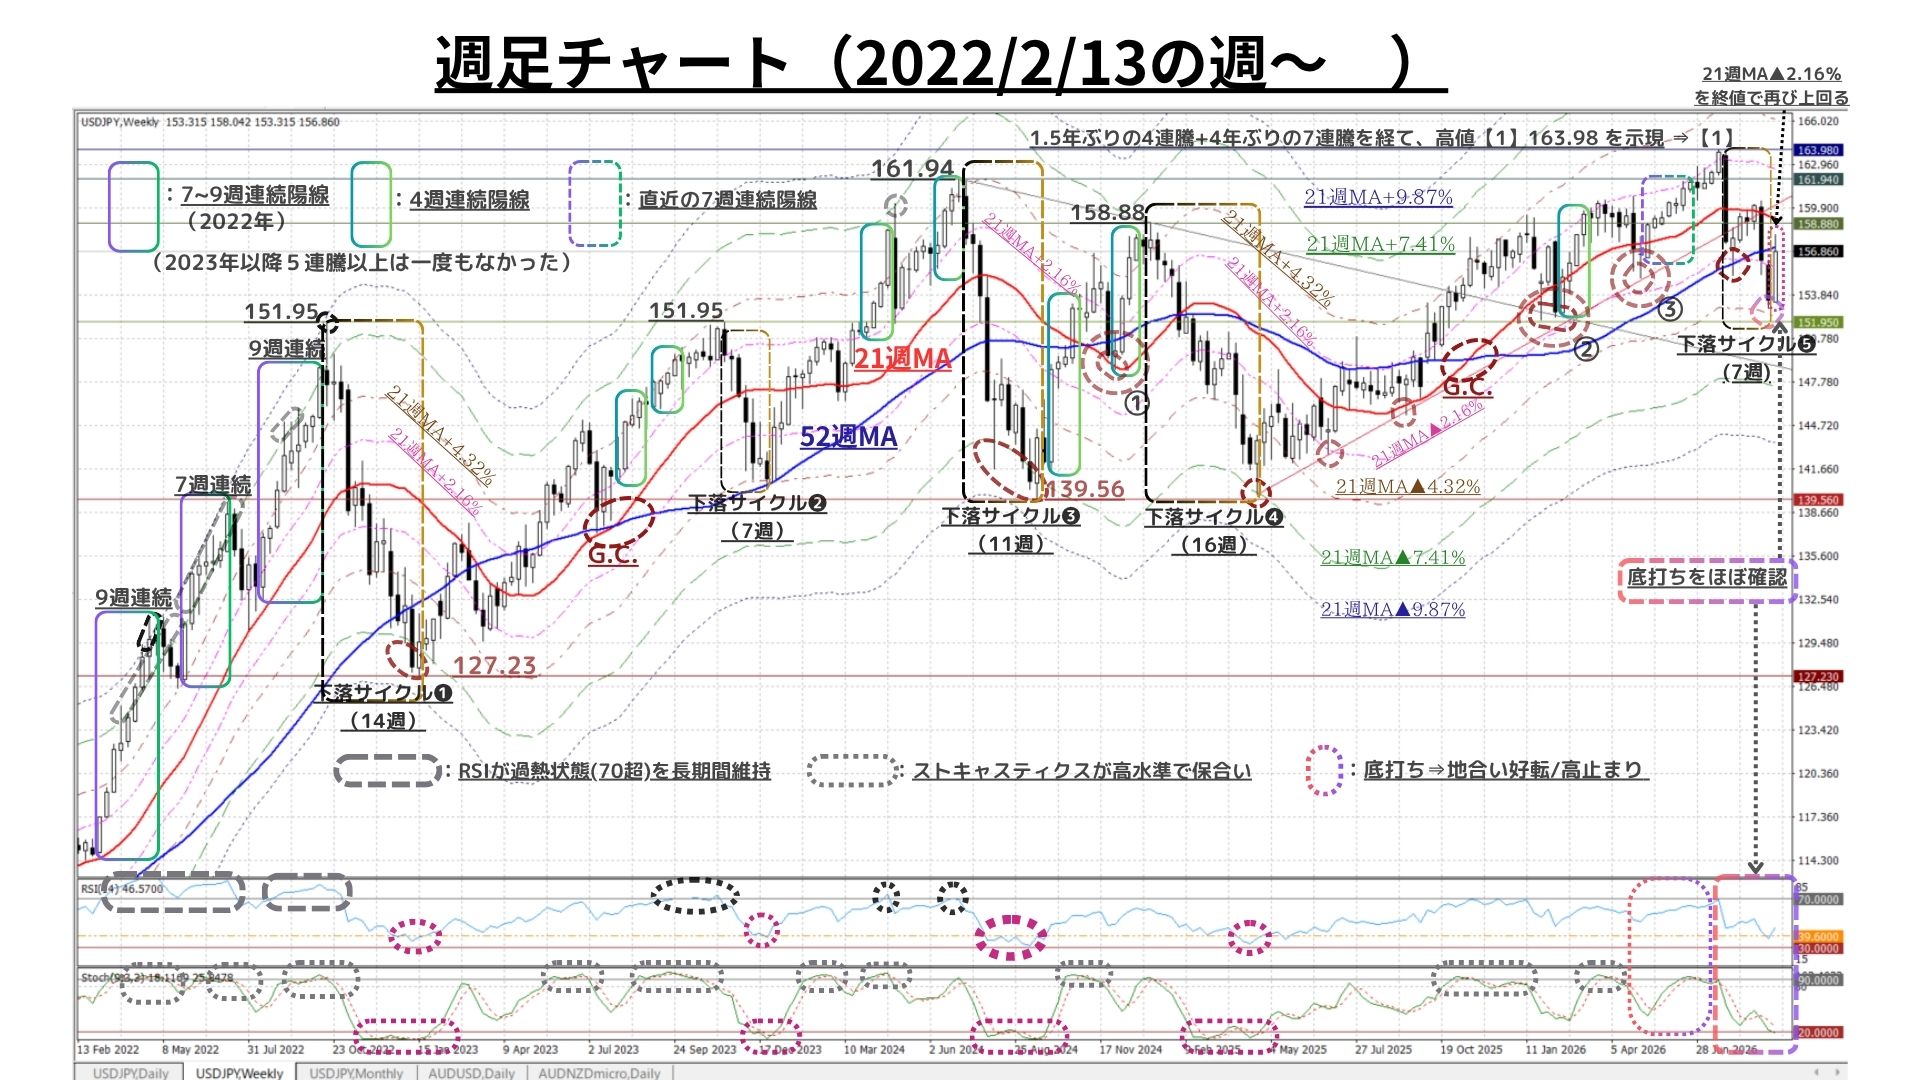
◇上図は冒頭2枚目(4.5年)と同じ。解説コメントについては既掲をご参照下さい
◇今後のポイントは「上昇モメンタムの持続力」。まずは、先週も終値ベースでは達成できなかった『52週MA(158.35@9/21)』の明確な回復と維持 & 協調介入が実施された7/30以来ほとんど達成されていない『21週MA(159.25@9/21)』の回復
>>>今後6か月間の想定レンジ = 150.60~165.30⇒ 151.35~166.20=
➌月足チャート:「20MA±18.0%のバンド」「60MA±30.0%のバンド」、RSIを付記
長期(半年超~1年程度)の方向性:モメンタムに翳りも超長期上昇トレンドを維持
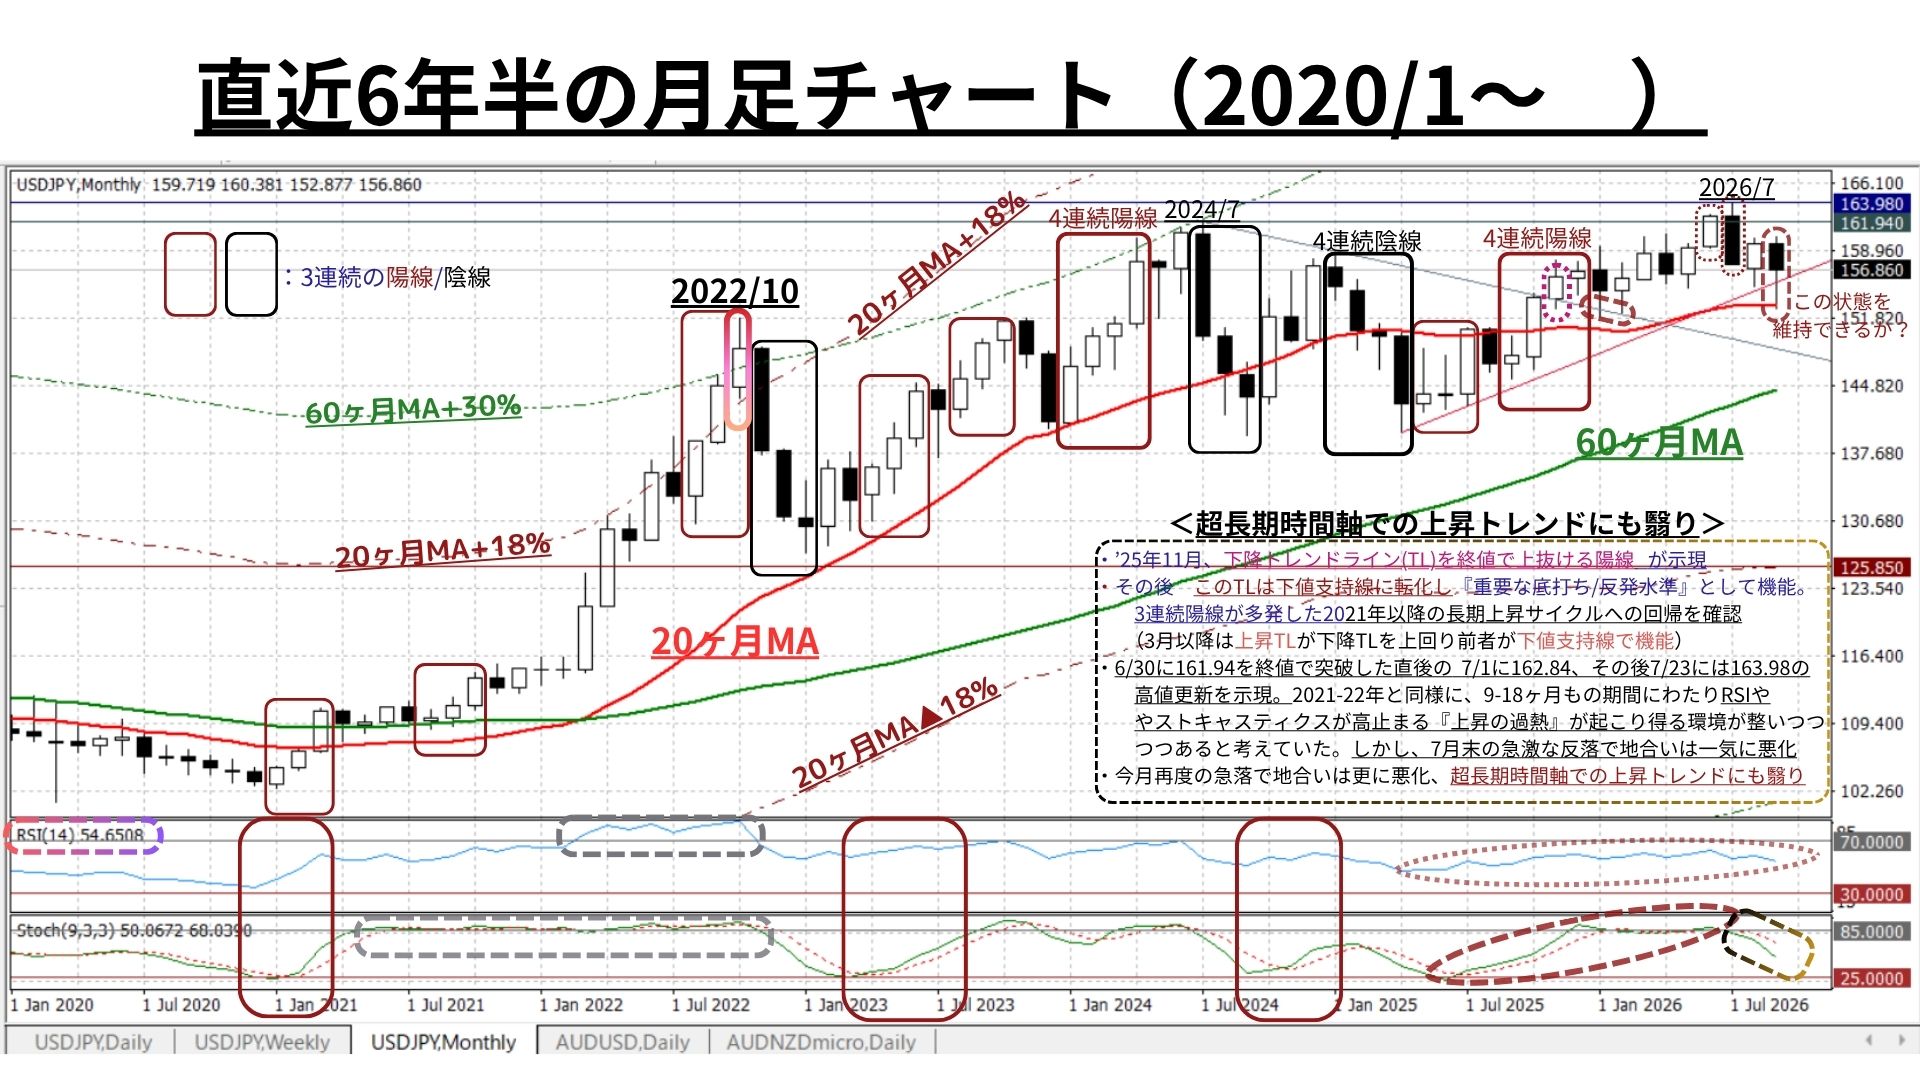
◆かつて「RSIやストキャスティクスが警戒すべき高水準を長期間維持し続けることを可能にした2022年の“強固な地合い”」は徐々に復活しつつあったが、相場の地合いは直近2ヶ月で中短期から悪化が波及。超長期時間軸における『着実な上昇トレンド』にも翳りが顕在化
◇先週末は「20か月MA(153.33@9/21)」超の水準を充分に維持。だが、9月末にこの水準を維持できているかどうかは「テクニカルに極めて重要」
>>> 今後1年間の想定レンジ = 147.75~167.40 ⇒ 147.75~167.40 =
<ファンダメンタルズ分析判断>
□先週の日米金融市場の変化(下表右端):原油高由来のインフレ懸念に米利上げ観測再燃
◇米国:利上げ実施で「FRBの独立性」と「米財政運営」に対する信認が向上⇒株価は反発
◇日本:織り込み済みの利上げ実施も「加速」への明確な示唆無く『円独歩高』は収束
◇USD指数:利上げ実施で「FRBの独立性」に対する信認が向上⇒ USD指数は全面高
◇USD円:織り込み済みの利上げ実施も「加速」への明確な示唆無く『円独歩高』は収束
<スペース>
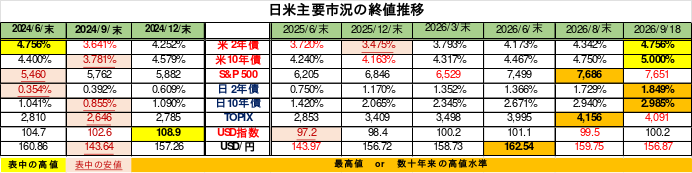
前半のテクニカル分析でも指摘の通り、先週の外国為替市場では我々の想定以上にUSD円が急反発し、前2週で継続した『円独歩高』から『USD全面高』へ急反転の展開。
中期下落サイクルはかなり早期に終息し「底打ち⇒反発の蓋然性が高まった」としています。(ただし「短期的(一時的)には自律調整的な下落もあり得る」と比較的軽い調整の可能性も指摘)
この展開をもたらした主な要因は以下の2点。
◎FRBによる0.25%の利上げ実施(織り込みは完全ではなかった)。同時に「インフレ高止まりに対し今後も適切に対応(利上げ継続)」する姿勢が示唆されたこと
⇒(政権の圧力に屈することなく)ウォーシュ議長率いるFRBは「独立性を厳然と維持」しているため、「米国の金融政策に対する信認」が改めて評価された
>>7月末の協調介入以降、「100未満の水準に抑圧」されていたUSD指数が全面高(主要通貨に対して独歩高的な上昇)に
●日銀も(ほぼ100%織り込まれていた)0.25%の利上げ実施。ただ、利上げ継続が確実視される中でそのペース(次の利上げまでの間隔・1回の利上げ幅)も加速すると見られていたが、「今回の利上げは“全会一致”ではなく“反対票(金利据え置き)が2票”あった」
⇒❶当初の利上げ加速観測に疑問が出来
→「実質金利がマイナス」という“円最大の弱点”解消の見通しが立たない
⇒➋協調介入以前のように(投機的な)円売りポジションの積み上がりがなく(一部では円買い持ちポジションに転じるなど)「円買戻し」の需要が相対的に希薄
→本来なら「円買い要因」となるべき日銀の利上げに関する材料も「円買い需要」を喚起できず
◆ただし、上記から導き出される結論は「ひと頃市場で想定されていたほど円買いのインパクトは無く、逆にUSDの比較優位性が高まった」ということ
⇒従って、今週もUSD円相場は上値模索の動きが主流となろうが「あえて円売りを一段と加速させる」ほどの材料は乏しい (以上、ファンダメンタルズ分析からの結論)
さて、またまた「トランプの暴走」とも言うべき言動が目立つようになってきました。
現状の米国のファンダメンタルズを一顧だにせず、思い付きをベースとした独善的な政策の表明には、ただただ唖然とするばかりです。また、仮にそれらが現実のものとなった時には、それは「米国(USD)への信認」を損ねこそすれ、高めることは決してないでしょう。それはとりもなおさず「基軸通貨USDの下落」に直結するものであり、相対的にインパクトの大きな「円買い」要因となりますが、その際のグローバル金融市場は混乱をきわめていると思われ、決して芳しい状況とは言えないと思います。
そんなトランプ政権への信認を問う機会の一つである米国の中間選挙まであと40日程となりました。
過去最低を更新し続ける支持率の回復に躍起となっている米トランプ政権。しかし、年明け以降の「力による安定」をアピールしたい政権の(目に余るほどの“唯我独尊”的な)政策に対する透明性や評価はますます悪化しているように思われます。これに伴って、金融市場全体のボラティリティは一段と高まりやすい状況です。
結局、こんな状況だからこそ (いつも申し上げているとおり)今後も「過度に予断を持たず変化の兆しを見落とさぬ姿勢」を貫き、金融資本市場全体を引き続き注視してゆかねばならないと考えています。
お知らせ➀:今週から11月まで(10月一杯)、当weekly reportは筆者の都合により「“簡素化した”テクニカル分析」を中心にご案内させて頂きます。ご迷惑をおかけいたしますが、ご理解・ご容赦のほど何卒宜しくお願い申し上げます。また、今週は筆者PCのトラブルにより当レポートのアップロードが遅延いたしましたことをお詫び申し上げます。
お知らせ②:今週は休刊のためご紹介できませんでしたが、米国を中心とする「世界のインフレ・景気・金融政策」の現状分析、並びに短期を中心としたUSD円相場見通しについては、トレーダム為替アンバサダーでもある安田佐和子氏のレポート(Weekly Report等)に詳細かつ非常に解りやすく解説されています。
TRADOMユーザーの方々はサイト内で是非ご参照下さい。
お知らせ➂:トレーダムでは「5月22日、ステーブルコインを活用したクロスボーダー決済サービス『トレーダム ペイメント』の提供を開始」しました。日経新聞を始め多様なメディアに取り上げられておりますので、是非ご一読ください。
https://www.nikkei.com/article/DGXZQOUB251ET0V20C26A5000000/?n_cid=dsapp_share_ios
2026/9/22
ようこそ、トレーダムコミュニティへ!