Weekly Report (09/14) 中期下落サイクルへ転換。依然として底打ちは未確認も、下落圧力に収束の兆し

国内大手金融機関の外国為替取引部門で外国為替、外国証券等のディーラーとして20年、海外金融機関でアセットマネージャーとして15年以上の経験を有する為替のエキスパート。貿易企業の経営者を経て、企業年金基金の資産運用を担当。2021年1月よりCAOとして投資助言部門を担当。
マーケット分析
<テクニカル分析判断>
●短・中期:短期的な過熱から下落圧力に翳り台頭も、中期下落サイクルの底打ちは依然未確認
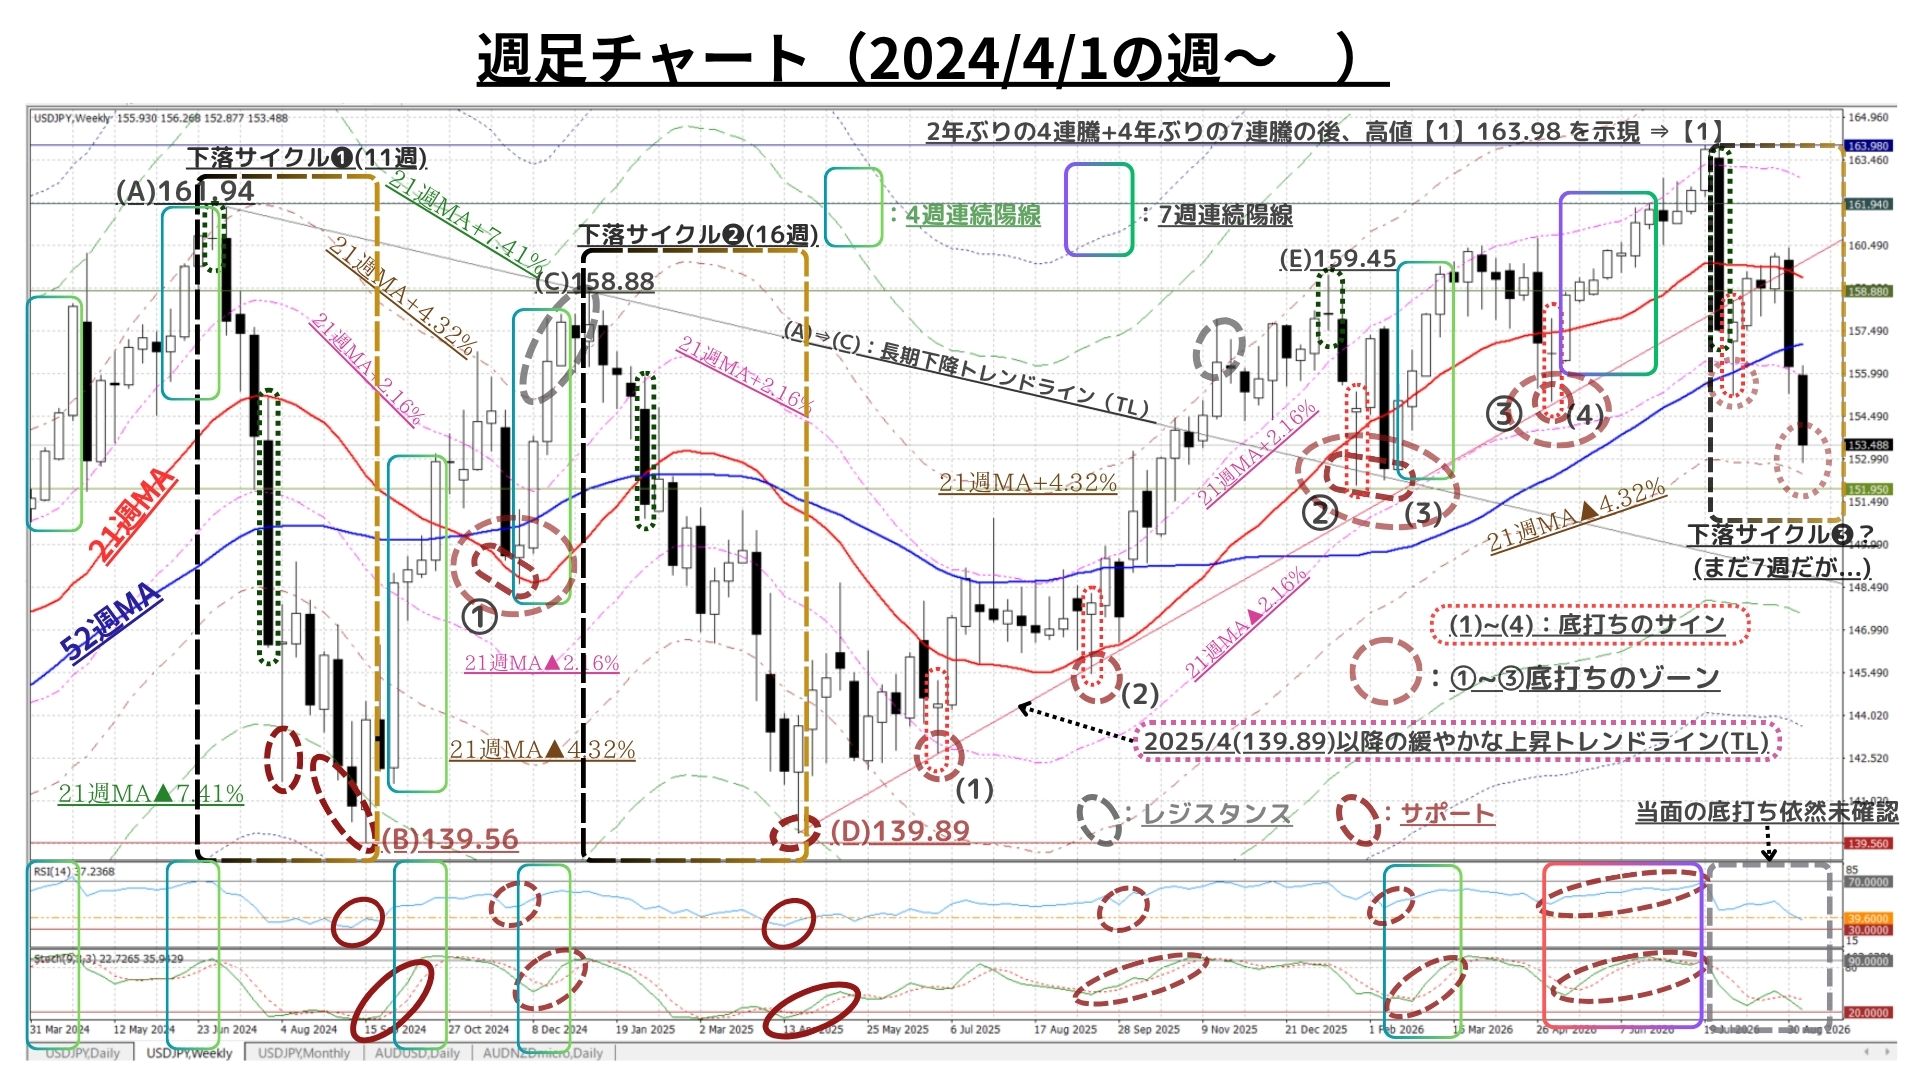
■9/7週:「寄付156.00:152.88~156.27終値153.51、前週比▲2.73円の円高)」
●9/7週も前週比▲2.73円と大幅続落。強い下値支持線と思われていた155円水準をあっさり下抜けて下落が加速。一時、2月以来の152円台を記録した
●短期時間軸での「下落の過熱」から速度調整的な自律反発も見られたが『強力な戻り売り圧力』によって反発は極めて限定的なものとなり「中期下落サイクル」入りが確実となった
◇ただし、そんな状況下でも、次なる重要なサポートラインと見られていた152円台前半には接近することすら叶わず、短期時間軸での「下落の過熱」から反発に転じる可能性は残存
◇なお、前9/7週に5.11円と急拡大した週間変動幅は、依然として高水準ながらも「先週は3.39円と縮小」に転じた
<上掲チャートのポイント(週足):中期時間軸>
●前週終値でかろうじて維持していた『21週MA▲2.16%』に続き、強い下値支持線と思われていた155円水準をもあっさり下抜けて(想定通り)下落が加速。先週想定した『中期下落サイクル入り』が確実となった
⇒図中の「下落サイクル➊,➋に類似」し「中期トレンド(が円高USD安に)転換」の可能性が高まる(その持続性については後述)
◇それでも、短期的な「下落の過熱」は否めず、152円台では強力な押し目買い圧力も観測され、次なる重要サポート水準『21週MA▲4.32%』到達は回避
⇒こうした自律反発が活発化し、仮に、先週下抜けて上値抵抗線に転化した『21週MA▲2.16%』水準を回復できるようなら「底打ち」の可能性も出てこよう
●しかしながら、RSIやストキャスティクス等のオシレーターに目を転じれば、中期時間軸からは依然として「底打ち」形成の兆候すら確認できない
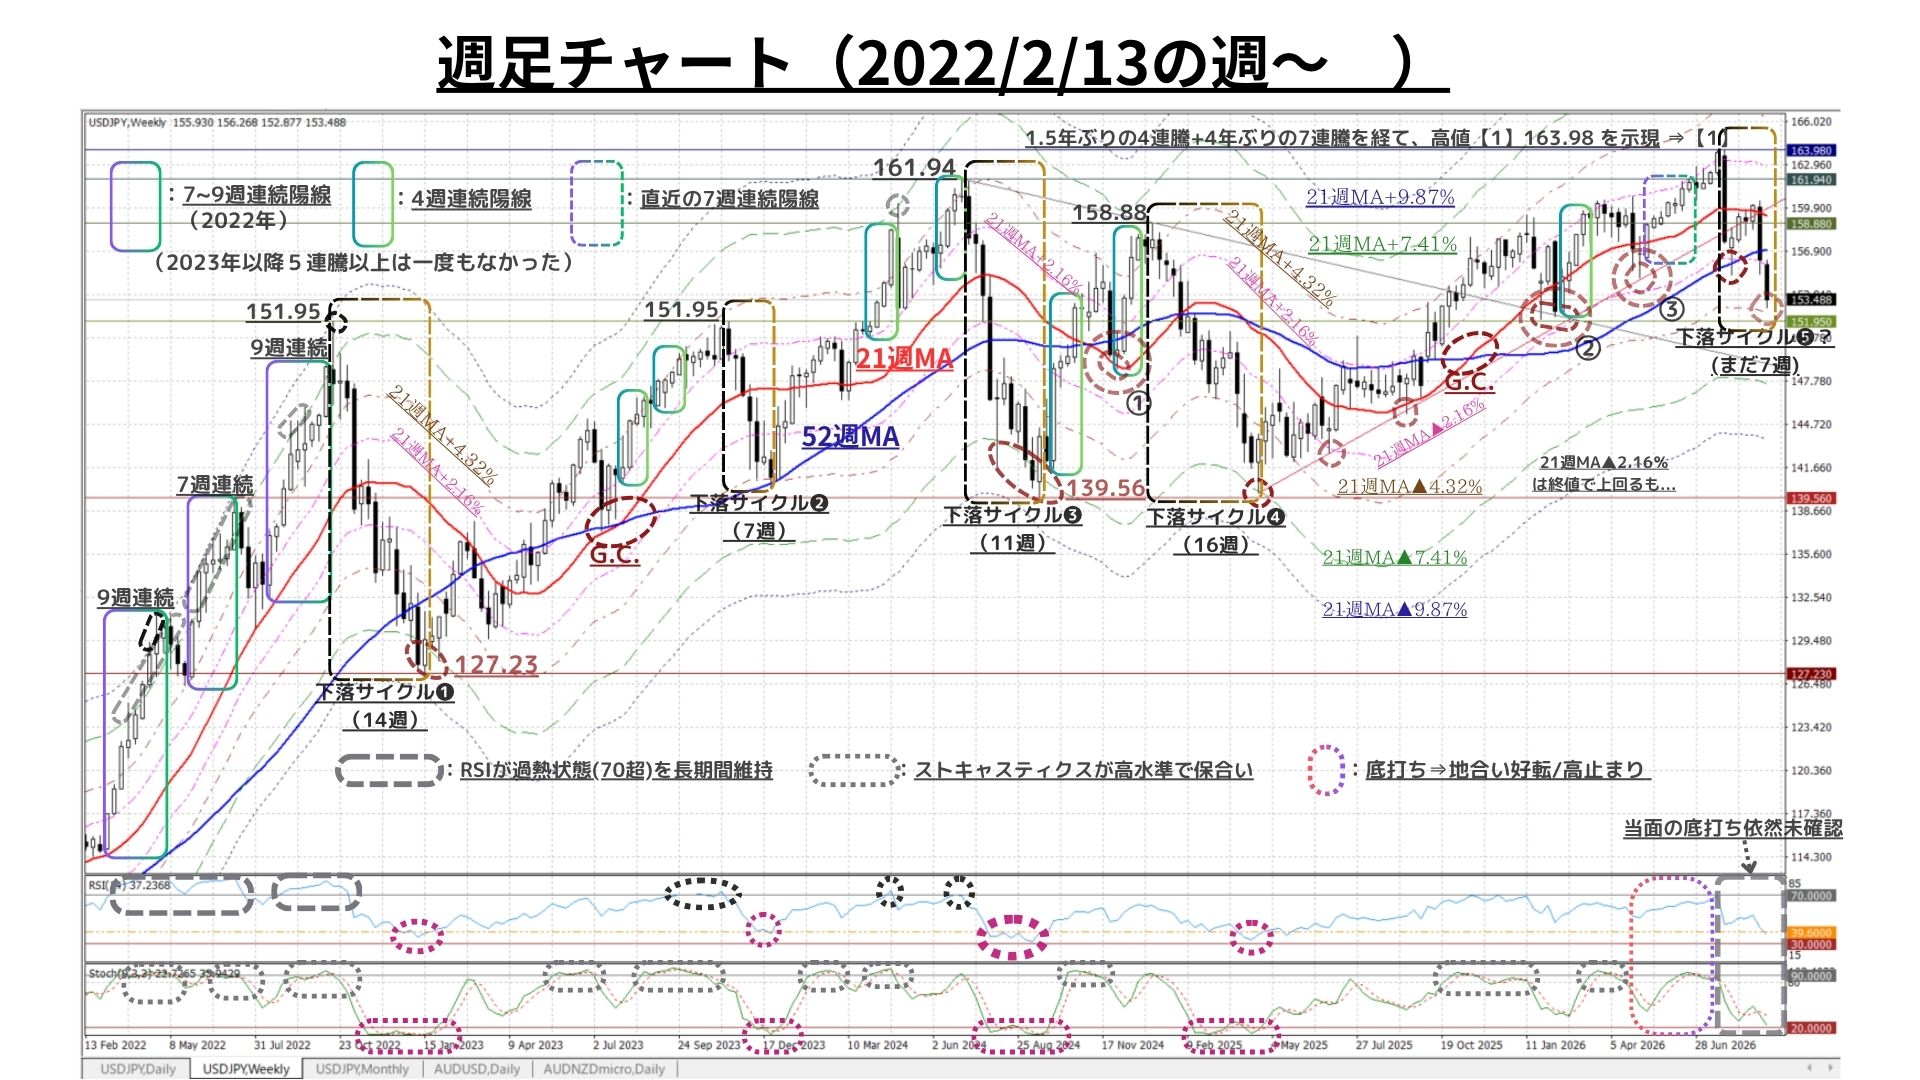
(図は上掲を約4.5年分に拡大したもの)
◇以下の<< >>は8/3付weekly reportより抜粋
<<上図が示す通り、長期上昇トレンドが本格化していた2022年以降で『ひと月以上続いた下落サイクル』は➊~➍の4回(冒頭の➊,➋ → ❸,➍)。ざっくりしたパターンは『下落が始まった水準と底打ちした水準は21週MAを挟んで上下ほぼ同じ乖離幅』・『大きく下げた場合でも底打ちするのは“21週MA▲7.41%”が多い』
⇒今回の場合は反落に向かった(ピークアウトした)水準が『21週MA+2.16%』とさほど高い水準ではないため、最大でも『21週MA▲2.16%~同▲4.32%(152.85@8/3)』が底打ちの水準>>だとみていた
●先週は、重要サポート水準の『21週MA▲2.16%(155.91@9/11)』を大幅に下抜けており、再び「下落サイクル入り(図中の「下落サイクル❺」)」は確実な状況
◎ただし、今回の『❺の下落が始まった水準』では上昇の過熱感はほぼなかったため、➊~➍で最も類似性が高いのは「➋:7週・下落幅11.70円」
⇒「❺:現在7週を経過・下落幅11.07円」と、現時点のスッタツは➋とほぼ同一
⇒相違点:「➋は7週間下落し続けた」が「❺は7週中4週反発を挟んだ」こと
=>>この点から底打ちまで要する時間が遅延する可能性はあるものの、純粋にテクニカルな分析に基づけば、現状では最大でも『21週MA▲4.32%(152.20@9/11)が“底打ちの水準”』だと考えられる
◇また、短期時間軸では上記の仮説(結論)を補強する要因も見受けれれる(以下参照)
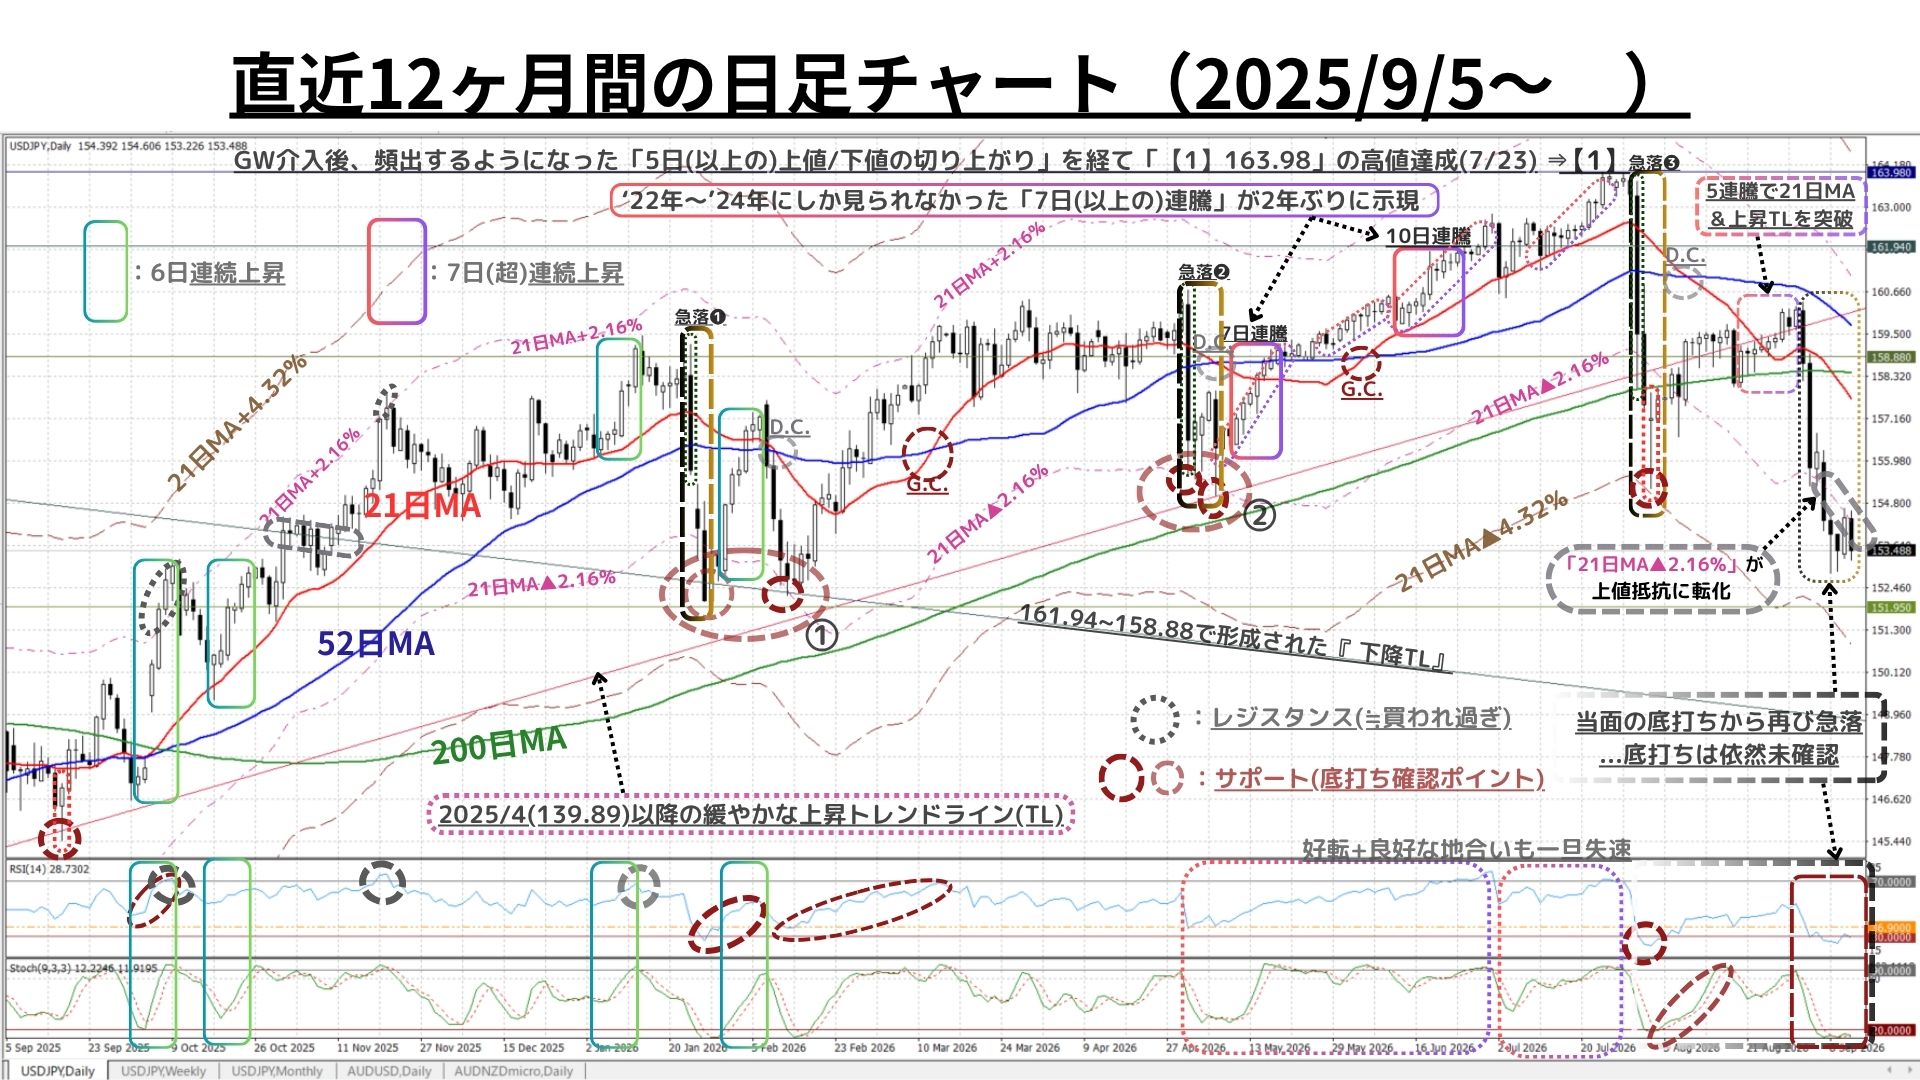
<チャートのポイント(日足):短期時間軸:既述週足コメントもご参照>
●「当面の底打ち」後、9/7週に「52日MA」への上値模索前に急落。「昨年4月からの上昇TL/21日MA/200日MA」など重要なサポート水準を終値でことごとく下抜け、それまでの「強調地合い」から「軟弱な地合い」へと一気に反転
●また、先週は全日終値でも『21日MA▲2.16%』の重要なサポート水準を下回っており、『21日MA▲2.16%』ラインは上値抵抗線に転じた観あり
◎しかし、オシレーター(RSIやストキャスティクス)は未だ反発の兆候に乏しいものの、『いつ反発に転じてもおかしくない水準』に達しており、自律反発が始まれば上記の『21日MA▲2.16%』ラインを終値で上回り、再び『地合いの好転』を示唆する可能性あり
●ただし、今のところは軟調に転じた地合いに大きな変化はなく「売り圧力の収束」や「21日MA▲4.32%への再トライ」の可能性を完全に排除することは出来ない
以上より<今週のテクニカル分析の結論>は以下の通り
●先週も中短期時間軸主導で、主要なサポート水準を下抜ける下落が顕現化。終値ベースでも、「当面の底打ちは見た」可能性が後退する一方、「地合いの悪化」が大きく進展していることに疑問の余地はない
<⇔>ただし、先週の急落によって短期時間軸でのRSI・ストキャスティクスなどオシレーター系は『いつ反発に転じてもおかしくない水準』に達している
■しかしながら、「中短期の上昇モメンタムは、再度大きく棄損(収束)」したため、仮に今「底打ち/反発/上昇に転じた」としても上昇(反発)ペースは緩慢となる見込み
□また、今回の『下落(反落)が始まった水準』はテクニカルな過熱状態にはなかったため、現状では最大でも『21週MA▲4.32%(152.20@9/14)』が底打ちの水準だとみている
●一方、超長期時間軸(後述:月足)では「USD円相場の地合いは依然として堅調」の範疇にあるものの、オシレーター系にピークアウトの兆候が出始めており、先月までの堅固な地合いは目に見えて悪化
●なお、GWに行われた日本の通貨当局による大規模介入時の安値(≒155.04円)を先週下抜けたため、中期下落サイクル入りを確認
◇ただし、直近2週の下落はかなり急速だったため、短期的な「下落の過熱」への留意も必要となろう
□以上を踏まえ、引き続き「過度に予断を持つことなく」変化の兆しを見落とさぬ姿勢を維持した上で、終値が以下の水準を「突破or維持」できるかどうかに注目
1 157.45円=21日MA
2 157.15円=52週MA
3 155.70円=21週MA▲2.16%
4 ☆ 155.20円=21週MA▲2.46% ☆
5 152.60円=21日MA▲2.16%
6 ☆ 152.20円=21週MA▲4.32% ☆
7 151.65円=21日MA▲3.69%
8 150.60円=21日MA▲4.32%
>>>上記4(上方)と6(下方)が「抜けると加速する」と思われる水準
~以下では『短期・中期・長期の方向性』についての分析ポイント及び各時間軸での想定レンジをご案内します。(今号の分析は2026/9/11のNY市場終値をベースに実施) ~
<以下の用語補足:「MA」=移動平均線、「RSI」=(上下への過熱を示す)相対力指数>
➊日足チャート:「21MA±4.32%のバンド、52MA & 200MA」、RSI等
短期(1週間~1か月)の方向性:加速する売り圧力にも自律反発の可能性
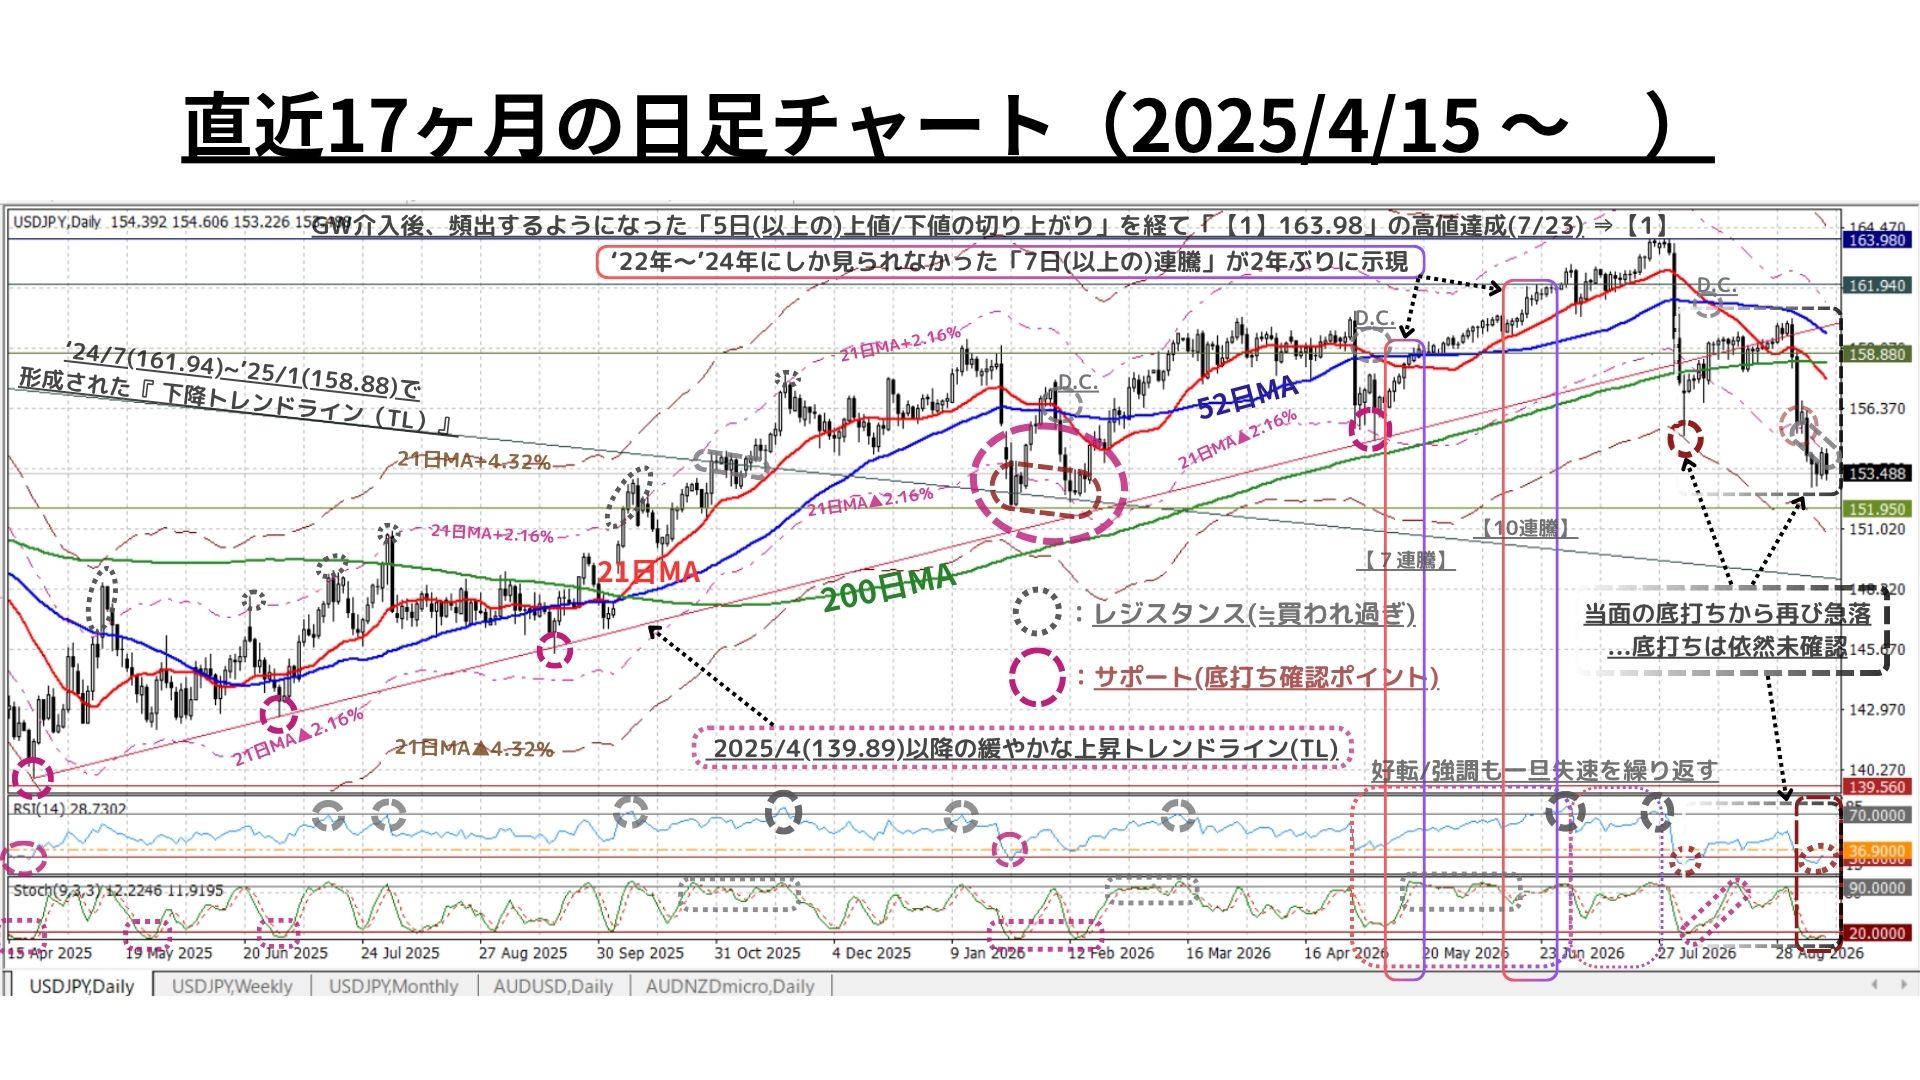
〇上図は既掲(直近12ヶ月分)を17か月分に拡大したもの。解説コメントは既掲をご参照下さい
>>> 想定レンジ=今後2週間:150.60~158.40、今後1ヶ月:150.60~159.40=
➋週足チャート:「21MA±4.32%/±7.41%/±9.87%のバンド & 52MA」、RSI等
中期(1か月~半年程度)の方向性:下値模索が進展の一方、見えつつある下値メド
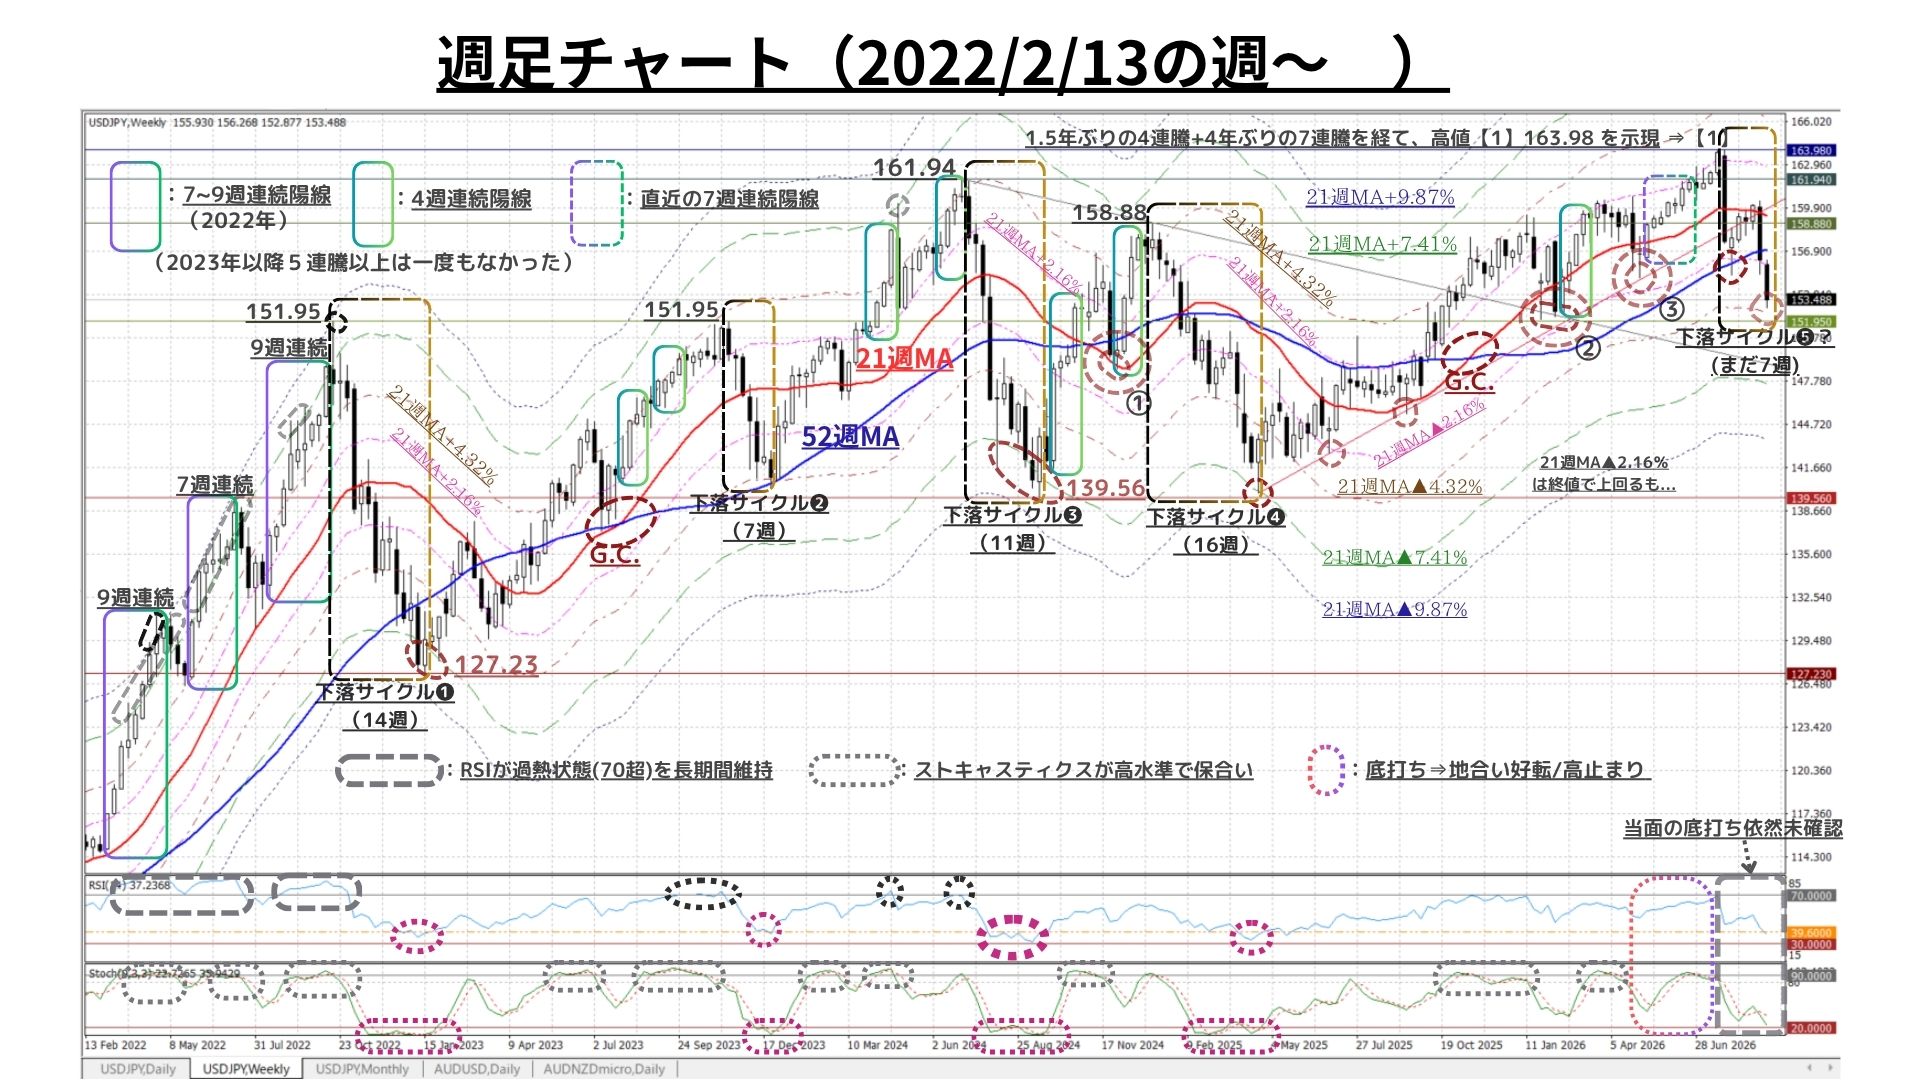
◆上図は冒頭2枚目(4.5年)と同じ。解説コメントについては既掲をご参照下さい
◇今回の『下落(反落)が始まった水準』はテクニカルな過熱状態にはなかったため、現状では底打ちの水準を最大でも『21週MA▲4.32%(152.20@9/14)』だとみている
>>>今後6か月間の想定レンジ = 153.90~166.80⇒ 150.60~165.30=
➌月足チャート:「20MA±18.0%のバンド」「60MA±30.0%のバンド」、RSIを付記
長期(半年超~1年程度)の方向性:超長期上昇トレンドのモメンタムに翳り
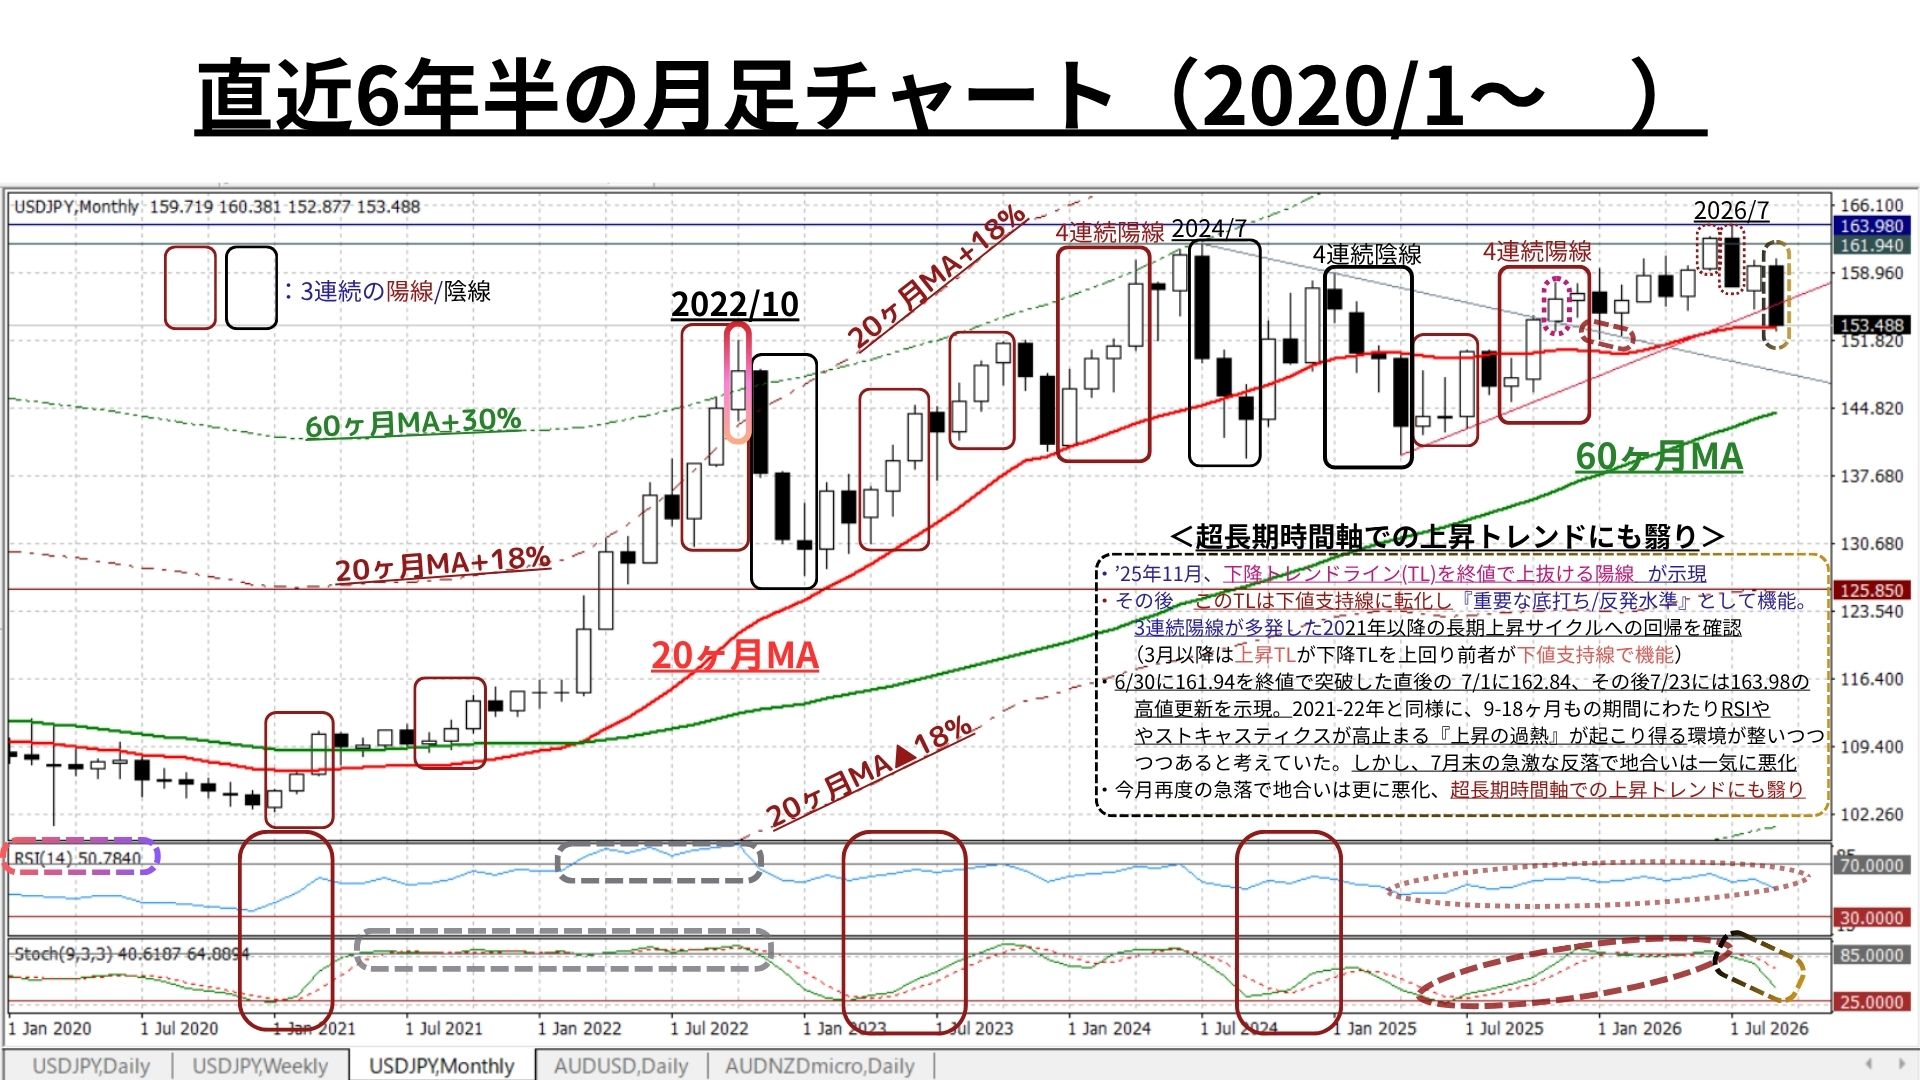
◇かつて「RSIやストキャスティクスが警戒すべき高水準を長期間維持し続けることを可能にした2022年の“強固な地合い”」は徐々に復活しつつあった
◆しかし、USD円相場の地合いは直近2ヶ月で中短期から急速に悪化しており、超長期時間軸における『着実な上昇トレンド』にも翳りが顕在化し始めた
◇先週末は「20か月MA(153.18@9/14)」超の水準を何とか維持。今月末にこの水準を維持できているかどうかは「テクニカルに極めて重要」
>>> 今後1年間の想定レンジ = 147.75~167.40 ⇒ 147.75~167.40 =
<ファンダメンタルズ分析判断>
□先週の日米金融市場の変化(下表右端):米利上げ観測再燃・原油高・米財政懸念が重荷
◇米国:利上げ観測再燃・原油高・財政懸念が重荷⇒長短金利急上昇で株価は軟調に推移
◇日本:米財務長官演出の円安是正キャンペーンが先週も奏功、利上げ加速で『円独歩高』
◇USD指数:米利上げ観測再燃・原油高・米財政懸念で金利急」上昇→ USD指数は強保合い
◇USD円:日銀の利上げ加速を含む円安是正措置への期待で極めて稀な『円独歩高』継続
<スペース>
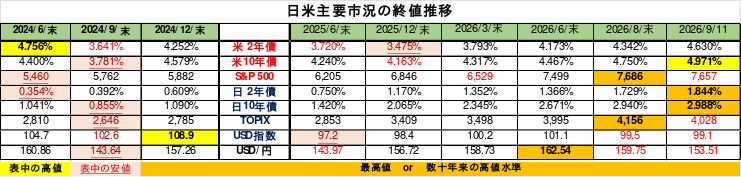
前半のテクニカル分析でも指摘の通り、先週の外国為替市場も、前週に引き続き『円独歩高』の展開が継続しました。(ただし、今週の結論としては「当面の底打ちが接近している」可能性を指摘)
先週の当欄でもご案内した通り「G20財務相・中央銀行総裁会議 @ Asheville,North Carolina」での発言を皮切りに、ベッセント米財務長官はほぼ連日「円安是正・リフレ政策脱却」を促す発言(要請)を執拗に繰り返しています。
特に先週は「私は非対称的な情報を持つ。今や私が胴元だ」・「私に逆らって賭けたいならどうぞ」とまで踏み込んだ(投資家に対して)挑戦的な(真意を測りかねる)発言が市場に波紋を広げました。7月末の日米協調介入後、日銀の利上げ加速観測が強まり、円安是正が急ピッチで進む中での発言だけに「投機筋への牽制」や「トランプ政権への成果アピール」との見方も浮上しています。
中には「自ら懇意にしているヘッジファンド勢(投機筋)に円買いを推奨している」との憶測も…。
あくまでも私見ですが、仮に本当だとすれば、地位を利用して私腹を肥やしているとされるT大統領に通じるものを感じます。
他方、円買い要因としてここ数週注目されているのが、ベッセント財務長官の要請(?)を受けた「日銀の利上げペース加速観測」です。9/17-18に開催される「日銀政策決定会合」では「0.25%の利上げ」はほぼ100%織り込まれており、そうでない(見送り・0.5%の利上げなど)場合はサプライズとなり、円相場の変動率も相応に高まることが想定されます。また、今後の金融政策(利上げ)に対する姿勢・方針にも注目が集まりますが、慎重な物言いで有名な植田総裁ですから、自らタカ派色を強め市場の利上げ加速期待を過度に助長するような発言は回避するものと思われます。
なお、当然ですが、9/15-16に開催予定の米FOMCには金融市場の注目が集まっています。
先週末に発表されたCPIを受け、金利先物市場では「今回のFOMCでの利上げが9割程度織り込まれている」状況。そうであるがゆえに、日銀会合と同様に、そうでない(FRBの場合は「見送り」のみか?)場合はサプライズ(USD売り/円高)に振れることが想定されます。
この点に関連して、本稿でもよくご紹介している「TRADOM為替アンバサダー安田佐和子氏の9/14付weekly report」に詳細な考察がありましたのでご案内したいと思います。
以下、<< TRADOM為替アンバサダー安田佐和子氏の9/14付weekly reportより一部抜粋 >>
―9月FOMCで短期金利はFRB、長期債市場は米財務省との役割分担明確化か
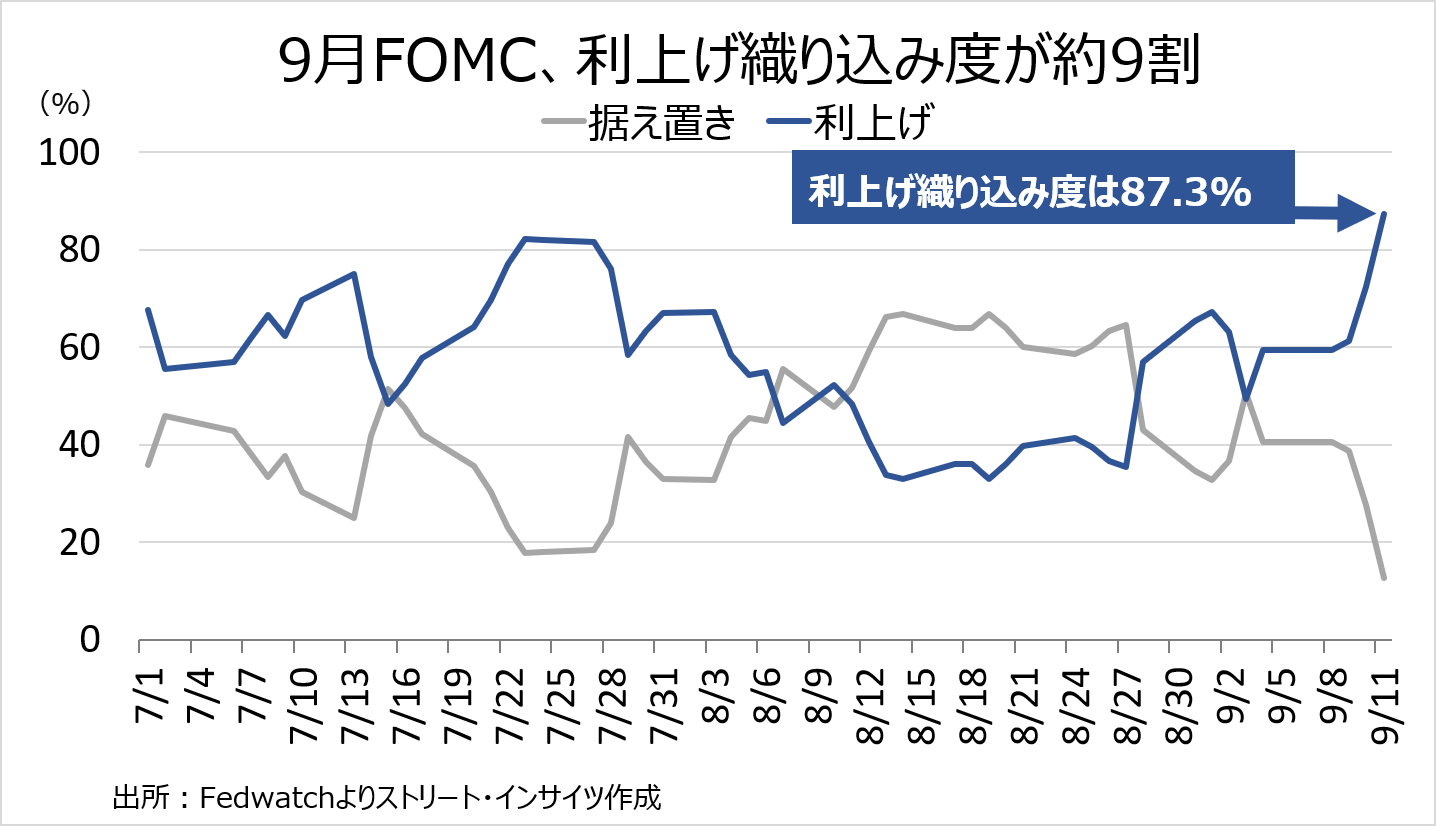
9月15~16日の米連邦公開市場委員会(FOMC)を前に、市場では0.25%利上げが既定路線となりつつある。米8月CPI発表後、利上げ確率は前日の72%から87.3%へ上昇。JPモルガンやゴールドマン・サックス(GS)など慎重だったエコノミストも相次いで利上げ予想へ転換した。
チャート:9月利上げ織り込み度、9月11日に87.3%へ上昇
ただ、経済的な根拠まで盤石になったわけではない。米8月CPIはコアが前月比0.3%へ加速したものの、前年比では2.4%へ鈍化した。しかも、携帯電話サービスが前月比5.9%と過去最大の上昇となり、この1項目だけでコアCPIを約0.1ポイント押し上げたとみられる。この寄与を除けば、コアの伸びは0.2%程度と市場予想と一致するはずだった。GSは、米8月コアPCE予想を従来の0.24%→0.26%へ小幅に引き上げたにすぎず、なお「FF金利を引き上げる強力な経済的根拠」を見いだしていない。
チャート:米8月CPI、前月比の推移
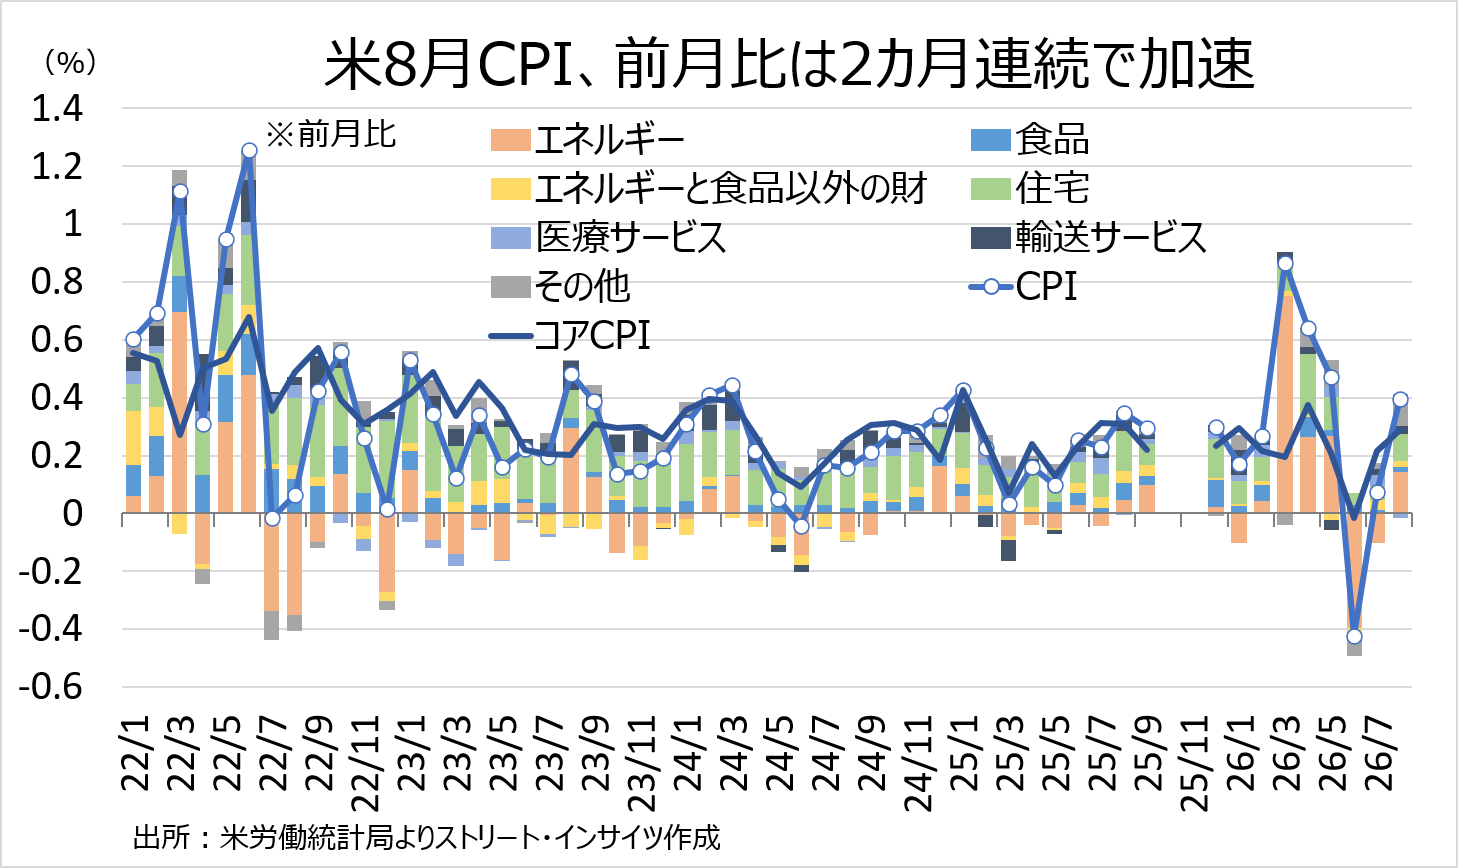
チャート:携帯電話サービスの前月比、過去最大の伸び
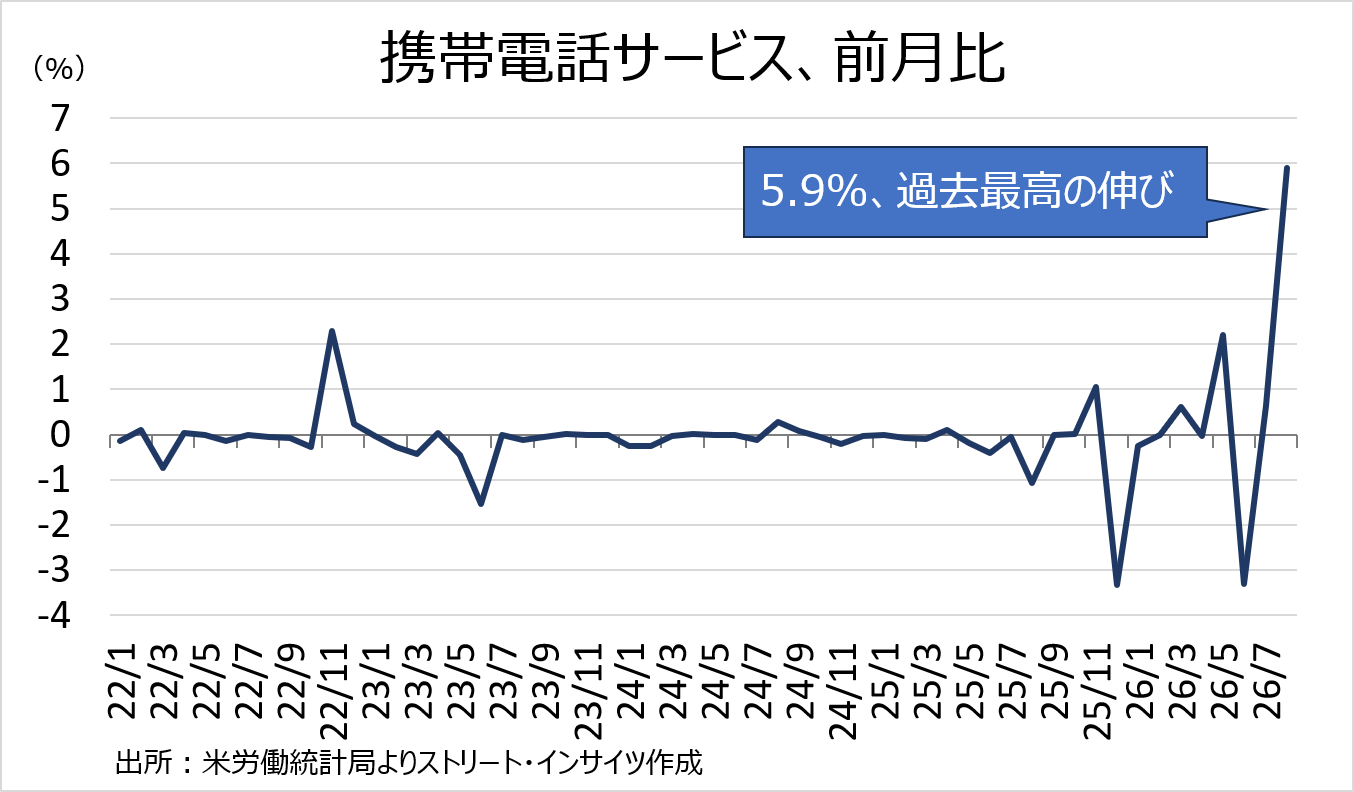
携帯電話サービスの一時的な価格変動を、基調的なインフレ判断から割り引いてみる考え方には前例もある。2017年10月、イエレンFRB議長(当時)は、携帯電話サービスの品質調整後価格の大幅下落など「一度限り」とみられる価格変動が、インフレの弱さを誇張していると指摘した。インフレ率が0.2~0.3ポイント程度振れること自体は珍しくなく、こうした動きは持続しないとの見方を示している。今回は方向こそ逆だが、携帯電話サービス1項目の急騰がコアCPIを押し上げた構図は似ている。この上昇が他の項目へ波及せず一時的なものにとどまるなら、少なくとも今回の0.1ポイントの上振れだけを利上げの有力な根拠とするのは難しい。
一方、判断を難しくしているのが原油高である。中東情勢の緊迫化を受け、WTI原油先物は9月11日に104.46ドルと5月後半以来の高値をつけた。コアインフレの基調は必ずしも上振れしていなくても、原油高が総合インフレや期待インフレへ波及すれば話は変わる。9月FOMCでは、足元のCPIだけでなく、エネルギー高による二次波及をどこまで先回りして抑えるかも判断材料となる。
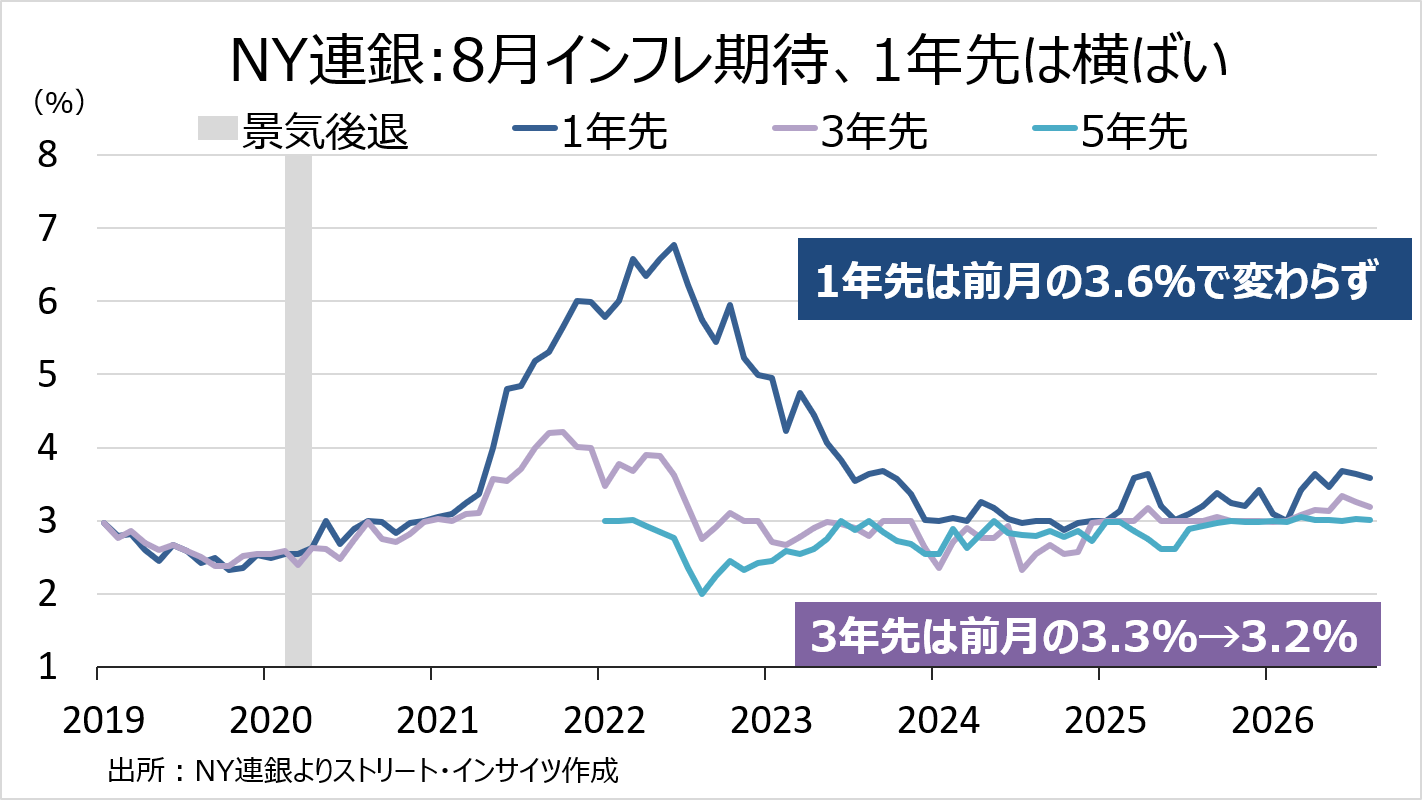
振り返れば、パウエル前FRB議長は3月FOMC後の会見にて、エネルギー・ショックの対応は標準的に「ルックスルー(見過ごす)」と説明していた。ただし、前提はインフレ期待がアンカーされていることである。足元では、NY連銀の8月調査で1年先が3.6%と横ばい、3年先は前月の3.3%から3.2%へ鈍化しており、同調査では目立った上振れはみられない。
チャート:NY連銀のインフレ期待
ウォーシュ氏が立ち上げた政策運営の見直しも、進行中である。5つのタスクフォースは、コミュニケーション、バランスシート政策、データの質、生産性・雇用、インフレ要因の分析を対象としている。FRB自身がデータの読み方や情報発信の在り方を検証している最中だけに、今回の0.1ポイントのCPI上振れだけで政策判断が決まるほど単純なのか疑問が残る。
さらに今回は、CPIやPPIなどを基にしたコアPCEの事前推計にも不確実性がある。BEAは9月30日の年次改定から、PCE価格指数の一部項目について、基礎データの組み合わせや推計手法を変更するためだ。ポートフォリオ運用・投資助言は従来のPPI連動から雇用統計などに基づく数量推計へ、法務サービスは複数の詳細PPIを用いる新たな価格推計へ変更。コンピューターソフトウエアなども、CPIに一部PPIを組み合わせて推計する。
米8月PCE価格指数の公表は9月30日で、今回のFOMCには間に合わない。米8月PPIは前年比5.4%と7月の4.8%から加速したが、従来PCE推計で注目されてきたポートフォリオ運用は前年比18.8%と高い伸びだった。しかし、年次改定後はこのPPIをそのままPCEへ反映させる方式自体が変わる。PPIの強さを機械的に「コアPCEも強い」と読み替えることは、これまで以上に難しい。
―FOMCの票決は利上げでも据え置きでも、「際どい判断」となるか
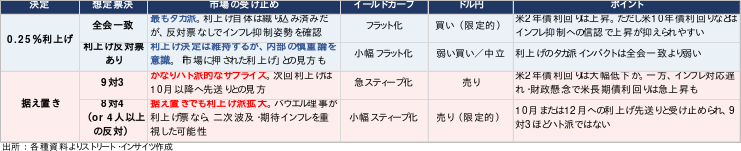
こうした状況なだけに、9月FOMCでは利上げか据え置きかと同時に、票決の中身が重要になる。7月FOMCは9対3で据え置きを決め、クリーブランド連銀、ミネアポリス連銀、ダラス連銀の地区連銀総裁3人が0.25%利上げを主張した。
市場が織り込む通り利上げを決定し、しかも全会一致なら、初動では米短期金利には上昇圧力がかかる。一方、インフレ抑制への信認が強まれば長期金利の上昇が抑えられ、イールドカーブがフラット化する可能性がある。ただ、インフレ抑制への期待から、米短期金利の上昇が限定的となってもおかしくない。逆に、市場が約9割を織り込んでいるだけに、利上げ反対票が入れば、市場期待に押された決定との印象を残しかねない。
仮に9月も据え置きとなり、票決が前回と同じ9対3なら、市場にはかなりハト派的なサプライズとなる。米2年債利回りは大きく低下し、利上げ時期は10月以降へ先送りされる公算が大きい。ただ、米長期債には売り圧力が高まるだろう。市場が「インフレを抑える機会を逃した」と判断し、そこに財政赤字や国債供給への懸念が重なれば、イールドカーブは急速にスティープ化しそうだ。
より興味深いのは、8対4での据え置きである。前回の地区連銀総裁3人に加え、エネルギー・ショックは原則「ルックスルー」するのが標準的な対応との考えを示していたパウエルFRB理事(前議長)が利上げ票を投じれば、意味は大きい。 原油高を一時的な要因として見過ごすのではなく、二次波及や期待インフレへの影響をより重くみた可能性を示すためだ。利上げ派が地区連銀総裁だけでなく理事側へ広がったことにもなり、同じ「据え置き」でも、10月または12月への利上げ先送りと受け止められやすい。9対3の据え置きに比べれば、米2年債利回りの低下幅は小さくなりやすく、米長期金利の上昇圧力も幾分和らぐ可能性がある。
票決と並ぶ焦点が経済・金利見通し(SEP)とドットチャートである。6月SEPでは、2026年末の政策金利見通しは年内1回程度の利上げを示していた。9月に0.25%利上げしたうえで年末のFF金利見通しの中央値が3.875%なら「今回でいったん打ち止め」、4.125%なら年内もう1回、4.375%ならさらに2回の追加利上げを見込む形となる。
チャート:6月の経済・金利見通し
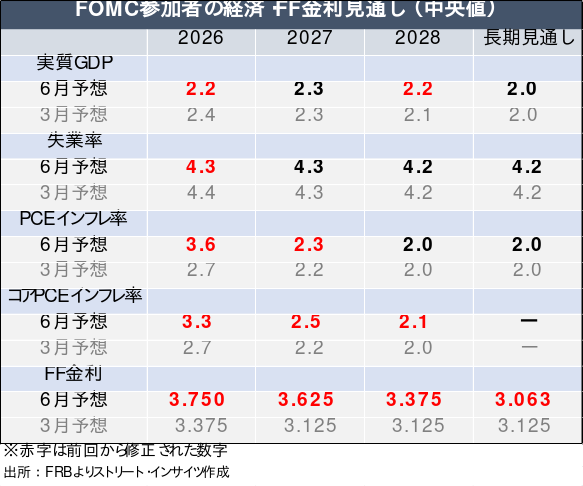
SEPではインフレ見通しの中身も重要だ。6月時点では2026年の実質GDP2.2%、失業率4.3%、総合PCE3.6%、コアPCE3.3%だった。原油高で総合PCEには上方修正圧力がかかる一方、コアCPIは前年比で鈍化している。8月雇用統計も16万2,000人増、失業率4.1%と底堅い。成長・雇用見通しを維持しながら総合インフレだけを引き上げるのか、それともコアや政策金利見通しまで上方修正するのか。後者なら、長期金利への上昇圧力も強まりやすい。
チャート:9月FOMC予想シナリオ
<<< 以上 ~ TRADOM為替アンバサダー安田佐和子氏の9/14付weekly reportより抜粋 ~ >>>
さて、またまた「トランプの暴走」とも言うべき言動が目立つようになってきました。
現状の米国のファンダメンタルズを一顧だにせず、思い付きをベースとした独善的な政策にはあきれるばかりです。また、仮にそれらが現実のものとなった時には、それは「米国(USD)への信認」を損ねこそすれ、高めることは決してないでしょう。それはとりもなおさず「基軸通貨USDの下落」に直結するものであり、相対的にインパクトの大きな「円買い」要因となりますが、その際のグローバル金融市場は混乱をきわめていると思われ、決して喜ばしい状況とは言えません。
そんなトランプ政権への信認を問う機会の一つである米国の中間選挙まであとひと月半となりました。
過去最低を更新し続ける支持率の回復に躍起となっている米トランプ政権。しかし、年明け以降の「力による安定」をアピールしたい政権の(目に余るほどの“唯我独尊”的な)政策に対する透明性や評価はますます悪化しているように思われます。これに伴って、金融市場全体のボラティリティは一段と高まりこそすれ、落ち着き・低下することは想定しづらい状況です。
実際、数か月前から想定していたように、金融市場のボラティリティは高まり続けています。
結局、こんな状況だからこそ (いつも申し上げているとおり)今後も「過度に予断を持たず変化の兆しを見落とさぬ姿勢」を貫き、金融資本市場全体を引き続き注視してゆかねばならないと考えています。
お知らせ➀:来週から11月まで(10月一杯)、当weekly reportは筆者の都合により「“簡素化した”テクニカル分析」を中心にご案内させて頂きます。ご迷惑をおかけいたしますが、ご理解・ご容赦のほど何卒宜しくお願い申し上げます。
お知らせ②:今週もご紹介しましたが、米国を中心とする「世界のインフレ・景気・金融政策」の現状分析、並びに短期を中心としたUSD円相場見通しについては、トレーダム為替アンバサダーでもある安田佐和子氏のレポート(Weekly Report等)に詳細かつ非常に解りやすく解説されています。
TRADOMユーザーの方々はサイト内で是非ご参照下さい。
お知らせ➂:トレーダムでは「5月22日、ステーブルコインを活用したクロスボーダー決済サービス『トレーダム ペイメント』の提供を開始」しました。日経新聞を始め多様なメディアに取り上げられておりますので、是非ご一読ください。
https://www.nikkei.com/article/DGXZQOUB251ET0V20C26A5000000/?n_cid=dsapp_share_ios
2026/9/14
ようこそ、トレーダムコミュニティへ!