Weekly Report(10/26)「AI信用不安が巨大IT企業に波及、日米中銀会合でドル円は下方向を試すか」
ストリート・インサイツ代表取締役、経済アナリスト 世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事。2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの上級主任/研究員を経て、株式会社ストリート・インサイツを設立。その他、トレーダムにて為替アンバサダー、計量サステナビリティ学機構にて第三者委員会委員、日本貴金属マーケット協会のフェローを務める。
マーケット分析
―Executive Summary―
- ドル円の変動幅は、10月19日週に2.53円と、その前の週の1.40円から拡大した。前週比では1.14ドル安と続落。年初来では前週の0.8%高→0.1%高となった。ドル円は週初こそ一時158.61円まで上昇したが、200日移動平均線などテクニカルの抵抗線が集中する158円半ばで上値が重くなった。メタの決算で設備投資が外部資金に頼る姿が浮き彫りとなるとAI関連の信用不安が再燃し、リスクオフの展開。米10年債利回りの5%割れにつれ、ドル円は一時156.08円と約3週間半ぶりの安値をつけた。
- メタの7-9月期決算は売上高が前年同期比26%増と好調ながら、設備投資が営業キャッシュフローを上回り、フリーキャッシュフローは10年以上ぶりの赤字に転落した。議決権のないクラスC株の新設も発表し、新規株式発行による資金調達への布石と受け止められた。借入も増やしており、5年物CDSは過去最高を更新し、AI関連の信用不安はネオクラウドから巨大IT企業へと広がりつつある。2026年上半期の米実質成長率の4割をIT投資が占めるなど、AI一本足打法の米経済にとっても死角となりかねない。
- FOMCと日銀はそろって据え置きの公算が大きい。FOMC翌日の米Q3実質GDP速報値は強含みの見通しだが、AI投資頼みの米経済には黄信号が灯る。米9月PCE価格指数も加速が見込まれるものの、NY連銀とフィラデルフィア連銀の製造業景況指数の仕入れ価格はピークアウト感があり、6カ月先の見通し指数は2カ月連続で急低下した。日銀は基調物価の2%到達を判断し、2027年度の物価見通しを引き上げ、12月利上げへ地ならしを進めるとみられる。ブラウン米財務次官の「もはやデフレではない」発言とデフレ脱却に慎重な城内経財相の温度差、城内氏が10月会合に出席するか否か、11月12日の浅田審議委員の挨拶も、12月利上げの行方を占う材料となる。日銀会合の発表日はドル円が上昇しやすいが、物価見通しの引き上げ幅次第では円買いが進む可能性もある。CFTCの持ち高には円買いの積み増し余地もあり、ドル円は下方向を試すか。
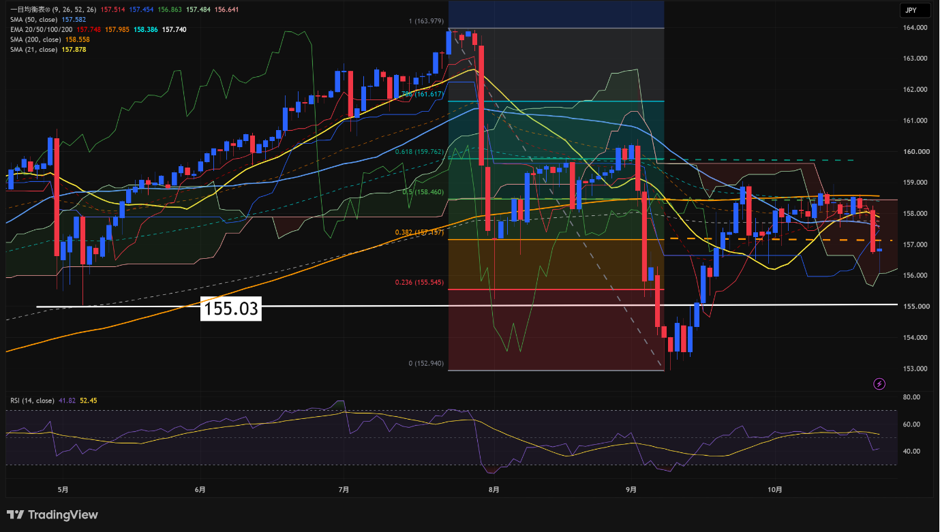
- ドル円のテクニカルは、中立寄りながら弱気寄りへシフトしつつある。10月19日週は200日移動平均線と7月23日高値と9月8日安値の半値戻し、一目均衡表の雲の上限が重なる158円半ばで上値の重さを確認し、22日の急落で21日移動平均線や50日移動平均線を割り込んだ。ただ、一目均衡表の雲の下限で下げ止まっており、FOMCと日銀の方向性を試す時間帯と言えそうだ。
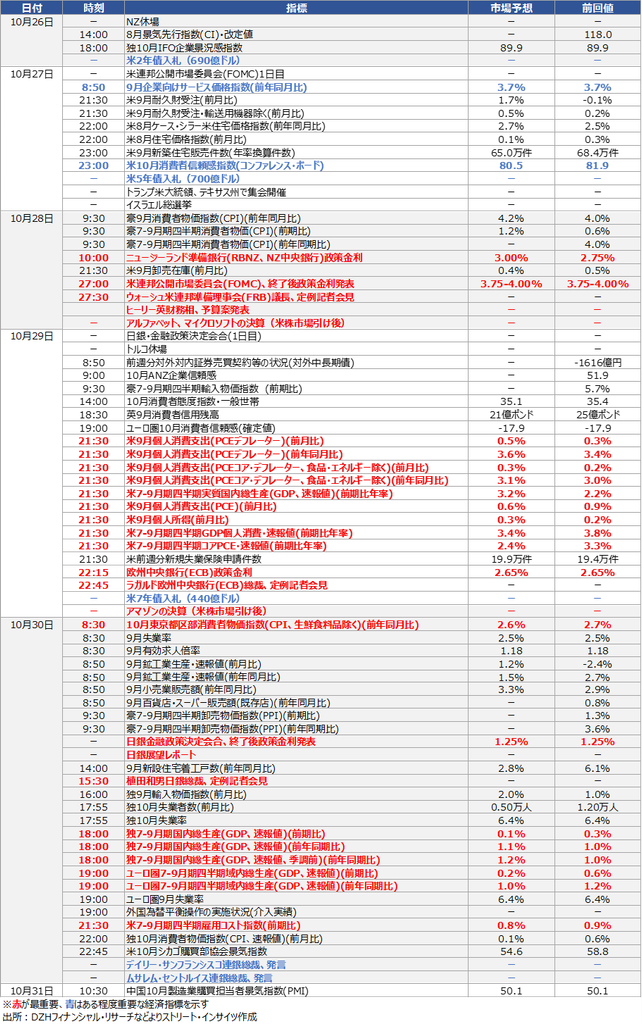
- 10月26日週の主な経済指標をみると、27日に日本9月企業向けサービス価格指数、米10月消費者信頼感指数、28日に豪9月CPI、29日に米9月PCE価格指数と米Q3実質GDP成長率・速報値、30日に10月東京都区部CPI、ユーロ圏Q3実質GDP速報値などを予定する。
- その他、政治・中銀関連では、26日に米2年債入札、27日に10月分の月例報告、米5年債入札、イスラエル総選挙、28日にRBNZの政策金利発表、ヒーリー英財務相による秋季予算案発表、カナダ銀行とFOMCの政策金利発表、29日にECBの政策金利発表、30日に日銀政策金利発表を控える。
- 以上を踏まえ、今週の上値は200日移動平均線や前週高値などが重なる158.60円、下値は心理的節目の154.50円と見込む。
目次
1.ドル円振り返り=AI関連の信用不安が続き米10年債利回り5%割れ、ドル円は156円割れ接近
【10月19日週のドル円レンジ:156.08~158.61円】
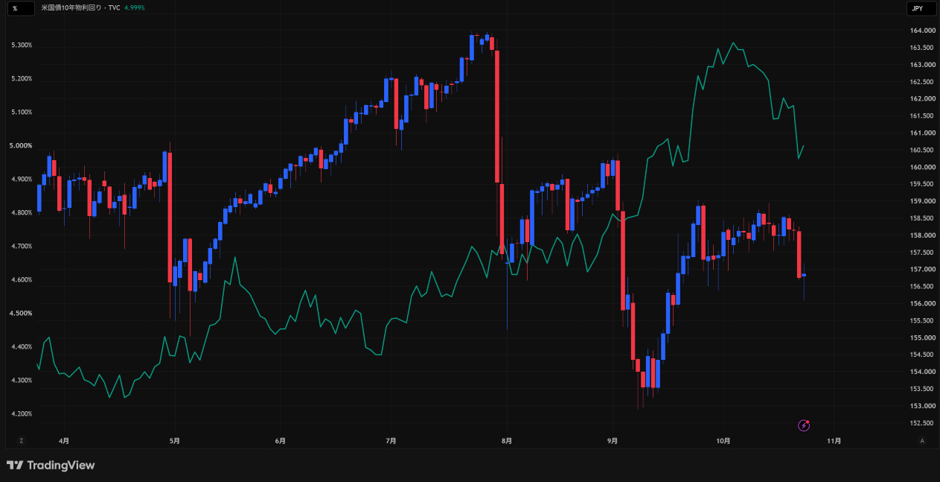
ドル円の変動幅は、10月19日週に2.53円と、その前の週の1.40円から拡大した。前週比では1.14ドル安と続落。年初来では前週の0.8%高→0.1%高となった。ドル円は週初こそコアウィーブ・ショックの流れから立ち直ったかにみえ、一時158.61円まで週の高値を付けた。しかし、200日移動平均線などテクニカルの抵抗線が集中する158円半ばで上値が重くなったほか、メタの決算を受け設備投資が借入に依存する姿を確認するとAI関連の信用不安が再燃しリスクオフの展開。米株や日経平均などの株安に対し債券は買われ(利回り低下)、ドル円は米10年債利回り5%割れにつれ一時156.08円と約3週間半ぶりの安値をつけた。
19日のドル円は、もみ合いを経て上昇。東京時間のドル円は序盤に一時157.70円まで本日安値をつけた。その後は買い戻されつつ、高市首相が減税の財源につき国債発行を否定しない方針に言及したほか、植田総裁が基調物価を2%程度で安定させることが重要と述べたが、影響は限定的で158円前後での小動きを継続。しかし、NY時間には米株の買い戻しに伴い米10年債利回りが上昇した動きにつれ、ドル円は一時158.55円まで本日高値を更新した。
20日のドル円は、反落。東京時間の序盤にドル円は一時158.61円まで週の高値をつけたが、その後は売りに転じた。城内経財相が今月の日銀会合も「都合つけば出席」と発言したほか、日銀が27年度物価見通し引き上げの可能性と報じられたが、むしろ米10年債利回りの低下につれた動きとなり、158円割れを試しにかかった。ただ、下値では21日移動平均線に支えられ、下げ渋り。NY時間に入ると、米国とイラン「戦争終結で合意」の投稿拡散も、実際はカタール・パキスタンの仲介案に米国が同意しイランも前向きとの報道が飛び出し、WTI原油先物や米10年債利回りの低下につれ、ドル円は一時157.83円まで本日安値をつけた。もっとも、その下には50日移動平均線が控え売りは一巡し、さらに交渉に関与する外交官が合意は近いとの報道は誤りとの発言が伝わり、仲介案の報道後の下落を打ち消した。
21日のドル円は、続落。ドル円は東京時間序盤に上昇、ホルムズ海峡で200万バレル積載のタンカーが炎上したとの報道でWTI原油先物が買われ、つれて一時158.39円まで本日高値をつけた。もっとも、前日に続き買いの流れは続かず、氷見野日銀副総裁が「緩和調整遅れれば、景気の悪化につながる可能性」と強いトーンで発言したこともあって、売りが優勢となった。ロンドン時間では、158円付近で下げ渋るかに見えたが、NY時間に売りが再燃し21日移動平均線を抜け、一時157.84円まで本日安値を更新。ただし、50日移動平均線は引き続きサポートとして意識され、大台へ切り返した。
22日のドル円は、大幅に3日続落。東京時間は、前日引け後に発表されたメタの決算で今後の設備投資について新株発行だけでなく起債など借入に頼る可能性が示され、あらためてAI関連をめぐる信用不安が広がった。日経平均は1,300円超も下落し、米10年債利回りが低下するなか、ドル円もつれ右肩下がりの展開。日銀10月会合で連続利上げ見送りへと報じられたが、基調物価2%到達を判断する可能性と2027年度物価見通し上方修正が改めて伝わるなか、ドル円下落の流れは変わらず。ロンドン時間入りには157円を割り込み、エヌビディアCEO、ネオクラウド需要は「桁外れ」と発言も、「資本不足」を指摘するなかでリスクオフを後押し、NY時間にかけ一時156.68円まで下値を拡大。7月23日高値と9月8日安値の38.2%戻しにあたる156.55円を割り込んだ後は買い戻されたが、戻りは鈍かった。
23日のドル円は、4日続落。ドル円は前日にナスダックがAI関連銘柄を中心に6月5日以来の落ち込みを示した流れを受け、日経平均も売られるなどリスクオフの展開が続いた結果、売りが先行し一時156.08円と9月18日以来の156円割れに迫った。しかし、一目均衡表の雲の下限に並ぶと下落はストップ。城内経財相がデフレ脱却には慎重に評価などと発言するなか、157円台を回復する場面がみられた。その後は157円を上下しつつ、引け後に予定するムーディーズによる仏格付け見直し発表を前に大台割れで週を終えた。
チャート:ドル円、4 月以降の日足
(出所:TradingView)
2.今週のドル円見通し=AI信用不安が巨大IT企業に波及、日米中銀会合でドル円は下方向を試すか
【今週のドル円予想レンジ:154.50~158.60円】
メタ決算でAI信用不安は巨大IT企業へ波及、AI一本足打法の米経済に死角
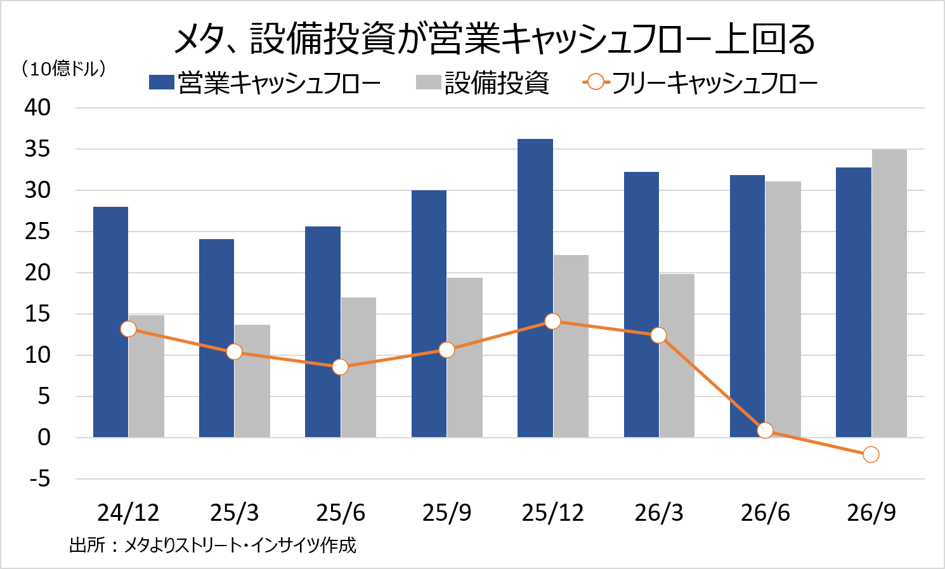
コアウィーブ・ショックで火が付いたAI関連の信用不安は、ネオクラウドから巨大IT企業へと飛び火した。メタが21日に発表した7-9月期決算は、売上高が前年同期比26%増の646億ドルと好調だった。しかし、ファイナンス・リースを含む設備投資は349億ドルと営業キャッシュフローの328億ドルを上回り、フリーキャッシュフロー(FCF)はマイナス21億ドルと、前年同期の106億ドルの黒字から赤字に転落。ロイターによれば、メタが現金を流出させたのは10年以上ぶりだ。
それでも同社は2026年の設備投資見通しの下限を1,300億ドルから1,350億ドルへ引き上げ(上限は1,450億ドルで据え置き)、2027年も主にAI分野で「積極的な投資を継続」する方針を示した。自社株買いは1-9月期を通じてゼロで、株主還元よりAI投資を優先する姿勢は鮮明だ。
チャート:メタ、設備投資が営業キャッシュフローを上回りフリーキャッシュフローは赤字に
市場が嫌気したのは、投資資金の手当ての仕方と言える。メタは議決権のないクラスC株を新設し、既存株主に1対1で無償交付する計画を発表した。マーク・ザッカーバーグ最高経営責任者(CEO)の議決権を保ったまま、株式で資金を調達する道を開く仕組みと受け止められた。バロンズ誌は、メタの株式による資金調達が400億ドル以上に達し、早ければ数週間以内に実施される可能性があると報じた。
長期債務も9月末に809億ドルと、2025年末の587億ドルから220億ドル増えている。借入に加えて既存株主の持ち分の希薄化も辞さない姿勢は、AI投資がもはや手元資金だけでは賄えない段階に入ったことを印象付けた。
22日のメタ株は7%安と7月以来の下げ幅を記録した。ナスダック総合指数も2.6%安と6月5日以来の大幅な下落となり、フィラデルフィア半導体株指数も6.7%下落した。前日に過去最高の売上高を発表したラム・リサーチも、7-9月期に売上高の35%を占めた中国向けが来期に「大幅に低下」するとの見通しなどを受け、12%安となった。ネオクラウドのネビウスは、シティグループから35億ドルの融資枠を確保したにもかかわらず7%下落した。ウォール街では、テック企業がAI投資の資金を賄うため、数十億ドル規模の株式を売り出すとの見方が広がる。
AI株安の余波は米債市場にも及んだ。22日の米国債は1年超ぶりの大幅高となり、短期債利回りは一時20bp低下した。ブルームバーグによれば、米国債とAI関連株の逆相関は約1年ぶりの強さとなり、サウジアラビアでの攻撃を受けて北海ブレント原油先物が1バレル113ドルを上回るなかでも、米債は買われ続けた。AI関連の信用不安が強まる局面では、原油高によるインフレ懸念よりも成長懸念が優先されやすいことを示唆する。市場は年内の追加利上げ観測を後退させつつあり、AI関連企業の資金繰りは、米金融政策の見通しをも左右する材料となりつつある。
信用市場も揺れた。メタの5年物クレジット・デフォルト・スワップ(CDS)の上乗せ幅は22日、114.79bpと過去最高を更新した。依然として高格付け企業の水準にあり、デフォルトを示唆するものではない。前週に1,200bp近くまで上昇し、破綻前の目安となる1,000bpを超えたコアウィーブとは桁が違う。ただ、AI投資の担い手のうち最も財務に余裕のあるハイパースケーラーにまで信用リスクの見直しが及んだ意味は小さくない。
メタのリースや契約上の支払い義務も約8,250億ドルと、7月時点の7,000億ドル弱から膨らんだ。資金の出し手が慎重になれば、AI投資の拡大ペースそのものが鈍りかねない。
AI投資の採算への疑問も根強い。調査会社ガートナーの試算では、AIデータセンターが投資を回収するには2030年までに累計8.5兆ドルの売上高が必要だが、見込めるのは最大3.6兆ドルにとどまる。そのうえで、3.5兆ドル超のAI投資が減損の対象になりうると警告した。
巨額のAI投資を続けるオラクルも、2026年に株式と借入で450億~500億ドルを調達する計画を掲げる。同社の5年物CDSは10月19日に322bpと、年初の144bpから2倍超に上昇し、過去最高を更新した。
設備投資の回収見通しが立たないまま、外部資金に頼って投資を続ける動きは、ネオクラウドから巨大IT企業へ広がった。メタの決算は、最も財務の厚い企業ですら手元資金だけでは投資を賄えなくなったことを示しており、コアウィーブ・ショック以上に重い意味を持つ。
AI投資の息切れは、米経済そのものの死角にもなりうる。米経済分析局(BEA)の統計結果を基にした当社の試算では、2026年上半期の実質GDP成長率のうち、情報処理機器とソフトウェアからなるIT投資が占める割合は41%と、ITバブル期の1999年上半期の28%を上回る。寄与度はともに約1ポイントと同程度ながら、IT以外の需要が鈍化している分、AIへの依存度が高まった格好だ。米経済の約7割を占める個人消費も、ガソリン高で実質ベースの伸びは鈍く、成長のけん引役をAI投資に頼る状況は当面変わりそうにない。
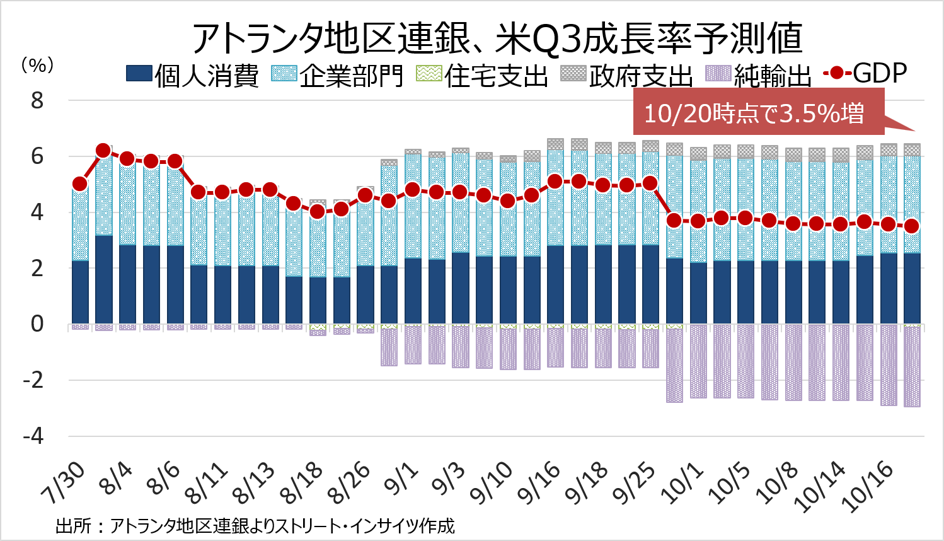
アトランタ連銀のGDPナウは、10月20日時点で米Q3実質GDP成長率を前期比年率3.5%増と予測する。その内訳を基にした当社試算では、IT投資の寄与度は約1.2ポイントと、上半期やITバブル期(ともに1四半期平均で約1ポイント)を上回る。成長率に占める割合は約33%と上半期の41%を下回るものの、これは在庫投資が1.9ポイント押し上げるためだ。在庫を除く最終需要(1.6%増)に対しては、IT投資の寄与が7割を超える。こうしたAI頼みの成長は、Q4以降に信用不安が投資計画の見直しにつながれば、変調をきたすおそれがある。
チャート:AI関連投資、足元で米成長をけん引
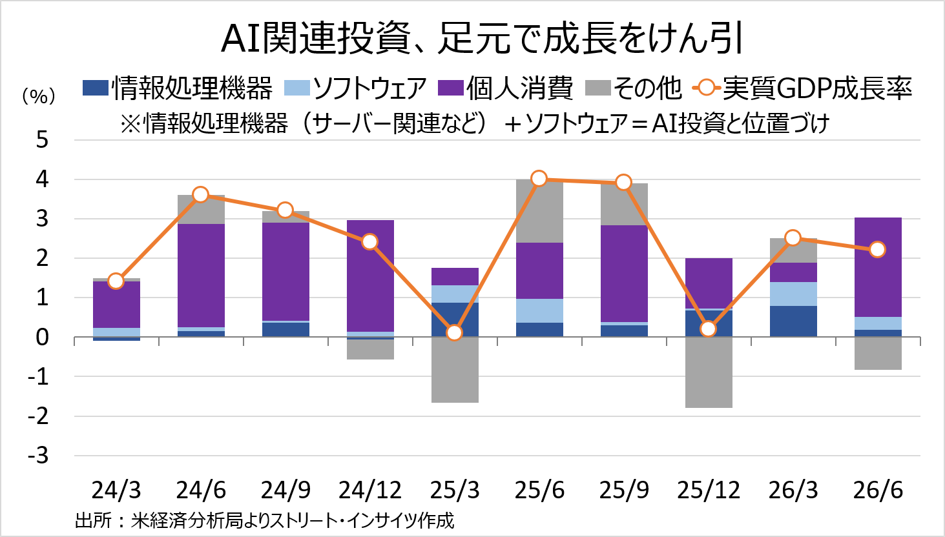
チャート:アトランタ連銀、米Q3実質GDP成長率の予測値
国際通貨基金(IMF)も13日の世界経済見通しで、AIをめぐる期待の見直しを世界経済の下振れリスクに挙げた。クリスタリナ・ゲオルギエワ専務理事も、世界経済は「AIという片足で立っている」と述べた。
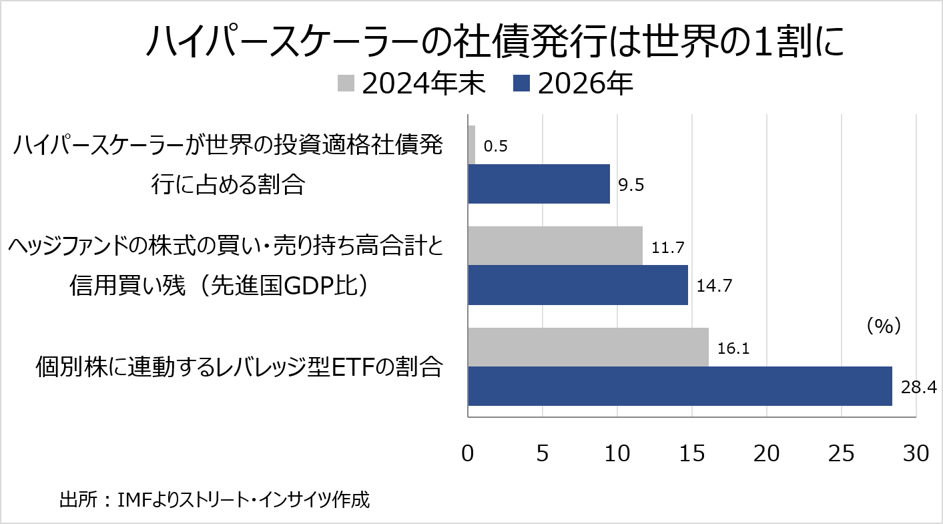
同日公表の国際金融安定性報告書は、AI主導の市場の調整を金融市場の3大リスクの一つに挙げ、借入の拡大と循環的な資金調達がそのショックを増幅しかねないと警告した。2024年末から2026年にかけて、ハイパースケーラーが世界の投資適格社債の発行に占める割合は0.5%から9.5%に上昇。
2023年以降に公表された主なAI取引14件では、ハイパースケーラー主導による財務の弱いAI企業への約3,000億ドルの出資と6,500億ドルの債務が、1.4兆ドルの将来の売上高の約束と結び付いている。IMFは、資金の受け手となる企業が行き詰まれば、出資や融資の価値が目減りすると同時に将来の売上も失われる「誤方向リスク」が生じると指摘する。
チャート:AI関連の借入が急拡大、ハイパースケーラーの社債発行は世界の1割に
投資の資金繰りに外部資金が欠かせなくなれば、信用環境の悪化がそのまま投資の減速、ひいては米成長率の鈍化につながる。28日のアルファベットとマイクロソフト、29日のアマゾンの決算でも、設備投資の規模に加え、その資金をどう賄うかが焦点となろう。
FOMCと日銀はそろって据え置きへ、米経済に黄信号も日銀は12月利上げへ地ならし
今週は27-28日にFOMC、29-30日に日銀金融政策決定会合を控える。FOMCは9月に2023年以来となる0.25%の利上げを決め、FF金利誘導目標を3.75~4.00%に引き上げた。ケビン・ウォーシュFRB議長は10月16日、「会合の結果を予断しない」と述べつつ、足元の物価上振れでも景気認識は変わらないと発言し、10月据え置きの見方を打ち消さなかった。
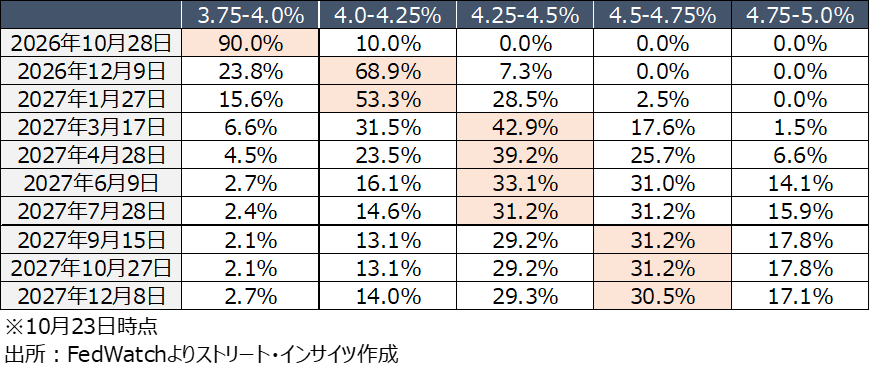
10月23日時点のFF金利先物市場で、10月据え置きの織り込み度は90%に達し、12月の利上げ織り込み度は68.9%と一時の75%超えから低下の兆しをみせている。2027年末までの3回以上の利上げを見込む確率も49.2%と、50%を割り込んだ。
チャート:12月利上げ予想は引き続き優勢も2027年末までの3回利上げ予想は後退
利上げ織り込み度の後退は、AI関連の信用不安に加え、高官の発言も一因だ。フィリップ・ジェファーソンFRB副議長は10月1日の講演で、次の一手を判断するには「より時間がかかるかもしれない」と言及。FOMCで副議長を務めるジョン・ウィリアムズNY連銀総裁も9月29日の講演で「急ぐ必要はなく、さらに情報を集める時間がある」と述べ、10月13日のブルームバーグのインタビューでも、年内にあと1回の利上げを示唆しつつ、2027年に追加利上げが必要になるとは考えていないと語った。
ウォーシュ氏はフォワード・ガイダンスの撤廃を目指しており、12月の利上げを前もって約束するとは限らない。ただ、FOMC翌日の29日に発表される米Q3実質GDP速報値は、強含みの見通しだ。アトランタ連銀のGDPナウは、10月20日時点で前期比年率3.5%増と予測する。同日発表の米9月PCE価格指数も上振れが見込まれ、クリーブランド連銀のナウキャストは、PCEが前年比3.6%と8月の3.4%から、コアPCEも3.1%と3.0%から加速すると予想する。もっとも、前項でみた通り米国の成長はAI投資頼みの色彩が濃い。AI関連の信用不安で投資が減速すれば、米成長率は押し下げられ、物価上昇圧力も後退しかねない。数字の強さとは裏腹に、米経済には黄信号が灯りつつある。
その兆しは、足元の需要に表れている。米9月小売売上高は前月比0.8%増だったが、インフレを除く実質小売売上高は前月比0.1%増にとどまった。企業の景況感にも陰りがみえ、10月のNY連銀製造業景況指数の仕入れ価格は63.1から59.5へ、フィラデルフィア連銀の同指数も約5ポイント低下して43.2となり、ピークアウト感が出てきた。
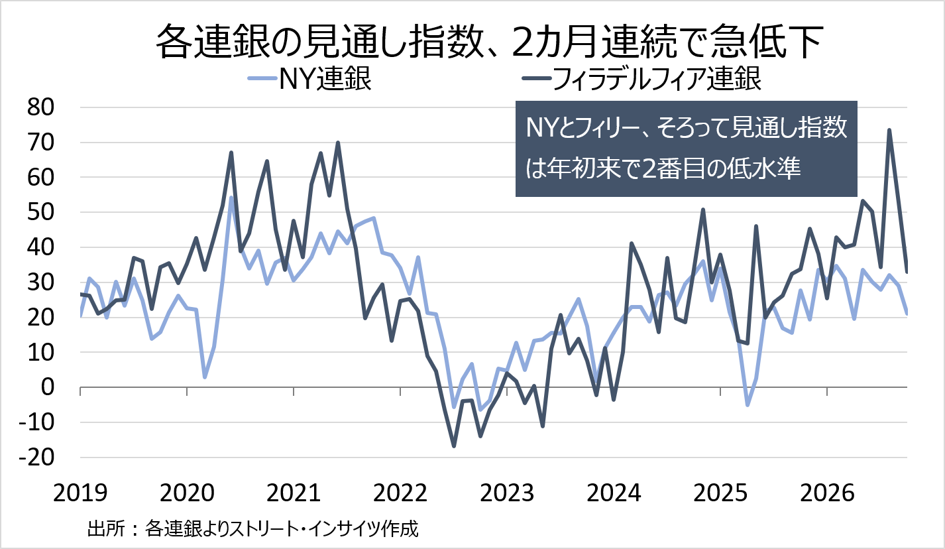
6カ月先の見通し指数は、NY連銀が29.0から21.0へ、フィラデルフィア連銀が53.0から33.0へと、そろって2カ月連続で低下し、年初来で2番目の低水準に落ち込んだ。NY連銀の6カ月先の仕入れ価格見通しは70.9へ上昇しており、原油高の価格転嫁には警戒が残る。それでも需要が鈍化すれば、インフレ圧力は高まりにくい。ウォーシュ氏が会見でこうした需要の鈍化に触れるか否かが、12月利上げの行方を占う試金石となろう。
チャート:PCE価格指数、クリーブランド連銀のナウキャストは9月の加速を予想
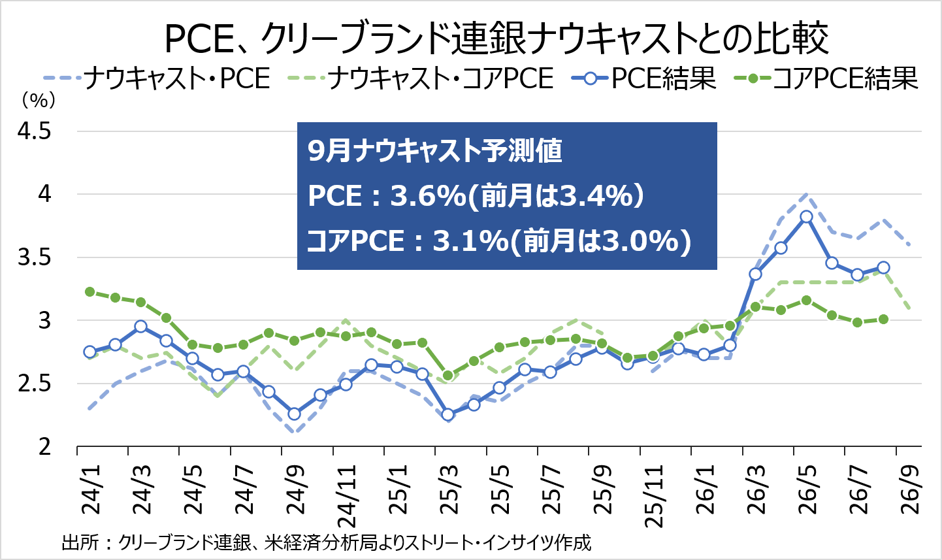
チャート:NY連銀とフィラデルフィア連銀の6カ月先見通し指数、2カ月連続で急低下
日銀は、9月に引き上げた政策金利1.25%程度の据え置きが確実視される。時事通信は、日銀が10月会合で利上げを見送る一方、一時的な要因を除いた基調的な物価上昇率が2%目標に到達したと判断する方向だと伝えた。日本経済新聞も「2%物価目標に事実上到達」と報道。2013年1月の物価目標導入から約14年を経ての到達となる。10月30日公表の展望レポートでは、原油高に伴うコスト転嫁を背景に、2027年度の物価見通しも小幅に引き上げられる公算が大きい。
植田和男総裁は16日の挨拶(内田副総裁が代読)で、物価を「2%程度の水準に安定させていく観点がより重要」との認識を示し、氷見野良三副総裁も21日の衆院財務金融委員会で「緩和調整遅れれば、景気の悪化につながる可能性」と答弁した。特に氷見野氏の発言からは、多少の株安や米成長の鈍化があっても、12月利上げへの地ならしを進める構えがうかがえる。
2024年7月の利上げ後、日経平均が8月5日に4,451円安と過去最大の下げ幅を記録した際、内田副総裁が同月7日の講演で「金融資本市場が不安定な状況で、利上げをすることはありません」と述べた当時とは対照的だ。
政治の風向きも日銀の背中を押す。エリン・ブラウン米財務次官は10月15日(米国時間)、「日本はもはやデフレ環境にない。円の水準と金融政策もそれに合わせて変わるべきだ」と発言した。高市政権も脱リフレに舵を切った。高市早苗首相は8日の国会答弁で、日本経済は物価の持続的な下落という意味でのデフレではないと述べた。
ただ、温度差もある。城内実経済財政相は20日、今月の日銀会合にも「都合がつけば出席したい」と表明した。そのうえで23日の閣議後会見では、消費者物価やGDPデフレーターなどを総合的にみて、デフレに後戻りしないよう慎重に判断する考えを示し、ブラウン氏の発言には触れなかった。同日の東京時間には、この発言を受けてリスク回避の円買いが巻き戻され、ドル円は一時157円台を回復した。日銀が2%到達を判断しても、政府のデフレ脱却宣言はなお先となりそうだ。
10月会合では、まず城内氏が出席するかがポイントとなる。据え置きの見通しでも日銀が12月利上げへの地ならしを進めるなかで同氏が出席すれば、デフレ脱却や利上げの判断を慎重に見極めたいという政府の姿勢を、会合の場で示唆したと判断されかねない。
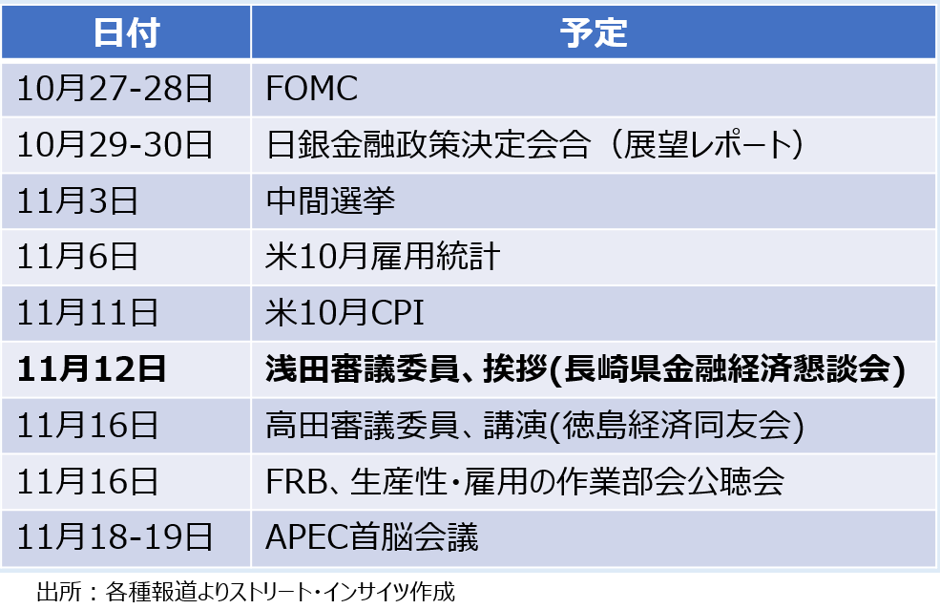
もうひとつ、10月会合後の浅田統一郎審議委員の動向も今後の利上げへ向けたカギを握る。9月会合の利上げは7対2の賛成多数で、浅田氏は佐藤綾野委員とともに反対した。もっとも、佐藤氏はその後、共同通信のインタビューで、政策金利を段階的に調整していく方針には「賛成している」と述べた。浅田氏は「リフレ派」との見方に「違和感はない」と述べる一方、就任会見ではアベノミクス以降の政策は実際には物価と雇用の両方を考慮してきたとの認識を示した。11月12日の長崎県金融経済懇談会での挨拶で見解に変化がみられれば、12月利上げは「一枚岩」で決まる公算が大きくなろう。
チャート:今後の予定
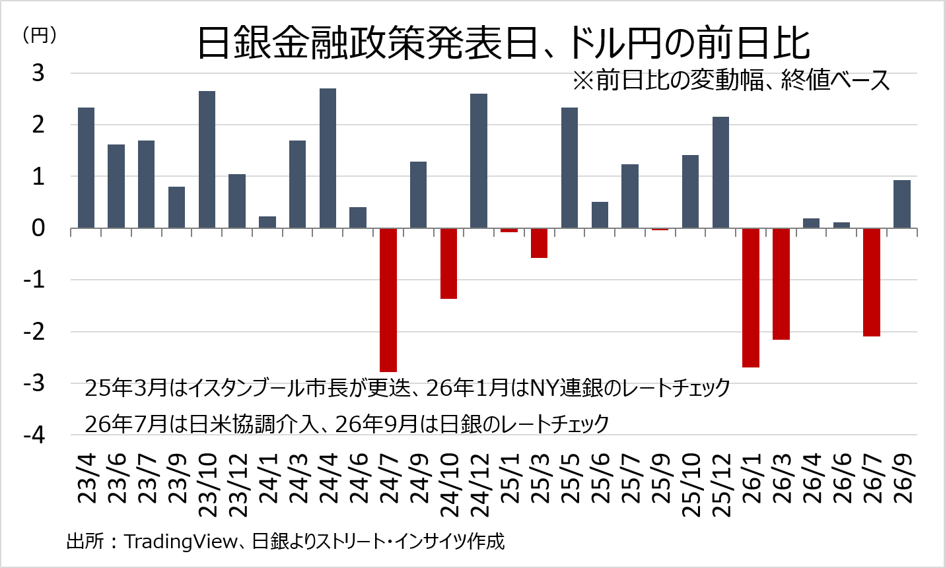
為替への影響をみると、2023年4月以降、日銀の金融政策発表日にドル円が前日比で上昇したのは28回中20回で、上昇した回の平均の上げ幅は1.40円(当社集計)だった。もっとも、年初来は当局の動きが会合日の円売りを打ち消してきた。①1月23日のNY連銀によるレートチェック、②7月30日の財務省による円買い介入、③7月31日の日米協調介入と、日銀会合の結果発表と前後して当局が動き、ドル円の上昇を抑えた。据え置きと2%到達の判断が想定通りであれば、材料出尽くしの円売りを招きやすい。ただ、円安が進めば当局の牽制が再び意識されやすく、会合後の円売りにも歯止めがかかりやすい。
チャート:日銀金融政策発表日、ドル円の前日比
一方、2027年度の物価見通しが想定以上に引き上げられ、12月利上げへの地ならしが鮮明となれば、円買いが進む余地がある。FOMCは「タカ派的な据え置き」でドルを支えうるが、AI関連の信用不安が続き、GDPの強さよりも先行きの鈍化に市場の目が向けば、米利上げ観測の後退と日米金利差の縮小を通じて、ドル円の上値は重くなろう。
IMFの国際金融安定性報告書も、2024年8月の円キャリートレードの巻き戻しを分析し、投機筋の持ち高が偏った局面では、借入を使った円ショートの積み上がりが円高と日本株安の下振れリスクを大きく広げると指摘した。AI株安と日銀の利上げ観測が重なれば、円高・株安が増幅されるリスクもある。
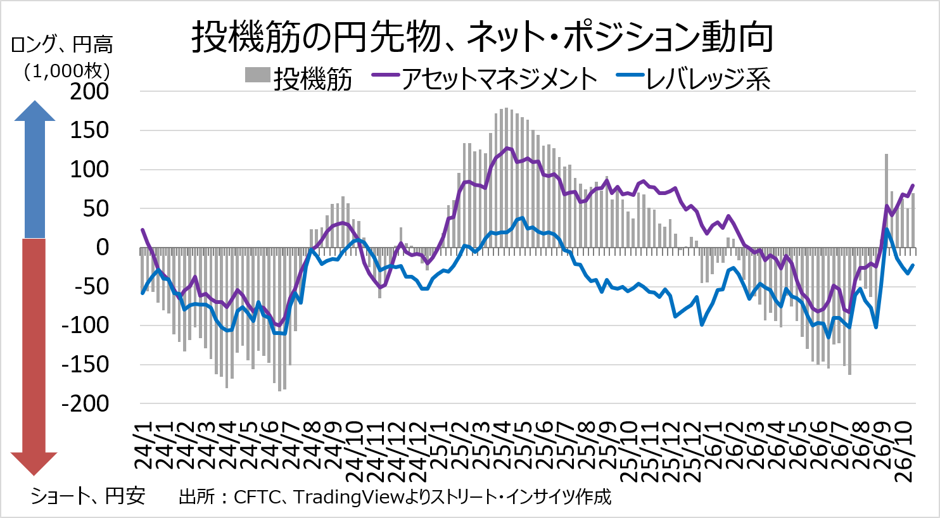
もっとも、円買いの持ち高にはなお積み増しの余地がある。比較の目安となるのが、米国が2025年4月に相互関税を発表した後の局面だ。世界的なリスク回避で円買いが膨らみ、CFTCの統計によれば、投機筋の円先物ネット・ロングは同年4月29日週に17万9,212枚に膨らみ、特にアセットマネージャーの円のネット・ロングは12万7,275枚まで積み上がった。レバレッジ系も4~5月に2万~3万枚台のネット・ロングに転じ、ドル円は4月22日に139.89円と2024年9月以来の水準へ下落した。これに対し、10月20日週時点でアセットマネージャーのネット・ロングは7万9,103枚へ拡大も当時には及ばず、レバレッジ系も2万2,890枚のネット・ショートにとどまる。
ただ、ドル円が当時の水準まで下落するには、越えるべきハードルが多い。2025年10月4日の自民党総裁選で高市氏が総裁に選出された後、ドル円は大きく窓を開けて上昇した。10月3日の高値147.82円と6日の安値149.05円の間の窓を埋めない限り、本格的な円高は想定しにくい。その手前でも、155円の節目と、年初来安値の152.09円を割り込む必要がある。円買いの持ち高が当時のように積み上がるには、AI関連の信用不安による株安と重なるか、高市政権の脱リフレ姿勢が本物と受け止められるかがカギとなりそうだ。高市氏は23日、ガソリン補助金の段階的な縮小を含む見直しを経済産業相に指示したが、消費税減税の財源をはじめ、脱リフレ姿勢の本気度が今後試されることになろう。
ドル円のテクニカルは弱気寄りへシフト、FOMCと日銀でドル円調整ムードを試す
ドル円のテクニカルは、中立寄りから弱気寄りへシフト。ドル円は200日移動平均線と7月23日高値と9月8日の安値の半値戻し、そして一目均衡表の雲の上限が重なる158円半ばで上値の重さを確認した。10月22日の急落を受け、21日移動平均線や50日移動平均線も抵抗線に転じる可能性が浮上。前週末に157円割れで週を終えたことも、ドル円が下方向を試す余地を示唆する。ただ、一目均衡表の雲の下限でピタリと下げ止まっており、ここからはFOMCと日銀の方向性を試す時間帯と言えそうだ。
10月26日週の主な経済指標をみると、27日に日本9月企業向けサービス価格指数、米10月消費者信頼感指数、28日に豪9月CPI、29日に米9月PCE価格指数と米Q3実質GDP成長率・速報値、30日に10月東京都区部CPI、ユーロ圏Q3実質GDP速報値などを予定する。
その他、政治・中銀関連では、26日に米2年債入札、27日に10月分の月例報告、米5年債入札、イスラエル総選挙、28日にRBNZの政策金利発表、ヒーリー英財務相による秋季予算案発表、カナダ銀行とFOMCの政策金利発表、29日にECBの政策金利発表、30日に日銀政策金利発表を控える。
米商品先物取引委員会(CFTC)が発表した投機筋による円先物のネット・ポジション動向は、10月20日週時点で6万9,878枚のネット・ロング、前週から拡大した。当該週、ドル円は米9月CPIを受け一時158.95円と9月25日以来の水準まで上昇したが、10月半ばにコアウィーブの社債15%超えが話題となりAI関連を中心に信用不安が広がり、上値が重くなった。主な投機筋の内訳は以下の通り。
・アセットマネージャーは7万9,103枚のネット・ロング、ネット・ロングが拡大に反転
・レバレッジ系は2万2,890枚のネット・ショート、4週ぶりにネット・ショートが縮小
チャート:投機筋はネット・ロングが拡大
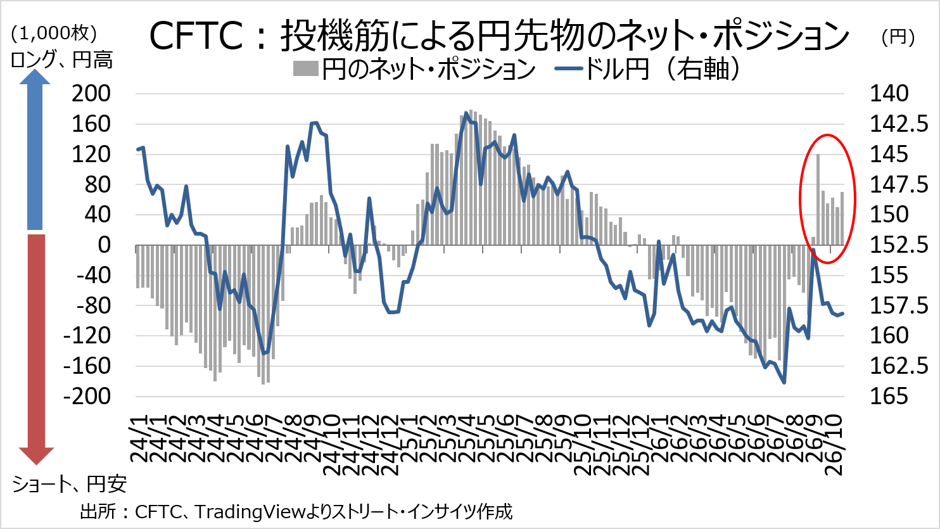
チャート:レバレッジ系は4週ぶりにネット・ショートが縮小
以上を踏まえ、今週の上値は200日移動平均線や前週高値などが重なる158.60円、下値は心理的節目の154.50円と見込む。
チャート:4月以降の日足チャート、21日移動平均線は黄色線、50日移動平均線は薄青線、一目均衡表の転換線は赤線、基準線は青線、200日指数平滑移動平均線は白の点線、200日移動平均線はオレンジ線、下図はRSI。
(出所:TradingView)
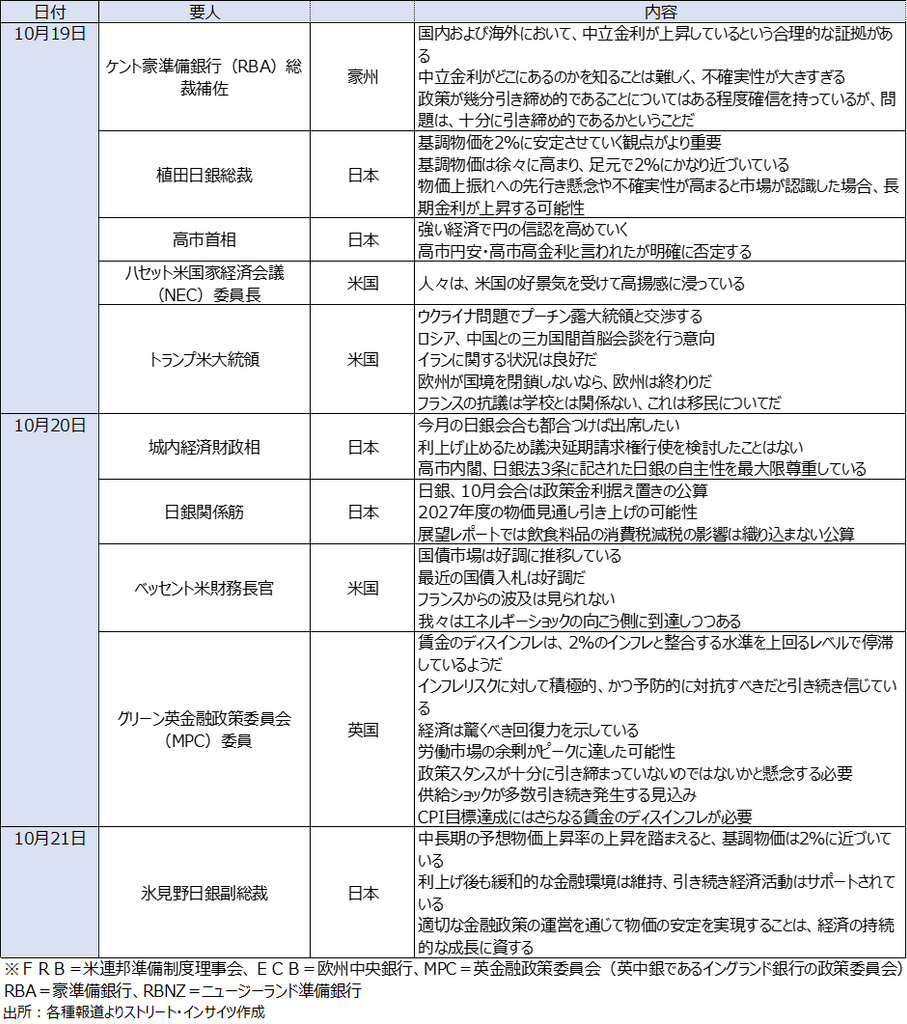
3.主な要人発言
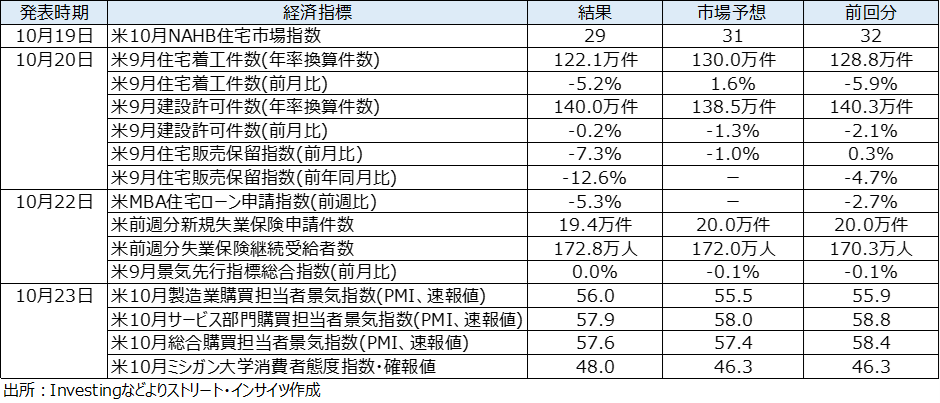
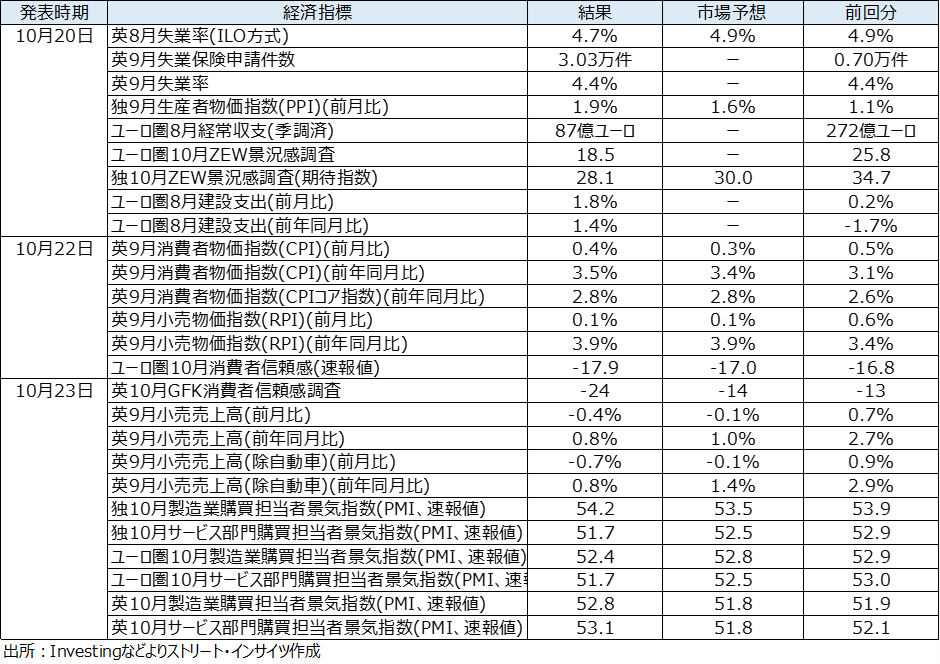
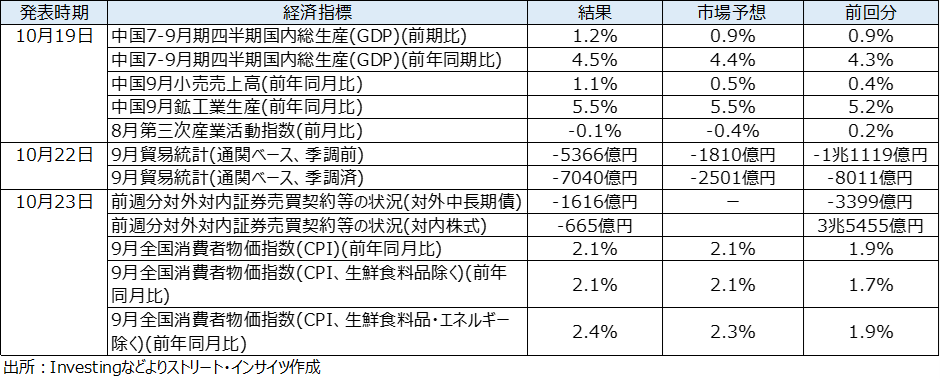
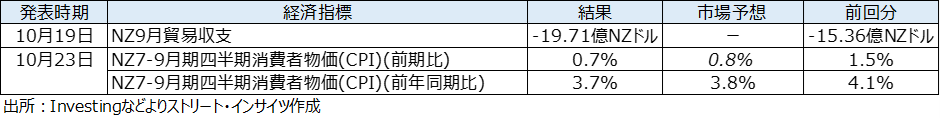
4. 主な経済指標結果
〇米国の経済指標
〇欧州の経済指標
〇日本と中国の経済指標
〇オセアニア
5.経済指標予定
・赤字が最重要、青字がある程度重要な経済指標 orイベントとなる。
ようこそ、トレーダムコミュニティへ!